○山辺町財務規則
昭和39年3月30日
規則第6号
山辺町財務規則(昭和36年町規則第1号)の全部を改正する。
目次
第1章 総則(第1条・第2条)
第2章 予算
第1節 予算の編成(第3条―第15条)
第2節 予算の執行(第16条―第27条)
第3章 収入及び支出
第1節 通則(第28条―第31条)
第2節 収入(第32条―第47条)
第3節 支出(第48条―第54条)
第4章 出納(第55条―第70条)
第5章 指定金融機関
第1節 総則(第71条―第76条)
第2節 出納(第77条―第88条)
第3節 検査(第89条―第92条)
第6章 出納員等(第93条―第95条)
第7章 決算(第96条―第98条)
第8章 物品
第1節 総則(第99条・第100条)
第2節 管理機関(第101条―第104条)
第3節 物品調達計画(第105条)
第4節 物品の出納(第106条―第115条)
第5節 物品の保管及び処分(第116条―第119条)
第9章 債権(第120条・第121条)
第10章 基金(第122条―第124条)
第11章 歳入歳出外現金及び保管有価証券(第125条―第128条)
第12章 帳簿(第129条―第131条)
第13章 検査(第132条―第135条)
第14章 補則(第136条―第140条)
附則
様式
第1章 総則
(目的)
第1条 この規則は、地方自治法施行令(昭和22年政令第16号。以下「令」という。)第173条の2の規定に基づき、法令その他に定めるものを除くほか、本町の予算、収入、支出、決算、物品その他財務に関し必要な事項について定めることを目的とする。
(財務事務処理の基本原則)
第2条 財務事務関係者は、法令、条例及び規則の定めるところに従い厳正、適確かつ能率的にその事務を処理しなければならない。
第2章 予算
第1節 予算の編成
(予算編成方針の指示)
第3条 総務課長は、町長の決裁を経て、毎年度の予算編成方針を定め、これを各課等(町長の事務部局に属する課並びに議会、委員会及び監査委員の事務部局をいう。以下同じ。)の長に通知する。
(予算要求書の提出)
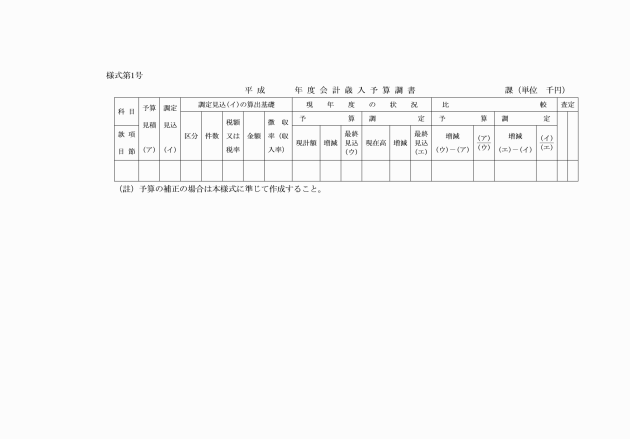
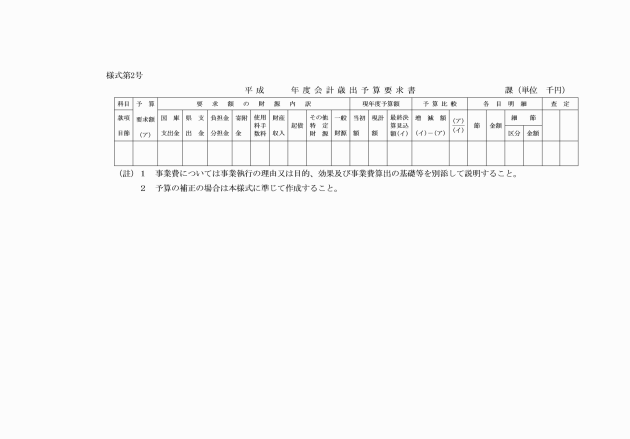
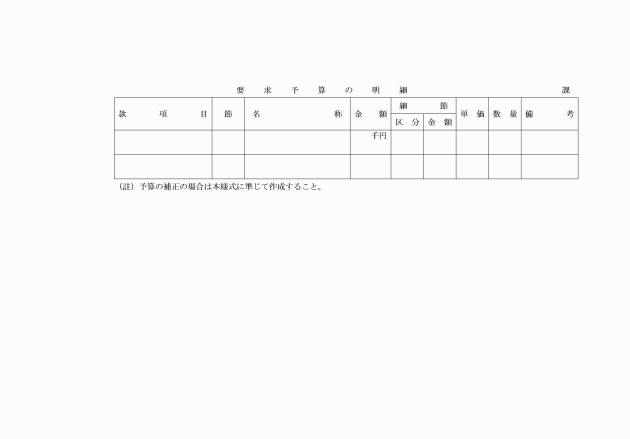
第4条 各課等の長は、前条の予算編成方針に基づき、毎会計年度その主管に属する業務に関する翌年度の歳入予算調書、歳出予算要求書及び当該年度において確定した繰越明許費等予算に関係ある書類を調整し指定された期日までに総務課長に提出しなければならない。
2 前項の歳入予算調書及び歳出予算要求書には、次の書類を添付しなければならない。
(1) 事業計画書
(2) 予算に関連して議会の議決を要するものにあつてはその事案
(3) その他町長が、特に必要と認めて指示した書類
(予算の調整)
第5条 総務課長は、前条第1項に規定する歳入予算調書、歳出予算要求書の提出をうけたときは、関係各課等の長の説明及び意見を求めてその内容を審査し、必要な調整を行つて歳入歳出予算事項別明細書並びに歳入歳出予算の原案を作成しなければならない。
2 総務課長は、前条第1項の規定により、各課等の長から継続費の設定に関する書類の提出をうけたときは、その内容を審査し、必要な調整を行つて、その調書を作成しなければならない。
3 総務課長は、前年度において確定した繰越明許費について各課等の長からこれに関する書類の提出をうけたときは、その内容を審査し、必要な調整を行つてその調書を作成しなければならない。
4 総務課長は、各課等の長から、当該年度において発生することが見込まれる債務負担行為及びその金額に関する書類の提出をうけたときは、その内容を審査し、必要な調整を行つて、その調書を作成しなければならない。
5 総務課長は、前条第1項の規定による歳入予算調書のなかに地方債の予定額があるときは、その適債性を審査し、必要な調整を行つてその調書を作成しなければならない。
6 総務課長は、第1項の規定により作成した歳入歳出予算の執行について、その資金調整のために必要と認められる最少限度の額を会計管理者の意見をきいて定め、当該年度における一時借入金の限度額として、必要な調書を作成しなければならない。
7 総務課長は、歳入歳出予算のうち、予算編成後における事情の変化等により、既定の予算に基づいて執行することができ得ないと認められる経費について、各項の経費の金額を流用することについて、あらかじめ、町長の決裁をうけなければならない。
8 総務課長は、前各項の規定による書類の作成を終えたときは、これらの書類に基づいて予算の原案を作成し、町長の決裁をうけなければならない。
(歳入歳出予算の区分)
第6条 歳入歳出予算の款項及び目節の区分は、地方自治法施行規則(昭和22年内務省令第29号)第15条に規定する区分を基準として毎年度歳入歳出予算及び歳入歳出予算事項別明細書の定めるところによる。
(予算の通知)
第8条 総務課長は、第5条の規定により町長の決裁を受けたときは、速やかに事項別明細書並びにその他予算の内容を関係各課等の長に通知しなければならない。
(継続費)
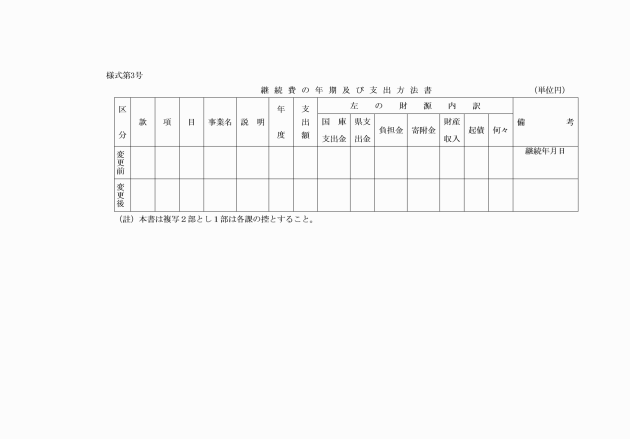
第9条 各課等の長は、継続費を設定しようとするときは、継続年期及び支出方法書を調製して総務課長に提出しなければならない。継続年期又は支出方法を変更する場合もまた同様とする。
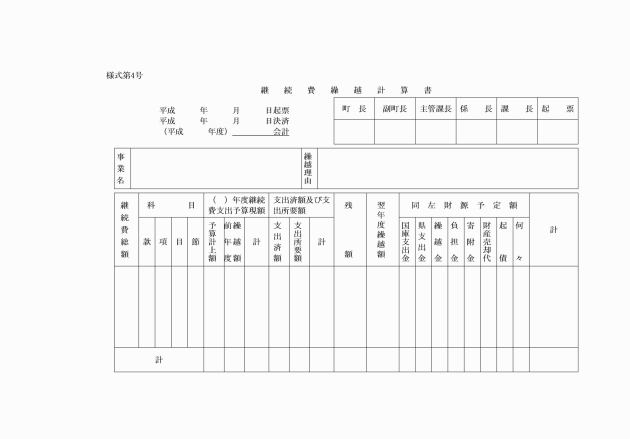
2 継続費にかかる毎年度の支払残高を逓次繰越ししようとするときは、翌年度の5月15日までに継続費繰越計算書を調製して総務課長に提出しなければならない。
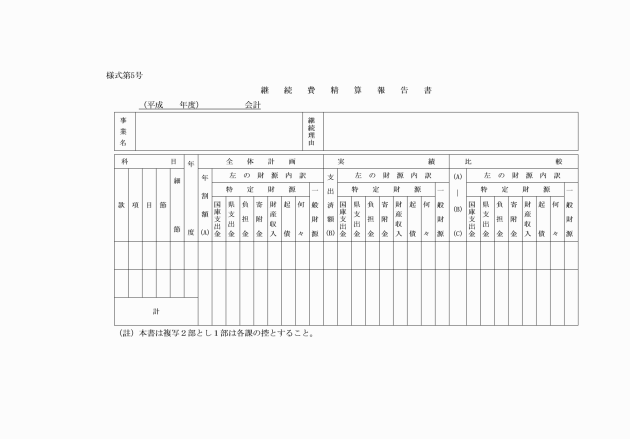
3 各課等の長は、継続年度が終了したときは、継続費精算報告書を作成し、第97条に規定する書類とあわせて総務課長に提出しなければならない。
(繰越明許費)
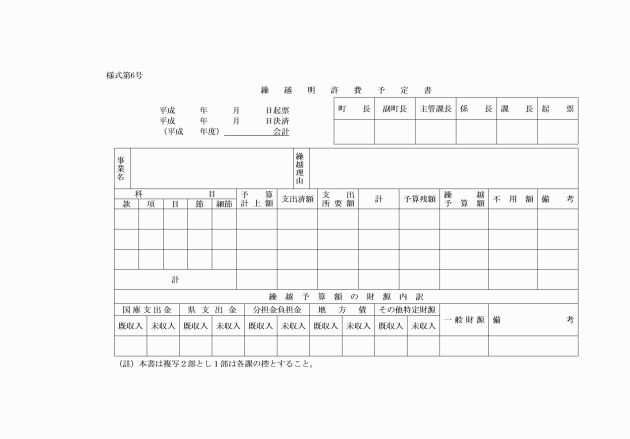
第10条 各課等の長は、予算の繰越明許を行なおうとするときは、その事由の発生した都度、速やかに繰越明許予定書を調製して総務課長に提出しなければならない。
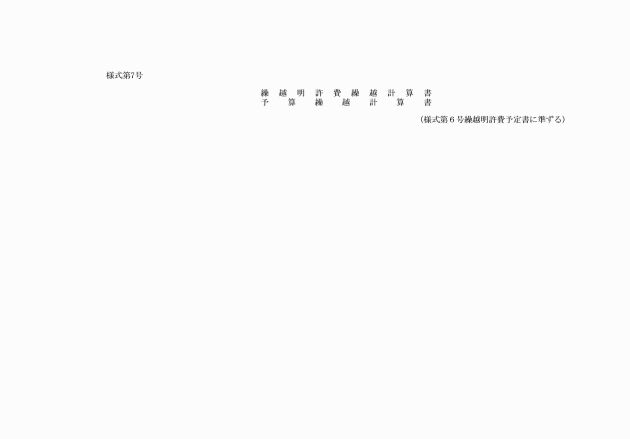
2 各課等の長は、繰越明許費の繰越を行なつたときは、翌年度の5月15日までに繰越計算書を調製して総務課長に提出しなければならない。
(債務負担行為)
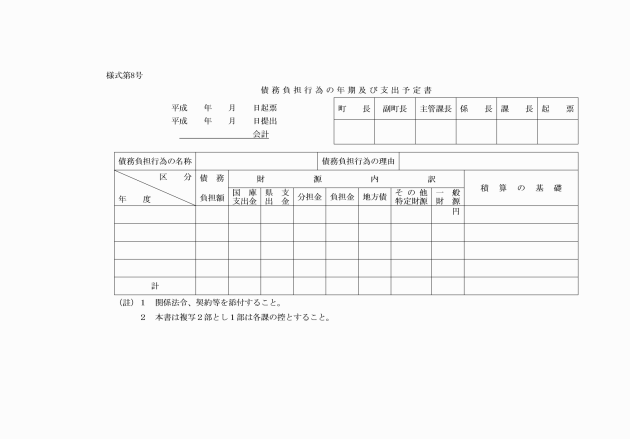
第11条 各課等の長は、債務負担行為をしようとするときは、その理由、負担する年度及び債務負担の限度額並びに必要があるときは当該行為により支出する年度、年限及び年度割額の予定書を調製して総務課長に提出しなければならない。
(継続費、繰越明許費及び債務負担行為に伴う予算の措置)
第12条 総務課長は、前3条の書類の提出があつたときは、これに基づいて予算又は補正予算の原案を作成しなければならない。
(議会への提出資料)
第13条 予算を議会に提出するときは、令第144条第1項第1号から第4号までに定めるものを除くほか、次に掲げる書類及び資料を添付しなければならない。
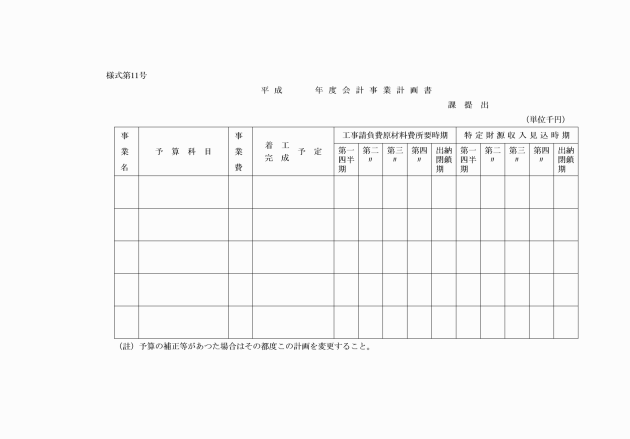
(1) 事業計画書
(2) 前年度歳入歳出決算の統計表
(3) 現年度歳入歳出決算見込の統計表
(4) 翌年度歳入歳出予算の統計表
(5) その他必要な書類等
(予算の写の送付)
第14条 総務課長は、議会において予算を議決したとき又は町長が予算の専決処分をしたときは、直ちにその写を会計管理者及び各課等の長に送付しなければならない。
2 前項の規定により、予算の写を送付する場合において、議会の否決した使途がある時は、あわせてこれを通知しなければならない。
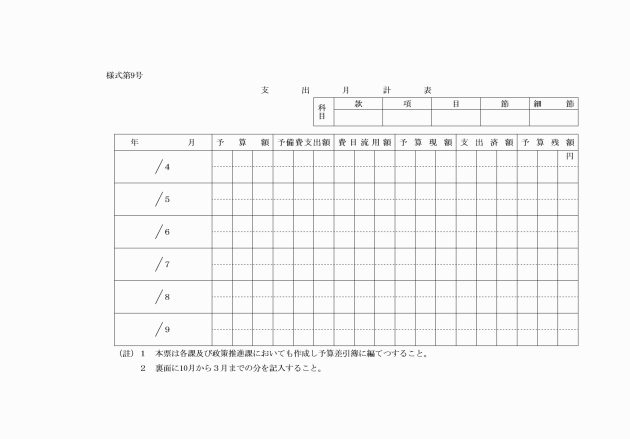
3 会計管理者は、第1項の規定により予算の写の送付を受けたときは、直ちに支出月計表に予算額を記載し、歳出簿として編てつしなければならない。
(予算現計)
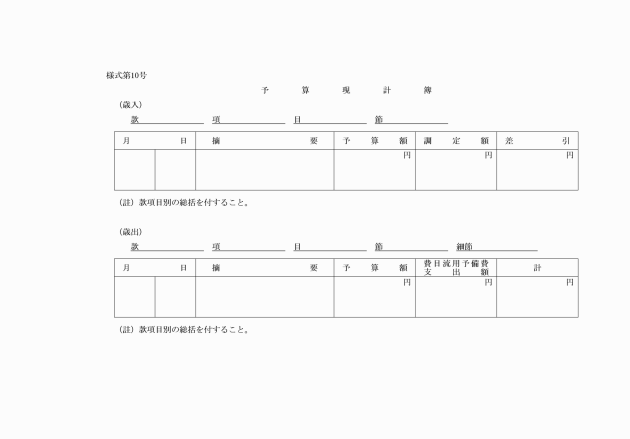
第15条 総務課長は、予算現計簿を備え、予算の現計を常に明確にしておかなければならない。
第2節 予算の執行
(特定収入を財源とする予算の執行)
第16条 国県支出金、分担金、負担金、寄附金及び起債等特定収入を財源の全部又は一部とする事務又は事業については、その収入の見通しが確実となるまで当該事務又は事業に着手してはならない。
2 前項の収入が予算額より減少したときは、各課等の長は当該事務又は事業にかかる実行予算を作成し、総務課長の合議を経て、町長の承認を受けた後でなければ予算を執行することができない。
(事業計画書の提出)
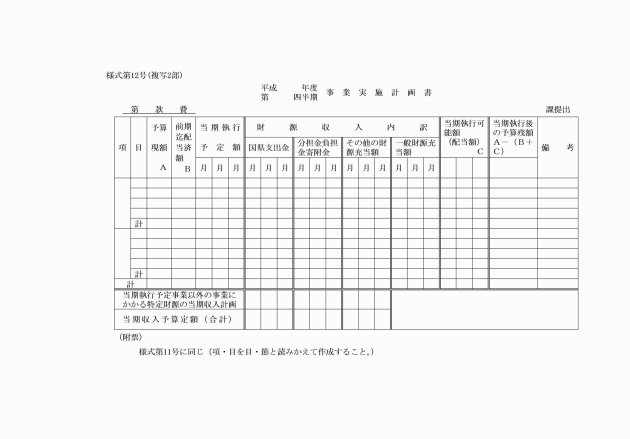
第17条 各課等の長は、第14条の規定により通知された予算に基づいて年間の事業計画書及び各4半期ごとの事業実施計画を作成し、年間の事業計画書及び第1四半期の事業実施計画書にあつては、予算議決後速やかに、第2四半期以降の事業実施計画書にあつては、各4半期開始前10日までにそれぞれ総務課長に提出しなければならない。
2 予算の補正があつたとき又は特別の事由により事業実施計画書を変更する必要があるときは、前項の規定にかかわらず、そのつど提出しなければならない。
(歳入歳出予算執行計画書の調製等)
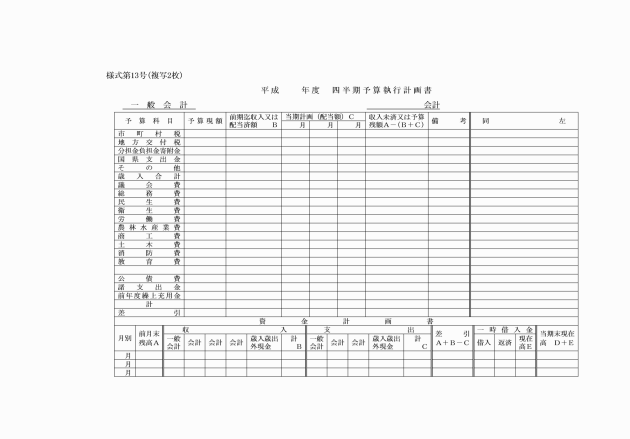
第18条 総務課長は、前条第1項の規定による事業実施計画書の提出があつたときは、その内容を審査調整のうえ、歳入歳出予算執行計画書を調製し、各四半期の5日前までに町長の決裁を受け、会計管理者に通知しなければならない。
3 総務課長は、前項に規定する歳出予算を配当するに当つては、その中に需用費及び役務費の節があるときは、その細節をもつて配当しなければならない。
4 総務課長は、第2項の規定による予算の配当を行う場合、同一の目を2つ以上の課等に配当の必要あるときは、その目についての予算経理を行わなければならない。
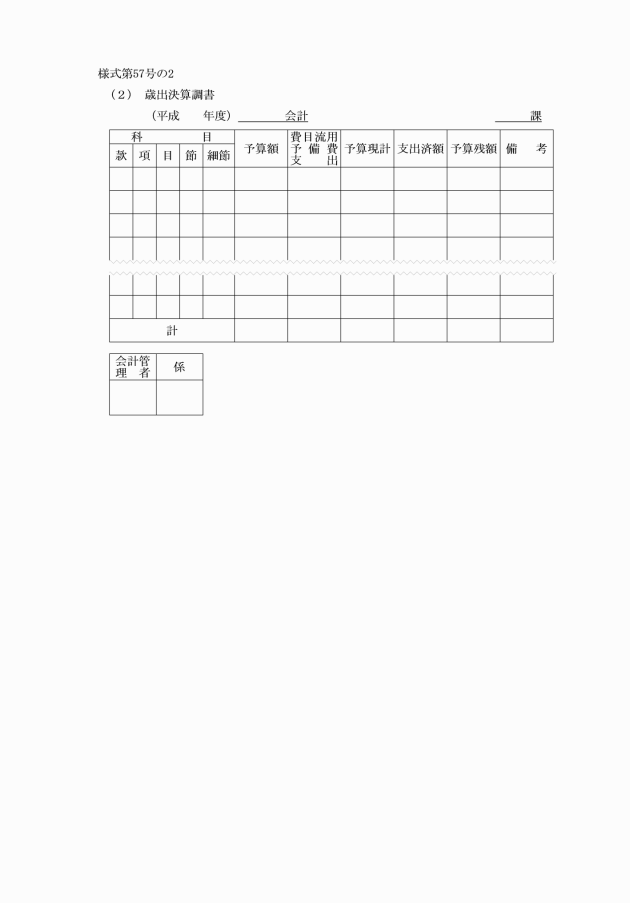
5 総務課長は、予算の補正があつたとき、又は特別の事由により歳入歳出予算執行計画書を変更する必要があるときは、前2項に準じて処理しなければならない。
(資金計画書の調製)
第19条 総務課長は、前条の予算執行計画書の調製と併行して会計管理者の意見を聞き、資金計画書を調製し、町長の決裁を受けその写を会計管理者に送付しなければならない。
(予算執行伺)
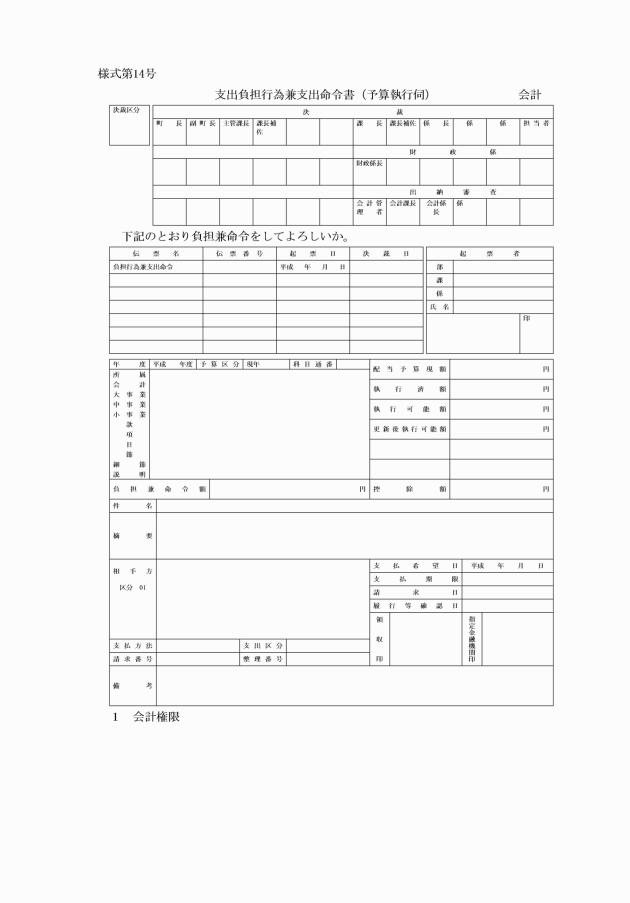
第20条 各課等の長は、予算を執行しようとするときは、その内容を明確に記載した予算執行伺票により、町長(特に重要なものにあつては会計管理者を経て)の決裁を受けなければならない。ただし、次の各号に掲げるものにあつては、この限りでない。
(1) 報酬
(2) 給料
(3) 職員手当
(4) 恩給及び退職年金
(5) 需用費中光熱水費
(6) 公債費中年次償還元利金
(7) 役務費中通信費
(8) 共済組合負担金
(9) 前各号に定めるものを除くほか、法令その他別に定めるところにより債務確定前に町長の決裁を受けることとされているもの
(予算差引簿の備付)
第21条 各課等の長は、予算執行伺票及び物品購入(修繕)伺票等を予算差引簿として編てつ整理し、その所掌にかかる予算の執行状況を明確にしておかなければならない。
(債務負担行為の伺)
第22条 債務負担行為を執行しようとするときは、第20条の規定を準用する。
(予算の流用)
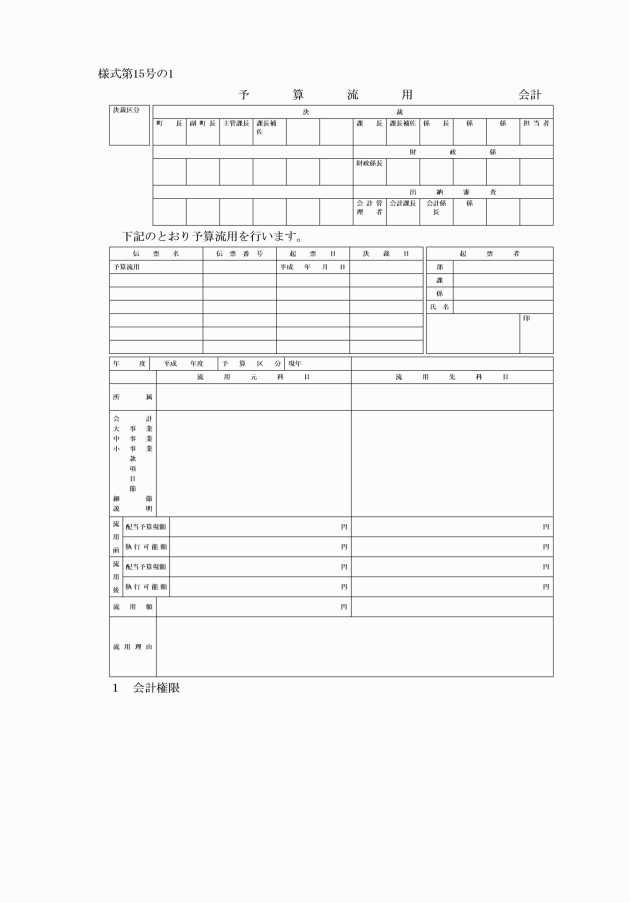
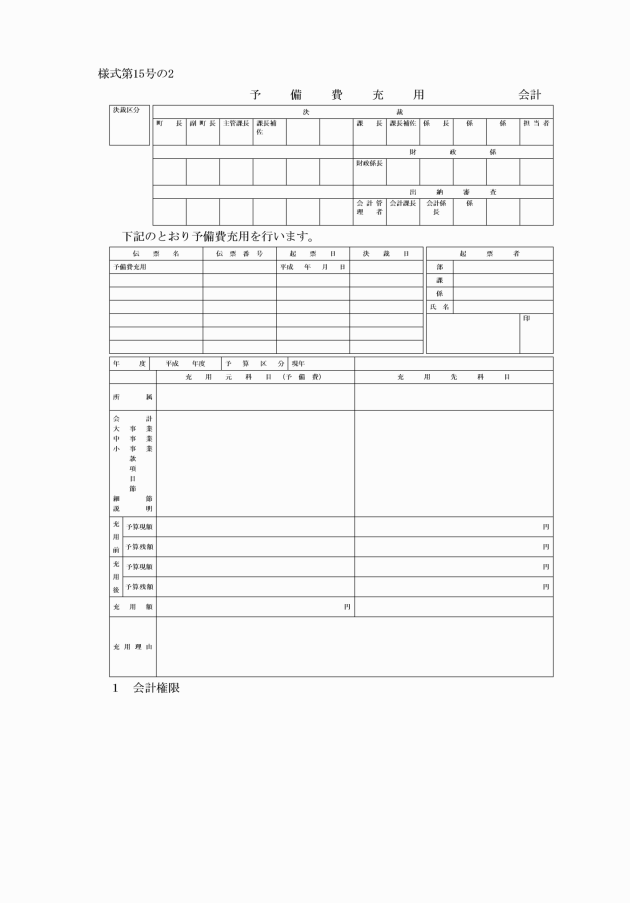
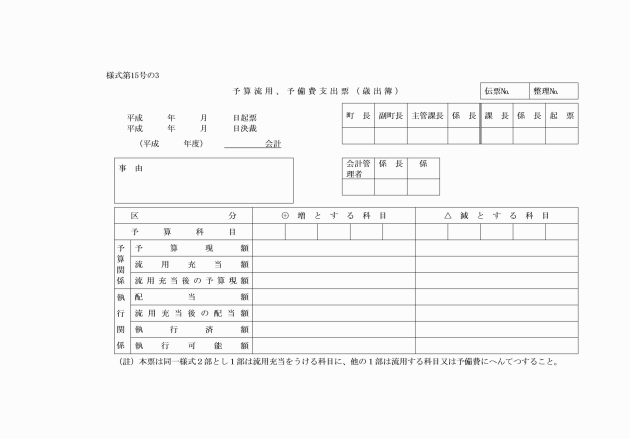
第23条 各課等の長は、歳出予算に定める各項の流用又は配当を受けた歳出予算の目又は節(細節を含む。)間の流用を必要とするときは、予算流用票により総務課長に合議し町長の決裁を受けなければならない。
第24条 削除
(予備費の支出)
第25条 各課等の長は、予備費の支出を必要とするときは、予備費支出票により総務課長に合議し、町長の決裁を受けなければならない。
2 予備費を支出した経費の定額は、これを他の経費の定額に流用することはできない。
2 会計管理者は、前項の通知を受けたときは、直ちに歳出簿に編てつ整理しなければならない。
(事故繰越)
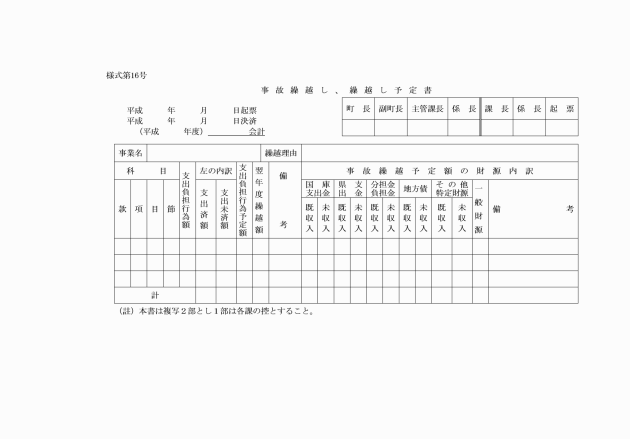
第27条 各課等の長は、所掌する支出負担行為の行なつたもののうち年度内に支払の終らない見込について事故繰越を行う場合は総務課長と協議の上、町長の決裁を受けなければならない。
2 総務課長は、前項の決裁のあつたときは、その旨会計管理者に通知しなければならない。
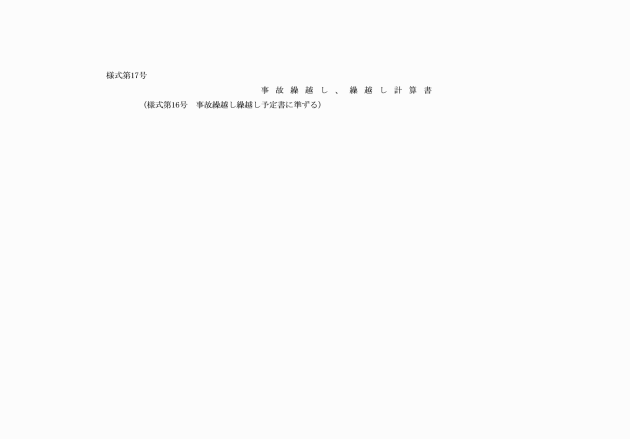
3 各課等の長は、事故繰越を行なつた時は、翌年度の5月15日まで事故繰越計算書を調製して総務課長に提出しなければならない。
第3章 収入及び支出
第1節 通則
(印鑑の通知等)
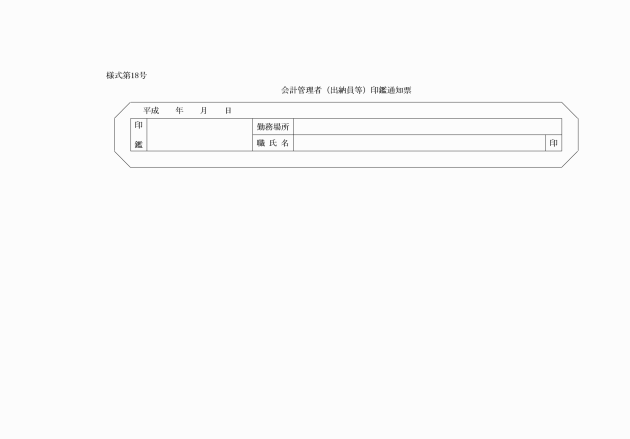
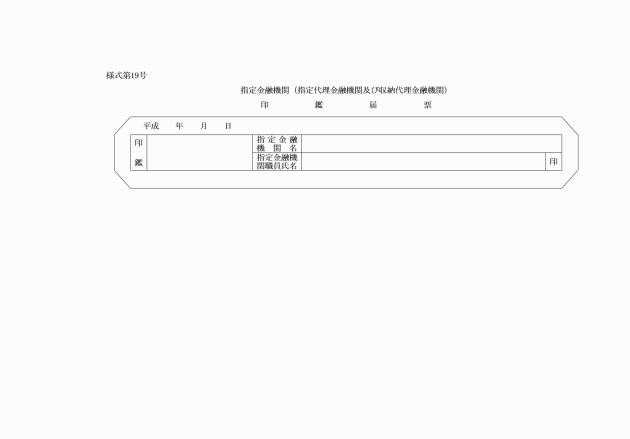
第28条 会計管理者、地方自治法(昭和22年法律第67号)第171条第4項の規定により委任をうけた出納員及びその他の会計職員(以下「出納員等」という。)は指定金融機関にその印鑑(私印を含む。)を通知しなければならない。
2 指定金融機関は、その使用する印鑑及び事務を取扱う職員の印鑑を会計管理者に届け出なければならない。
(収入支出に関する文書の合議及び回覧)
第29条 各課等の長は、国県支出等の内示又は指令若しくは予算の執行を伴う契約等の収入及び支出に重要な関係のある書類は、総務課長及び会計管理者に合議又は回覧しなければならない。
(会計、年度及び科目の更訂)
第30条 各課等の長は、歳入金又は歳出金について、会計、年度又は科目の更訂を必要とするときは総務課長に合議し、町長の決裁を受け、会計管理者にその旨通知しなければならない。
2 会計管理者は、前項の更訂の通知を受けたときは、歳入簿又は歳出簿に編てつ整理しなければならない。
3 第1項の更訂は、歳入金にあつては収入票、歳出金にあつては支出命令票により行なうものとする。
(指定金融機関に対する更訂通知等)
第31条 会計管理者は、前条の規定により会計又は年度の更訂通知を受けたときは、指定金融機関に当該伝票を回付しなければならない。
2 前条第2項の規定は、指定金融機関の帳簿その他の整理にこれを準用する。
第2節 収入
(調定)
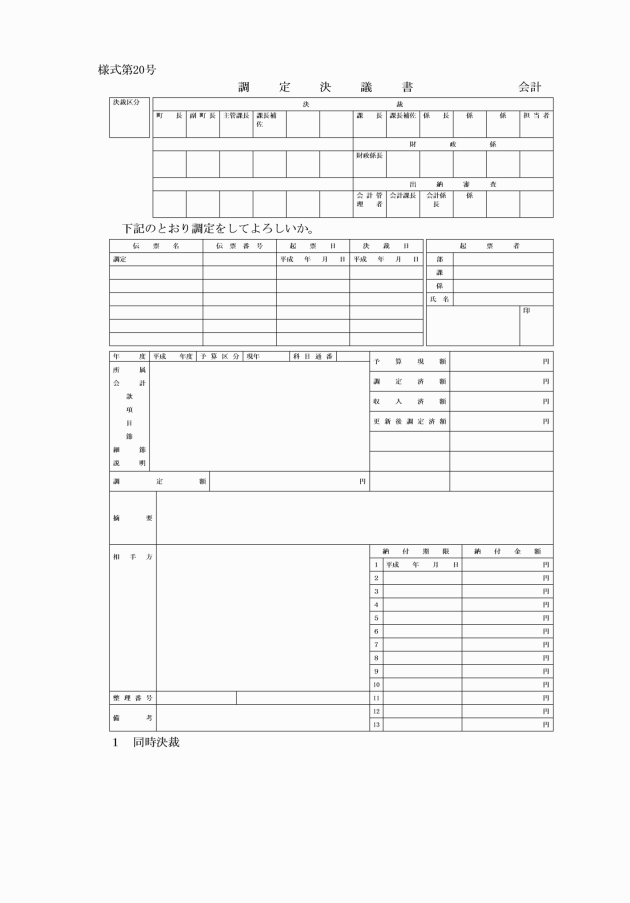
第32条 各課等の長は、町税、分担金、使用料、加入金、手数料及び過料その他の収入を収納しようとするときは、当該収入について、次に掲げる事項を調査し、調定伺票により町長の決裁を受け、調定通知票により会計管理者に通知しなければならない。ただし、納入によらない歳入金及び調定と同時に収納される歳入金にあつては、第61条第2項の規定により回付を受けた収入月計表に調定額を記入し、会計管理者に通知することにより調定通知票に代えるものとする。
(1) 法令、条例又は規則に違反していないか。
(2) 所属年度、歳入科目及び金額に誤りはないか。
(3) その他必要な事項
(調定の変更)
第33条 調定をした後において、当該調定額につき法令の改廃又は調定洩れその他誤びゆう等の事由により変更しなければならないときは、直ちにその事由に基づく増加又は減少額に相当する金額について前条の規定に準じ調定をしなければならない。
(1) 納税通知書 町税条例に定める普通徴収にかかる税
(2) 納入通知書 分担金、使用料、加入金、手数料、過料、過怠金及び物件の賃貸料等
2 納入通知書は、次の各号に定めるところにより発しなければならない。
(1) 定期に属する収入については納期前7日まで。
(2) 契約による収入については契約納期限前
(3) 諸証明手数料等直ちに対応して給付を行なうものについては給付の日
(4) 前3号以外の収入については納入義務発生後10日以内
(口座振替による歳入の納付)
第34条の2 納入義務者は、令第155条の規定により、口座振替の方法により歳入を納付することができる。
2 前項の規定により納付することができる歳入及び納付手続きについては、町長が別に定める。
(納入等の期限)
第35条 法令その他別に定めるものを除くほか、納入通知書の指定する納入の期限は、通知の日から2週間以内においてこれを定めなければならない。
(納入場所)
第36条 納税通知書等を発する場合においては、指定金融機関、及び収納代理金融機関を納入場所としなければならない。
(収入命令)
第37条 収入命令は、調定通知票によつてこれを行なう。ただし、第32条ただし書に規定する収入については納入通知書又は収納金払込票の提出をもつて、これに代えるものとする。
2 次の各号に掲げる収入は、収納のときに収入命令があつたものとみなし、収納することができる。
(1) 預金利子
(2) 延滞金及び延滞加算金
(3) 生産物及び製作品等の即売による収入
(4) 申告納付又は納入にかかる町税
(5) その他町長の指定するもの
(調定通知票等の整理)
第38条 会計管理者は、調定通知票及び収入月計表を歳入簿に編てつ整理しなければならない。
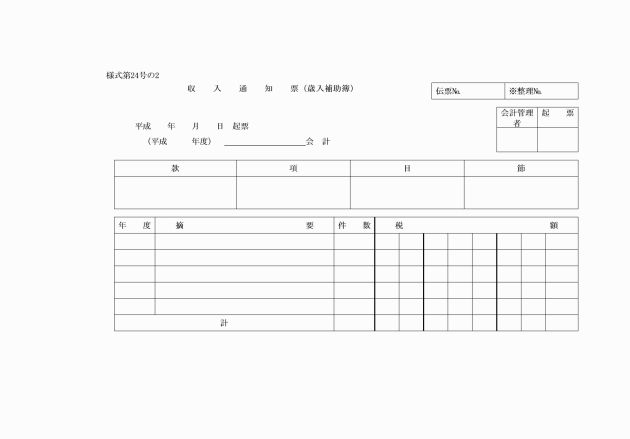
2 各課等の長は、その所掌する収入について調定伺票及び収入通知票を歳入補助簿として編てつ整理し、その状況を明確にしておかなければならない。
2 町長は前項の規定による通知を受けたときは、これに基づいて調定をし指定金融機関に対して指定金融機関を納人とする納入通知書を発しなければならない。
(納税通知書等の再交付)
第40条 納税通知書等を亡失又はき損した者から再交付の請求を受けたときは、徴収簿及び納税通知書等の余白に「年月日再交付」と記載して交付しなければならない。
(督促及び督励)
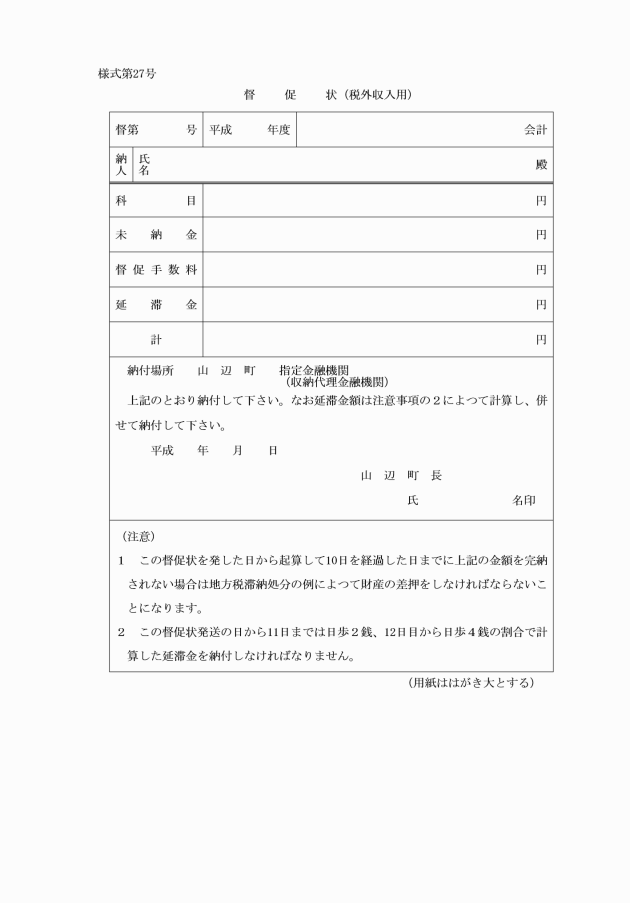
第41条 分担金、負担金、使用料、手数料、加入金及び過料等の収入について納期限までに完納しない者があるときは、納期限後20日以内に督促状を発しなければならない。
2 町税の督促状又は前項の規定による督促状を発したときは、その内容を調定通知票により会計管理者に通知しなければならない。
3 会計管理者は、前項の通知を受けたときは、その状況を指定金融機関に通知しなければならない。
4 第1項に規定する歳入以外の収入について納期限までに完納しない者があるときは、直ちに完納するよう督励しなければならない。
(滞納処分)
第42条 前条第1項の歳入を督促しても完納しないものがあるときは、督促状の指定期限後60日以内に地方税の滞納処分の例により滞納処分に着手しなければならない。
2 前項による滞納処分は徴税吏員が町税に準じて執行するものとする。
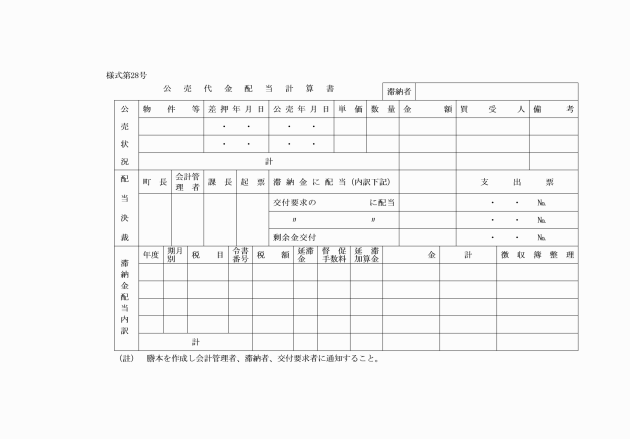
3 滞納処分による公売代金を滞納にかかる徴収金等に配当するときは、公売代金配当計算書により配当の手続きをとり当該計算書の謄本により会計管理者及び滞納者若しくは交付要求をした債権者に通知し、現金は直ちに歳入歳出外現金として指定金融機関に払込まなければならない。
4 会計管理者は、前項の規定による公売代金は、配当確定後遅滞なく配当又は交付の手続きをとらなければならない。
(不納欠損処分の手続)
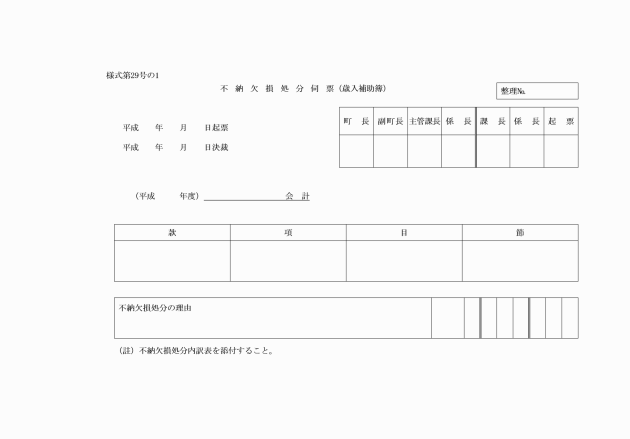
第43条 各課等の長は、歳入について滞納処分の執行停止の処分をしたときから3年を経過して当該歳入の納入義務が消滅したとき又は時効が完成したとき等の事由により不納欠損処分を要するときは、不納欠損処分伺票により町長の決裁を得なければならない。
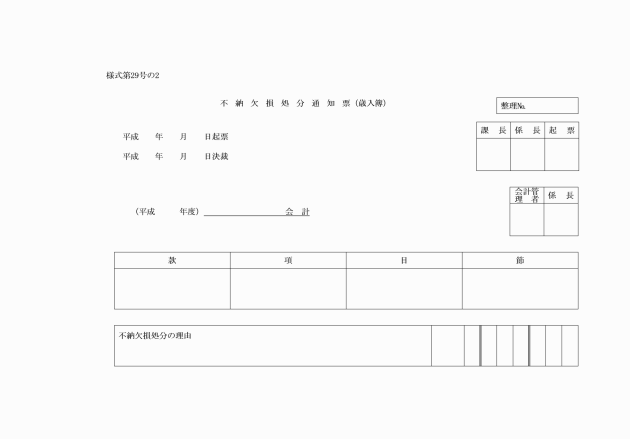
2 各課等の長は、前項の手続きを完了したときは直ちに不納欠損通知票により会計管理者に通知しなければならない。
(過誤納還付)
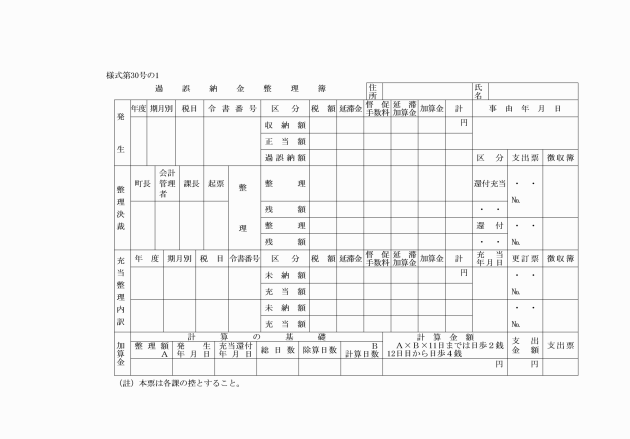
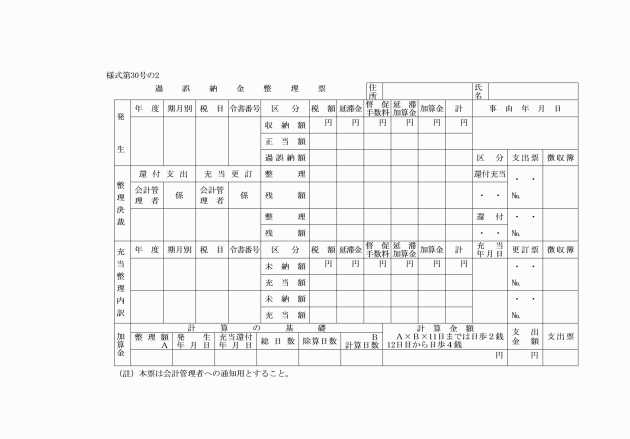
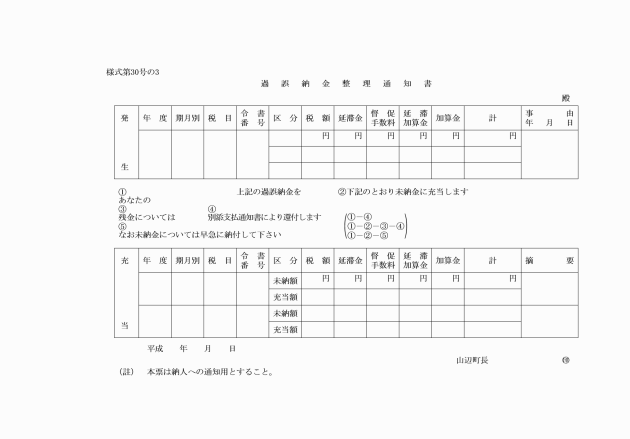
第44条 過納又は誤納となつた収入金があるときは、過誤納金整理票により還付の手続きをとらなければならない。
2 前項の還付金は、出納閉鎖期日前にあつては収入した科目から、出納閉鎖期日後にあつては現年度の歳出から歳出金支払いの例によりそれぞれ還付しなければならない。
(金券の送付)
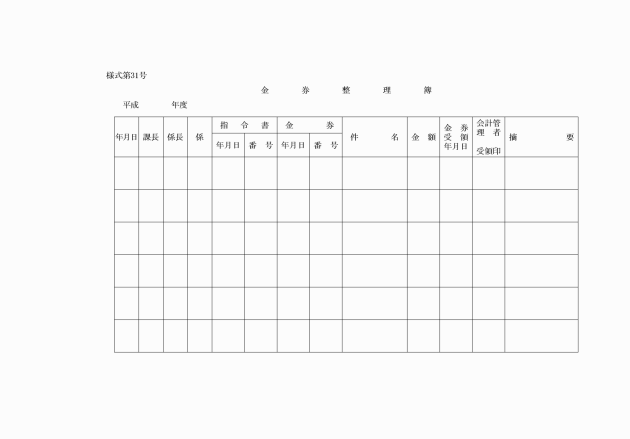
第45条 総務課長は、国庫若しくは県よりの支払通知書等(以下「金券」という。)を受領したときは金券整理票を添えて会計管理者に送付しなければならない。
(収納未済額の繰越)
第46条 毎会計年度において調定した金額で翌年度5月31日までに収納済とならなかつたものは、不納欠損として整理したものを除き、翌年度6月1日において繰越しするものとする。
2 前項の規定により繰越した収納未済額で翌年度の末日までに収納済とならなかつたものは、不納欠損として整理したものを除き、翌々年度4月1日において繰越し、翌々年度末日までになお収納済とならなかつたもの(不納欠損として整理したものを除く。)については、その後逓次繰越しするものとする。
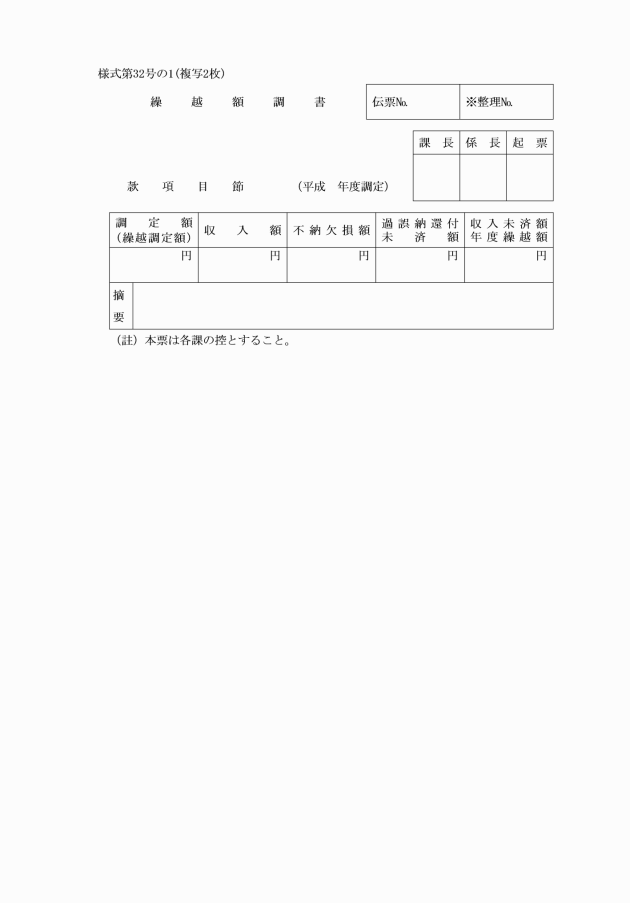
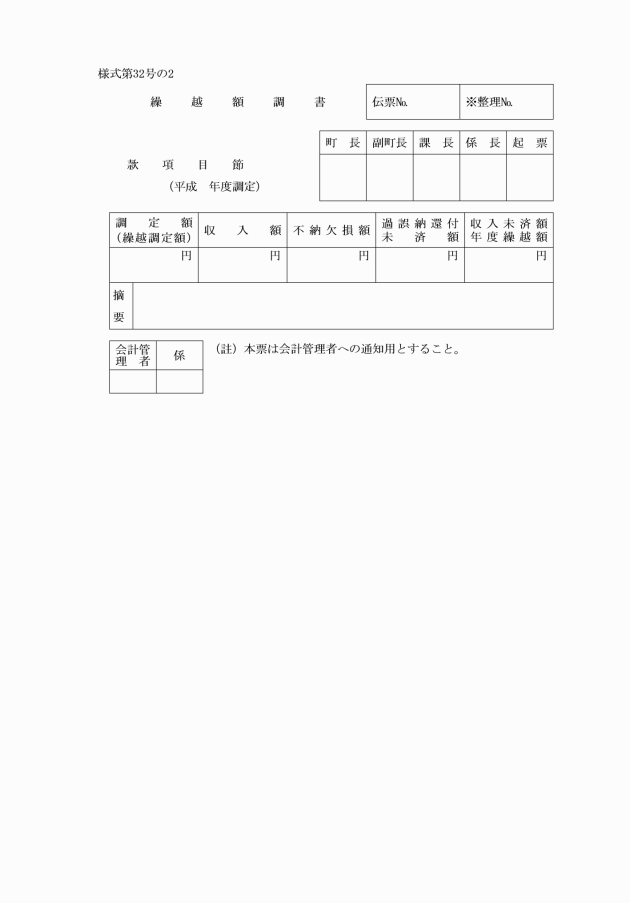
3 各課等の長は、前2項の規定により翌年度に繰越した収納未済額については、繰越額調書を作成し、町長の決裁を経て会計管理者に通知しなければならない。
4 前項の繰越額調書を作成したときは、当該調書にかかる徴収簿又は収入簿(前年度から繰越された収納未済額については滞納繰越簿を含む。)は編てつ整理しておかなければならない。
(見込繰越)
第47条 町長は年度当初の支払資金にあてるため必要があるときは、会計管理者に旧年度の決算前に繰越見込額の一部繰越しを命ずることができる。
2 見込繰越金額は、支払資金に充てる最少限度の額とする。
3 見込繰越しを行つたときは旧年度の決算終了のとき精算し、新年度に繰越しするものとする。
4 会計管理者は、第1項の命令があつたときは、速やかに指定金融機関に対し振替通知票により通知しなければならない。
第3節 支出
(支出命令)
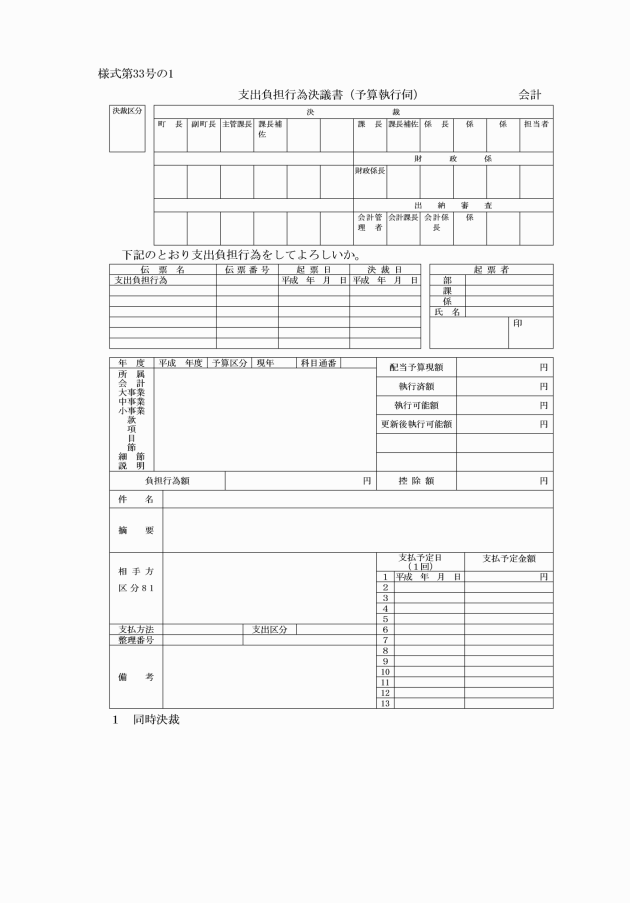
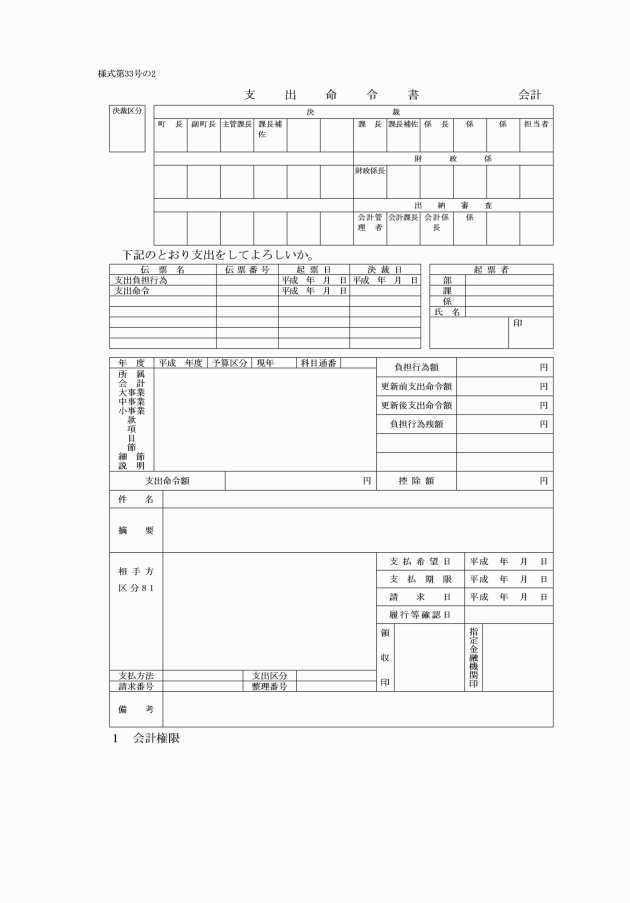
第48条 支出命令は、債権者又は資金前渡を受ける者(以下「資金前渡職員」という。)の請求に基づき、支出科目及び資金前渡、概算払、前金払、精算払、繰替払、隔地払又は口座振替の区別等を記載した支出命令票によつて行なわなければならない。
2 前項の支出命令票には、予算執行伺、契約書その他審査に必要な一切の関係書類を添付しなければならない。この場合において他の支出命令票にも関係のある書類は、いずれか一の支出命令票に添付し、他の支出命令票にはその旨明示して添付を省略することができる。
(1) 報酬、給料、手当、諸給与金、謝金、報償金、弔慰金、寄附金、負担金及び交付金
(2) 町債元利償還金
(3) 基金積立金及び他会計への繰出金
(4) 郵便事業株式会社の事業所等から購入した郵便切手はがき等の代金
(5) 電信電話、電気水道、ガス使用料及びこれらに類するもの
(6) 過誤納還付金及び還付加算金
(7) 前各号に掲げるもののほか、請求書を徴することが適当でないと認められるもの
(支出命令票の審査)
第49条 会計管理者は、支出命令票が送付されたときは、その内容を審査し、次の各号の一に該当すると認めたときは、その理由を明らかにして支出命令票を返さなければならない。
(1) 法令又は予算に違反しているとき。
(2) 支出負担行為にかかる債務が確定していないと認められるとき。
(3) 所属年度又は支出科目に誤りがあるとき。
(4) 金額に違算があるとき。
(資金前渡)
第50条 各課等の長は、資金前渡を必要とするときは、その事由、金額、前渡受領者の職氏名等を明らかにし、第48条第1項に規定する支出命令票により、町長の決裁を受けなければならない。
2 資金を前渡するときは、常時の費用にかかるものは毎月分の予定額を限度とし、随時の費用にかかるものは所要の金額を予定し事務処理上支障をきたさない範囲において出来る限り分割して交付しなければならない。
3 資金の前渡を受けた者が、支払の請求を受けたときは、次の各号に掲げる事項を調査してその支払をし領収証書を徴しなければならない。
(1) 正当な債権者であるか。
(2) 請求の内容に誤りはないか。
(3) その他必要な事項
(概算払のできる経費の範囲)
第50条の2 令第162条第6号の規定により規則で定める経費は、次の各号に掲げるものとする。
(1) 身体障害者福祉法(昭和24年法律第283号)及び老人福祉法(昭和38年法律第133号)による措置費
(2) 概算で支払しなければ施行し難い事務又は事業に係る委託費
(3) 損害賠償金
(概算払)
第50条の3 概算払を受けた者は、所定の期間内に支出票を用いて精算しなければならない。ただし、旅費の概算払を受けた者は、追給及び返納を要する場合を除き、旅行命令簿又は旅行依頼簿に表示して精算することができる。
(繰替金の精算)
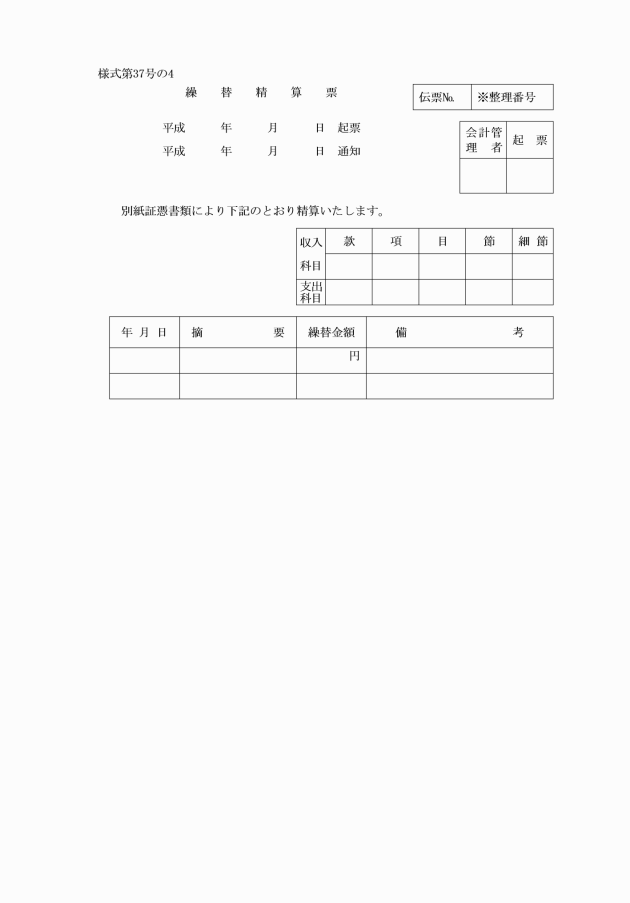
第50条の4 会計管理者及び出納員等、その他指定金融機関又は収納代理金融機関が繰替払を行なつたときは、収入の原符並びに支払を証する書類を添付した精算票を会計管理者に提出しなければならない。
(資金前渡等の精算)
第51条 資金前渡を受けた者は、支払完了後10日以内に証拠書類を各課等の長に提出し、精算しなければならない。
2 概算払又は前金払を受けた者は、その事由の完了した日から10日以内に証拠書類を各課等の長に提出し、精算しなければならない。
3 各課等の長は、前2項の書類を受けたときは、その内容を審査し、適正と認めたときは町長の決裁を受けて会計管理者に送付し、過不足があるときは戻入又は支出を命じなければならない。この場合において、各課等の長及び会計管理者は、関係書類に精算の旨を明示しなければならない。
(過誤払金等の返納)
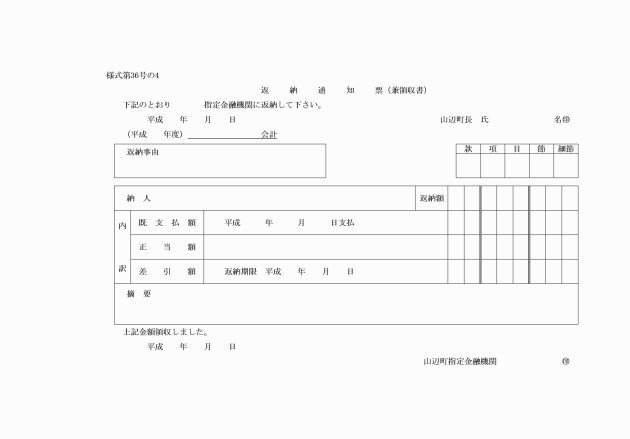
第52条 過誤払となつた金額を返納させるとき、又は資金前渡、概算払及び前金払の返納を要するときは、返納通知票を発しなければならない。
2 前項の返納金は、出納閉鎖期日前にあつてはその経費の定額に戻入し、出納閉鎖後にあつては現年度の歳入として収入しなければならない。
(控除金等の取扱)
第53条 会計管理者は、給与その他の給付の支払いをするときは、法令の定めるところにより徴収すべき所得税、県市町村民税、共済組合掛金等を控除しなければならない。
2 前項の徴収金は直ちに支払うものを除き、歳入歳出外現金として収入保管し、法令の定めるところにより処理しなければならない。
(現金の繰替使用)
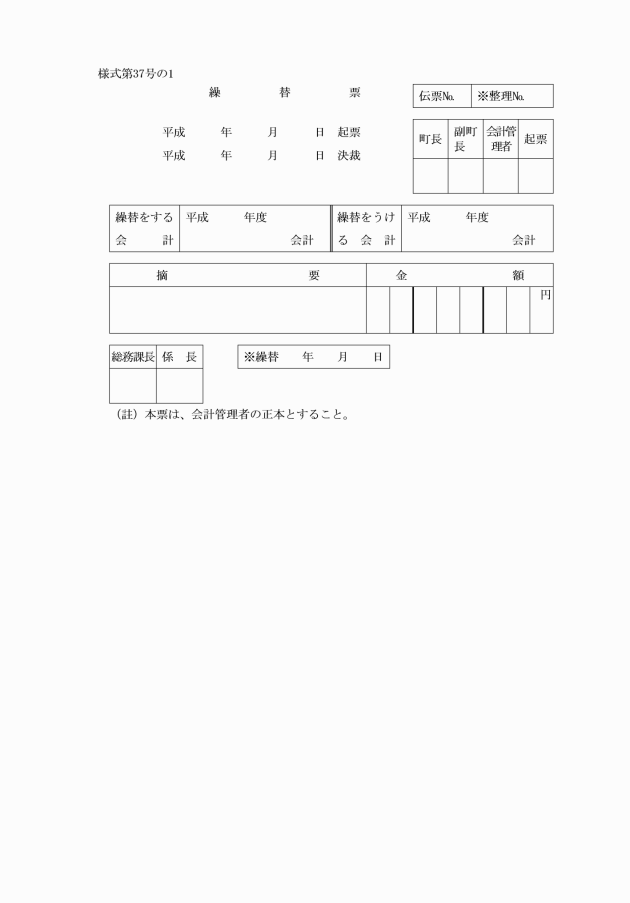
第54条 会計管理者は、各会計間の現金を繰替使用するときは、繰替票により、総務課長に合議しなければならない。
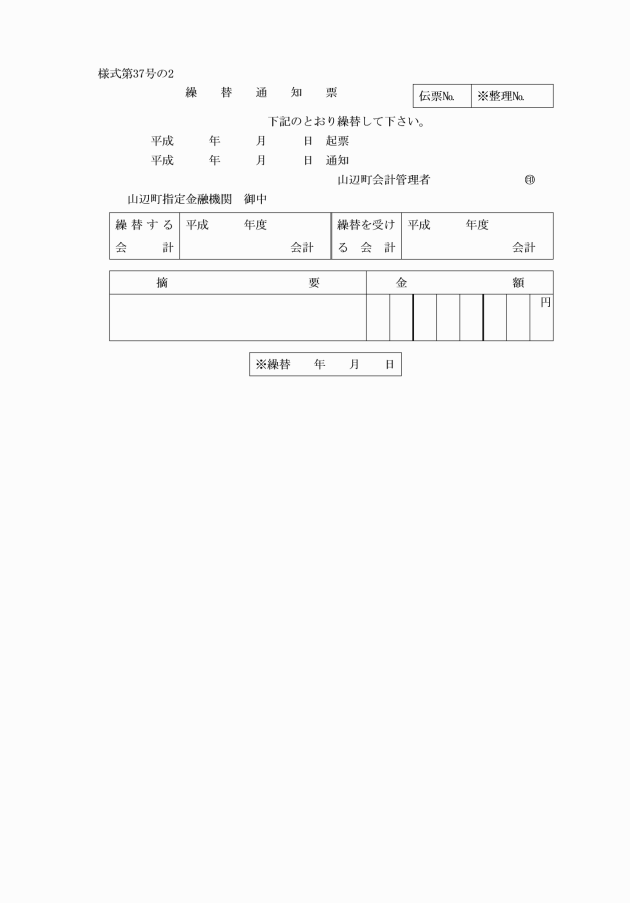
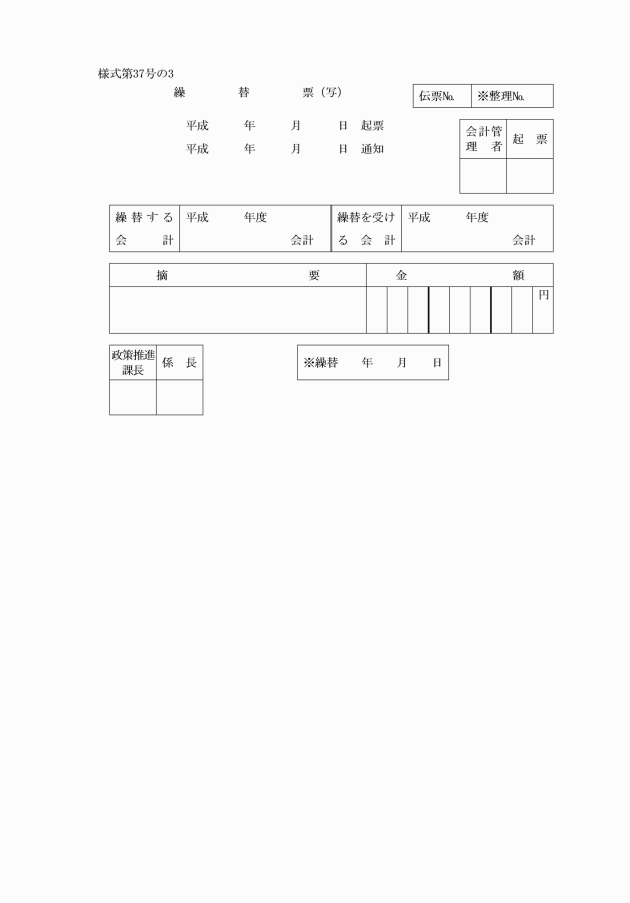
2 会計管理者は、現金の繰替使用を決定したときは、繰替通知票により、指定金融機関に通知するとともに総務課長にその写を送付しなければならない。
第4章 出納
(納付又は納入後の手続)
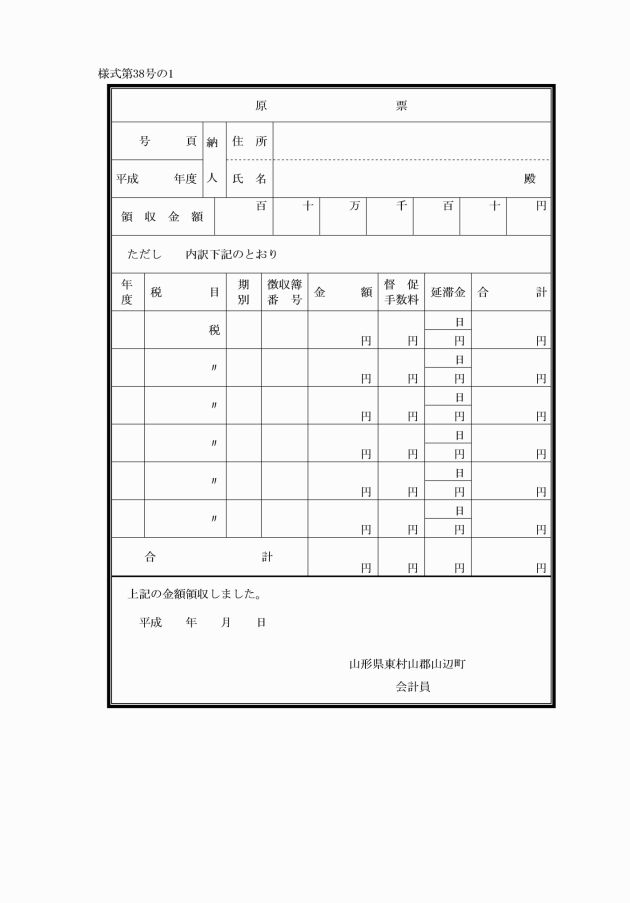
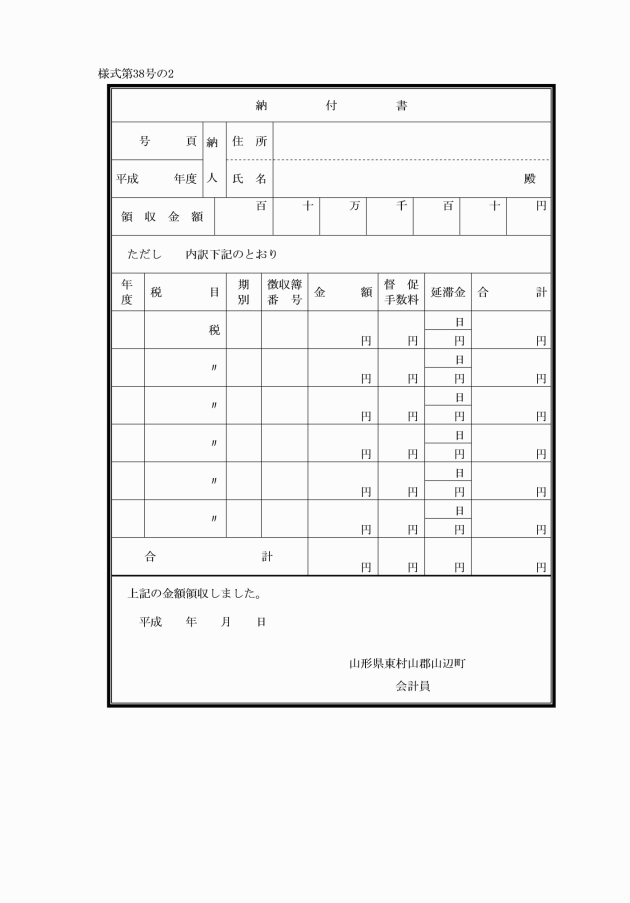
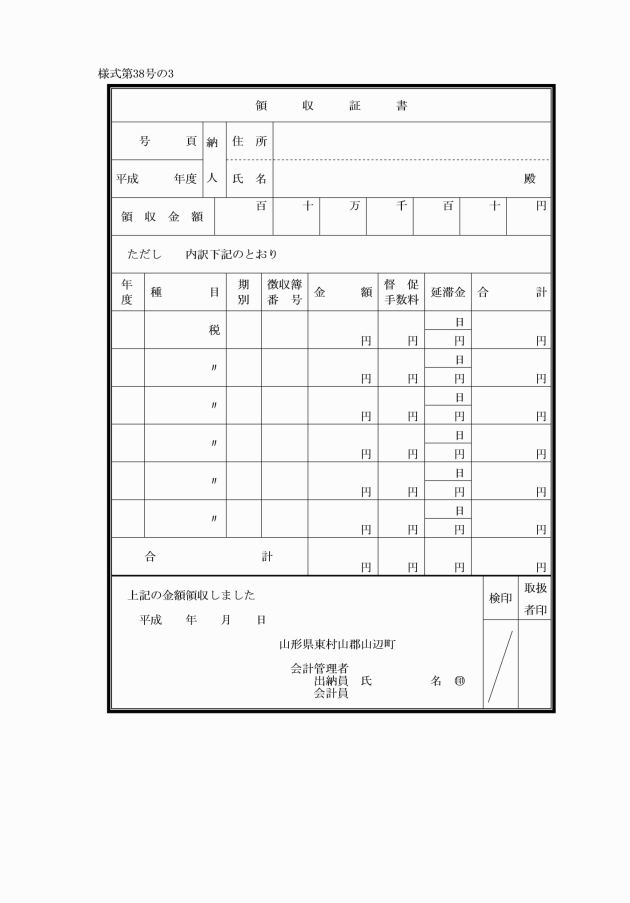
第55条 会計管理者及び出納員等は、収入金を受領したときは、直ちに納人に領収証書を交付しなければならない。ただし、第34条第2項第3号に規定する収入についてはこの限りでない。
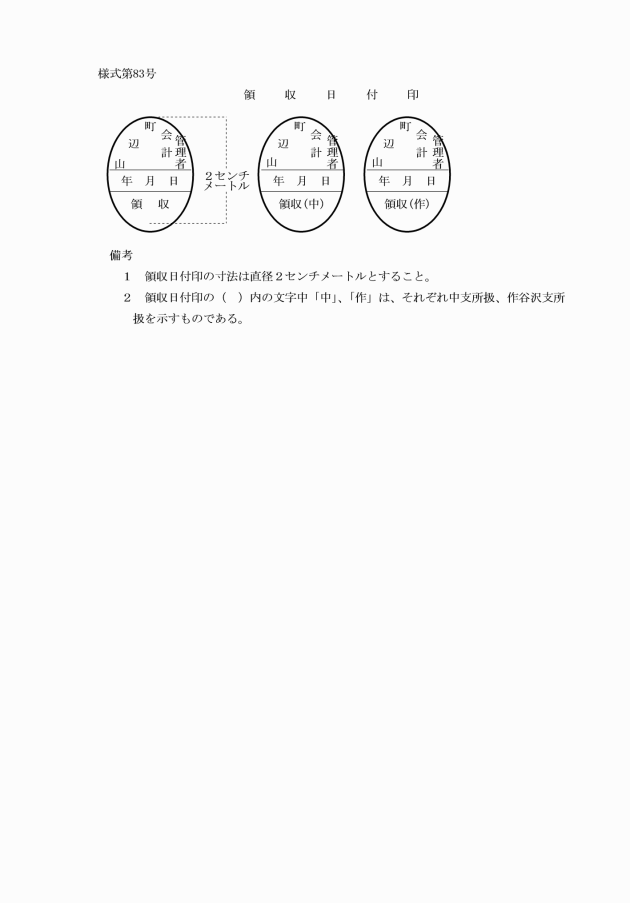
2 前項の領収証書を交付するときは、会計管理者の職印に替えて会計管理者領収の日付印を使用することができる。
3 小切手等をもつて収入金の納付又は納入があつたときは、確実に町の収入金として現金化することができるものに限り、現金にかえて収納することができる。
4 会計管理者は、前項の規定により納付のあつた証券について指定された支払人から支払の拒絶があつたときは、ただちにこの旨及び請求により当該証券を償還する旨を記載した文書を作成し、町長の決裁を経て当該債務者に通知するとともに諸帳簿等の整理をしなければならない。
(出張収納の方法)
第56条 出納員等が出張して収入金を領収しようとするときは、領収証書用紙綴を用いなければならない。
2 領収証書用紙綴が使用済となつたとき、長期間当該事務に従事しないとき、その他領収証書用紙綴の使用が不必要になつたときは、速やかに会計管理者に返納し、補充交付を要するものについては、その交付を求めなければならない。
3 領収証書用紙綴を亡失したときは、速やかに会計管理者に報告し、会計管理者は、町長に報告しなければならない。
4 町長は、前項の報告があつたときは、直ちに亡失した年月日、場所、領収証書用紙綴番号、枚数及び出納員等の氏名を告示し、亡失した旨を明らかにしておかなければならない。
5 領収証書発行の際、書損じ、汚損等により使用できない場合においても、これを破棄してはならない。
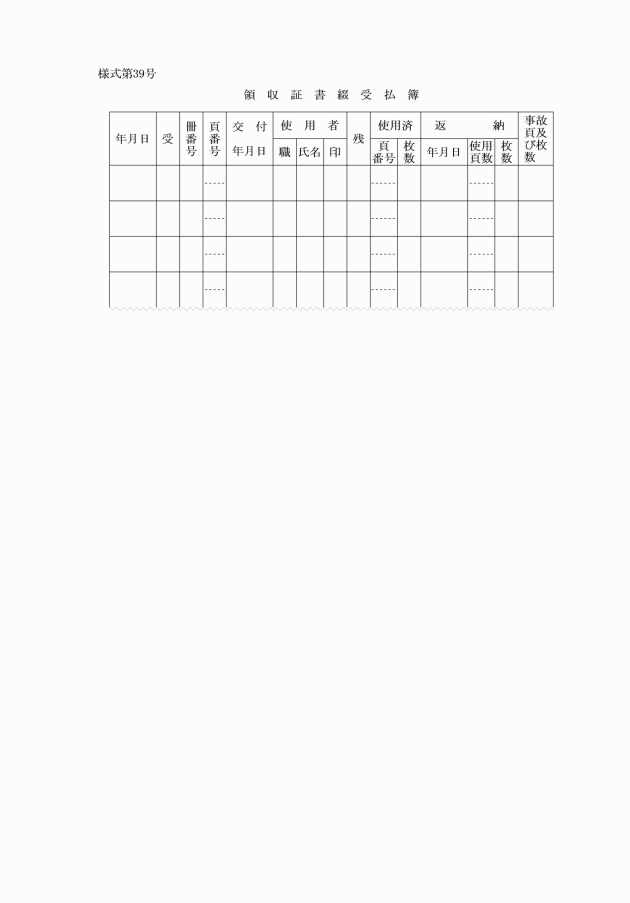
6 会計管理者は、領収証書用紙綴受払簿を備え、その出納を明らかにしておかなければならない。
(領収証書発行の方法)
第57条 前条の領収証書は、1枚につき原則として1件を限り所要事項の記載をし、記名捺印のうえ、納人に交付しなければならない。ただし、同一納人について2件以上同一種目の収入金である場合は、これをあわせて1枚に記載することができる。
(収入金の払込)
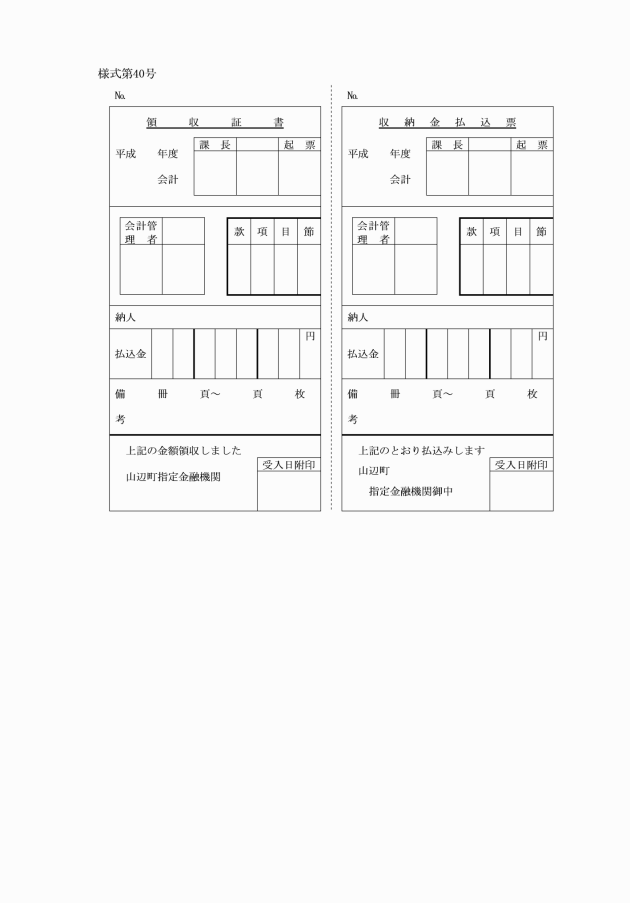
第58条 会計管理者及び出納員等が収入金を収納したときは、収納金払込票に領収証書写を添え、即日又は翌日指定金融機関に払込まなければならない。ただし、指定金融機関から遠隔の地にある出納員等は、会計管理者の承認を受けて払込の期限を延期することができる。
(出納員の引継)
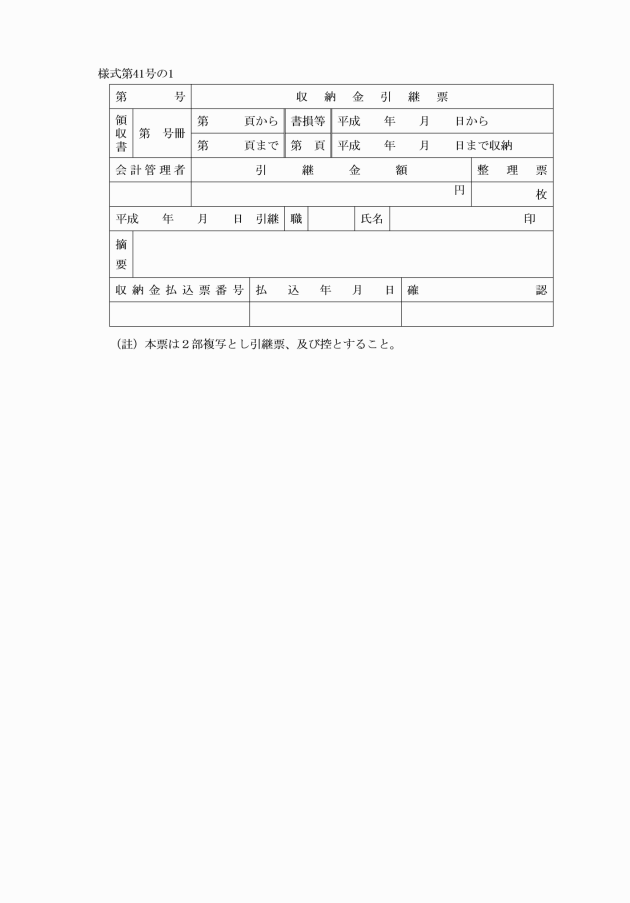
第59条 第28条に規定するその他の会計職員は、収納金を指定金融機関に払込んだときは、収納金引継票に領収証書原符その他関係書類を添え出納員に引継ぎ証印を受けなければならない。
(収入の整理)
第61条 会計管理者は、納税通知書等の原符、領収証書原符及び収納金払込票(以下「原符等」という。)により会計及び年度別に収入票を作製し、これを歳入内訳簿に編てつ整理しなければならない。
2 会計管理者は、月末において、歳入内訳簿により会計、年度及び歳入科目ごとに収入月計表を作成し、各課等の長に回付しなければならない。この場合において、個人の県民税及び個人の町民税については、それぞれ分割し、分割後の個人の県民税にかかる徴収金は、歳入歳出外現金として整理するとともに第67条の規定により指定金融機関に対し、振替を通知しなければならない。
4 各課等の長は、前項の規定により収入通知票等の送付を受けたときは、速やかに徴収簿、歳入補助簿及び滞納繰越簿の整理をした後直ちに原符等を会計管理者に返さなければならない。
(本庁における直払)
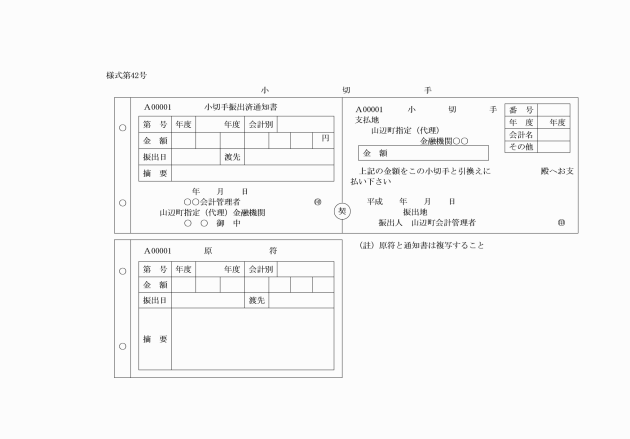
第62条 会計管理者は、本庁において直接債権者に支払いをするときは、債権者に通知するとともに、指定金融機関を支払人とする小切手を振出さなければならない。
2 会計管理者は、債権者の申出があり、かつ2人以上の債権者に対する支払については、その集合した金額について支払通知票を振り出すことができる。この場合において個々の債権者に対する支払いは、支出命令票を指定金融機関に回付することにより支払いの通知が行なわれたものとみなすものとする。
3 会計管理者は、債権者の申出があつたときは、自ら現金で小口の支払いをすることができるものとする。
(隔地払)
第63条 会計管理者は、債権者の居所が遠隔であること、その他の事由により前条第1項の支払いによりがたいときは、指定金融機関に対して小切手振出通知書を発し、債権者に対しては支払通知票並びに指定金融機関を支払人とする小切手を送付しなければならない。
2 会計管理者は、支出命令において債権者が同一であつて、かつ、支出科目の節まで同一である場合は支出命令票を集合し、前項の手続きをとることができる。
(銀行振込)
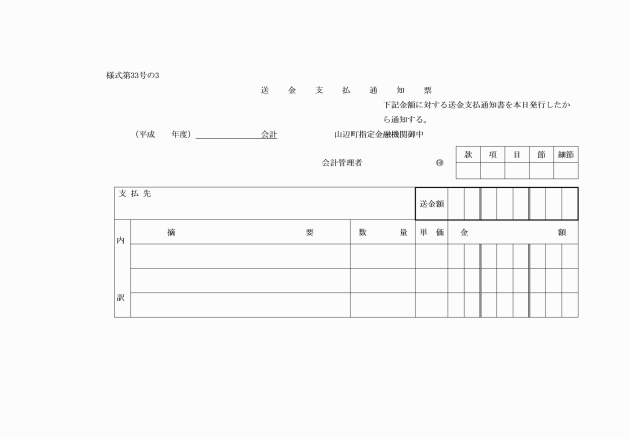
第64条 国及び他の地方公共団体に送金するとき又は債権者から、その債権者の指定する銀行の預金又は貯金に振込の請求があつたときは、送金支払通知票にその旨を表示し、債権者に対しては、銀行振込みの旨を表示した送金支払通知票を送付して指定金融機関に振込みの手続きをとらせなければならない。
2 前項の振込みの請求は請求書の余白に記載して行なうものとする。
(小切手の紛失通知)
第65条 会計管理者は債権者から小切手を紛失した旨の報告をうけたときは、その旨を直ちに指定金融機関に対して当該小切手の番号及び金額等を通知しなければならない。
(支払通知票の有効期限)
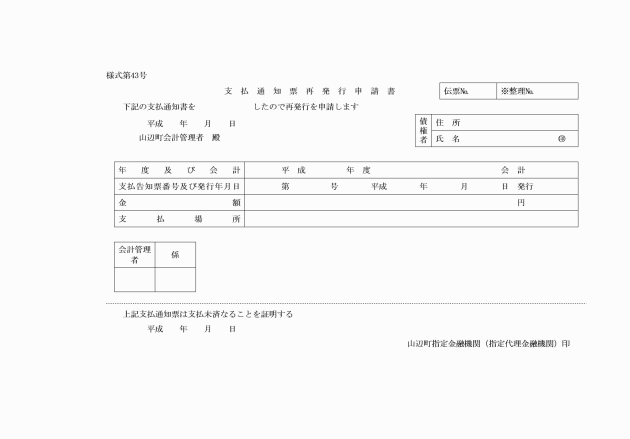
第66条 第63条の規定による支払通知票は、指定金融機関に対して送金のための資金の交付を行なつた日から1年を経過したときはその効力を失う。
2 債権者から前項の規定により無効となつた支払通知票について再交付の申請があつたときは、現年度所属の歳出として、新たに支出の手続をとらなければならない。
(振替命令)
第67条 各課等の長は、次の各号に掲げる支出をしようとするときは、支出命令票及び収納金払込票により、町長の決裁を受け、会計管理者に通知しなければならない。
(1) 他の会計又は歳入歳出外現金に繰入のため支出するとき。
(2) 同会計又は他会計に充当又は納付のため支出するとき。
(3) 歳計剰余金を翌年の会計に繰り入れるとき。
(4) 歳入を前年度の歳入に繰り上げて充用するとき。
2 会計管理者は、前項の通知を受けたときは、指定金融機関に当該伝票を回付しなければならない。
(歳出簿の整理)
第68条 会計管理者は、支払又は振替の通知及び支払の通知の手続等を了したときは、支出命令票等に所要の記載をしこれを科目ごとに区分して歳出簿に編てつ整理しなければならない。
(収支日計表)
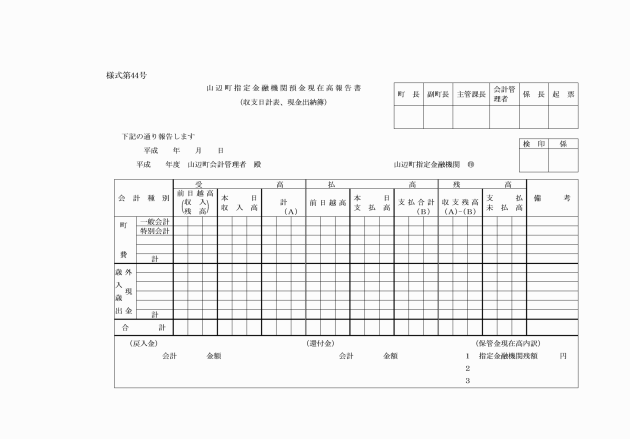
第69条 会計管理者は、指定金融機関から報告のあつた普通預金現在高報告表に普通預金以外の保管金の現在高を記入し、町長の決裁を得た後、収支日計表として編てつ整理しなければならない。
(証拠書類の整理)
第70条 会計管理者は、収入票及び支出命令票の添付書類を年度、会計、科目別に分類し、区分紙を捜入して編てつ整理しなければならない。
第5章 指定金融機関
第1節 総則
(指定金融機関等)
第71条 町に属する現金の出納を行う金融機関は指定金融機関及び収納代理金融機関とする。
(出納)
第72条 指定金融機関において、現金の支払いをするときは、町名儀の普通預金から払いもどし、現金の払込みを受けたときは直ちに町名儀の普通預金口座に預入の手続をとるものとする。
2 指定金融機関は、会計管理者から小切手の振出しの通知を受けたときは町名儀の普通預金から当座預金に組替えの手続きをとるものとする。
(出納時間)
第73条 指定金融機関の出納時間は、午前9時から午後3時までとする。ただし、会計管理者又は出納員等の要求があつたときは、これを延長し、又は臨時に出納をしなければならない。
(出納の記帳)
第74条 指定金融機関における出納の記帳は、会計別の歳入歳出金及び歳入歳出外現金に区分し、さらにこれを年度別に区分しなければならない。
(支払事務取扱上の留意事項)
第75条 指定金融機関は、常に支払いを迅速適正にするように努めるとともに送金に際しては、債権者の利便についても考慮しなければならない。
(諸帳簿等の保存期間)
第76条 指定金融機関は、諸帳簿その他金銭出納に関する書類については、これを会計年度ごとに区分し、目録を附して次の期間保存しなければならない。
第1類 10年保存
(1) 収支計算表
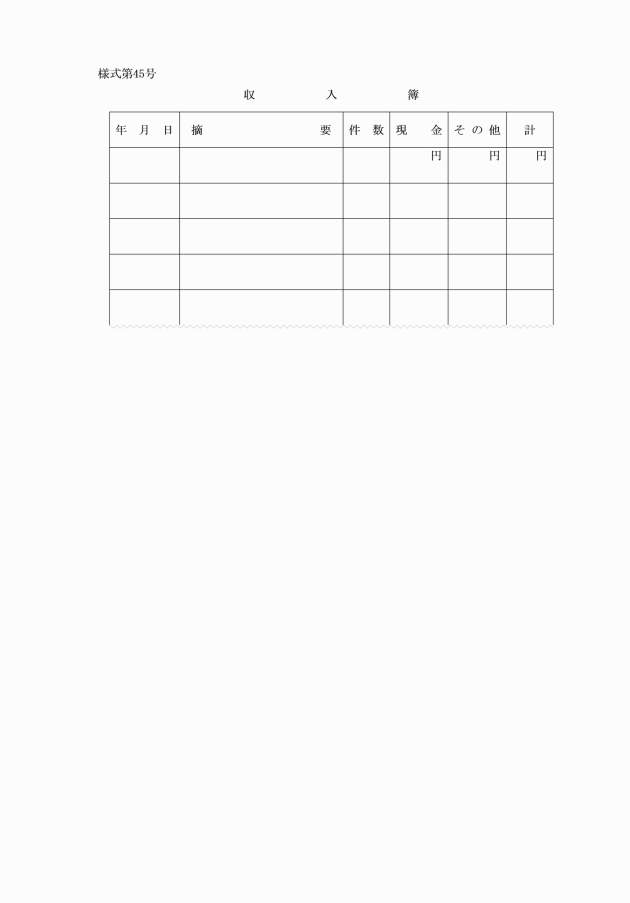
(2) 収入簿
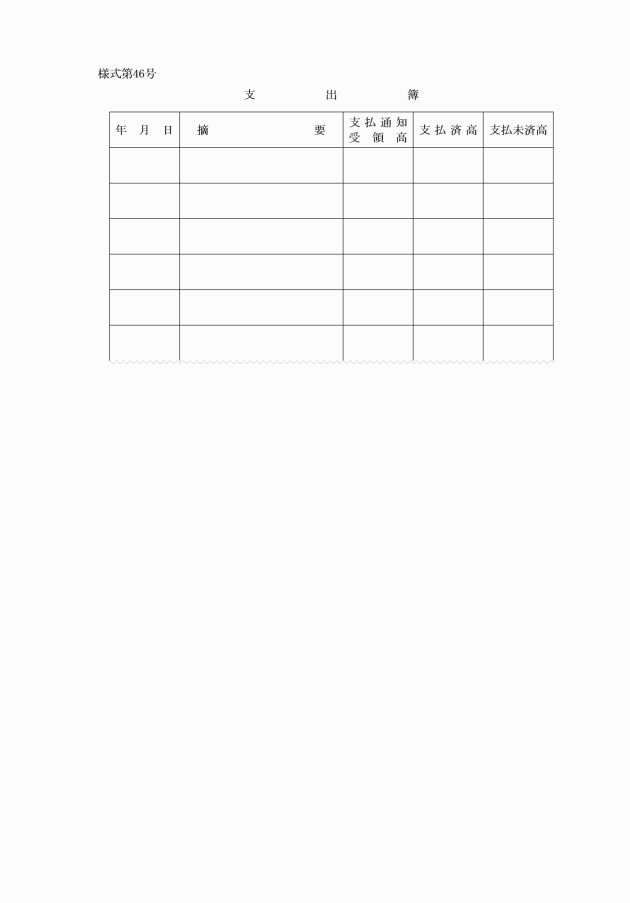
(3) 支出簿
第2類 5年保存
第1類に属しないもの
2 前項の保存期間は、当該帳簿又は文書の処理完結の翌年度から起算する。
第2節 出納
(現金等の受入)
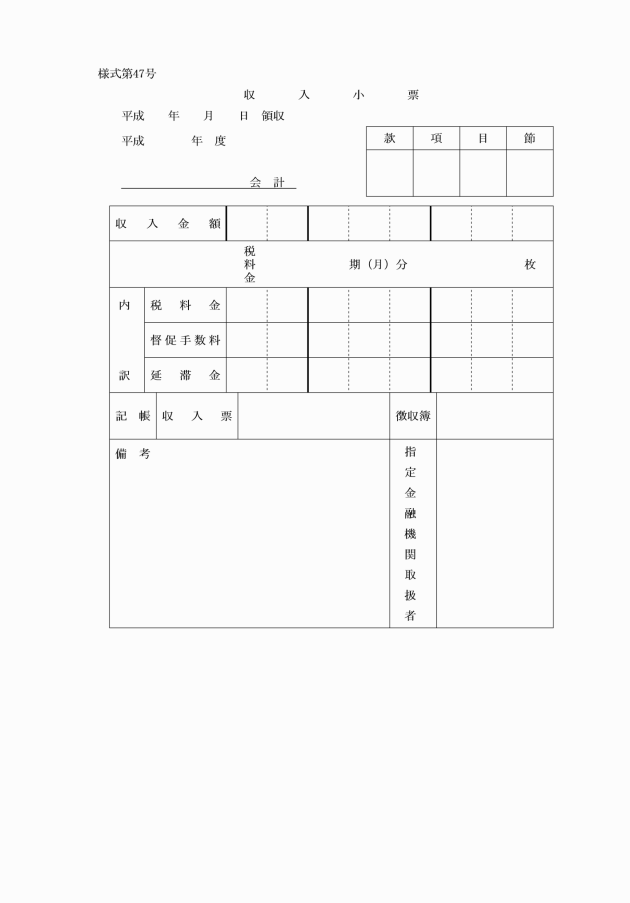
第77条 指定金融機関は、納人(会計管理者及び出納員等を含む。以下本条において同じ。)から納税通知書等又は収納金払込票を添え、現金、口座振替若しくは証券の納付を受けたときはこれを領収し、領収証書を納人に交付し、原符等は年度科目別に区分し、その金額及び枚数の合計を記入した収入小票を添え、翌日までに会計管理者に送付しなければならない。
2 指定金融機関において現金を領収したときは、納税通知書等、収納金払込票及び領収証書の表面に領収年月日及び領収済の印を押さなければならない。
3 会計管理者から指定金融機関に発する収納の通知は、納人の指定金融機関に対する納税通知書等又は収納金払込票の提出をもつて行つたものとみなす。
(1) 納期限を経過した歳入金については、所定の延滞金
(2) 督促状発付のものについては督促手数料
5 地方自治法第231条の2第4項に規定する代用納付のあつた証券について支払の拒絶があつたときは、その旨を直ちに会計管理者に報告するとともに諸帳簿等の整理をしなければならない。
(出納閉鎖後における前年度所属歳入金等の受入れ)
第78条 指定金融機関は前年度所属の歳入金又は返納金を6月1日以後納人から当該年度の記載のある納税通知書等を添え現金の納付をうけたときは、現年度の歳入としてこれを領収しなければならない。
2 指定金融機関において前項の支払いを了したときは、直ちに小切手及び支出命令票の表面に支払年月日及び現金支払済の印を押さなければならない。
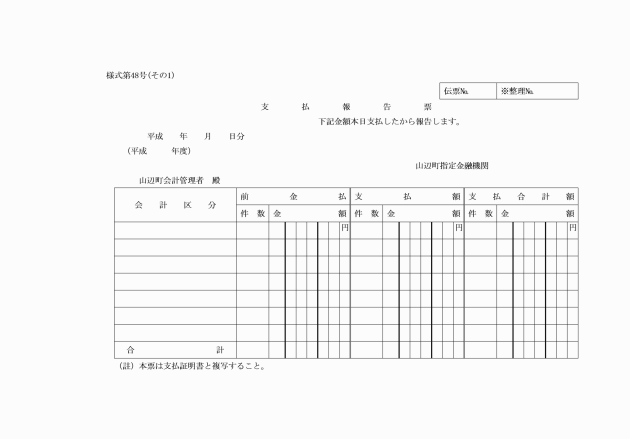
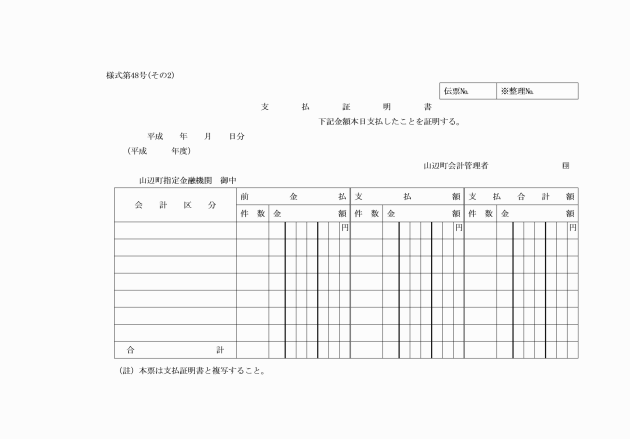
3 指定金融機関は、当日の第1項の支払総額について支払報告票を作成しこれに当該小切手及び支出命令票を添えて会計管理者に送付し、当該支払総額について証明を受けなければならない。
2 前項の規定により、債権者に現金を送付したときは、所定の領収証書を徴し速やかに会計管理者に送付しなければならない。
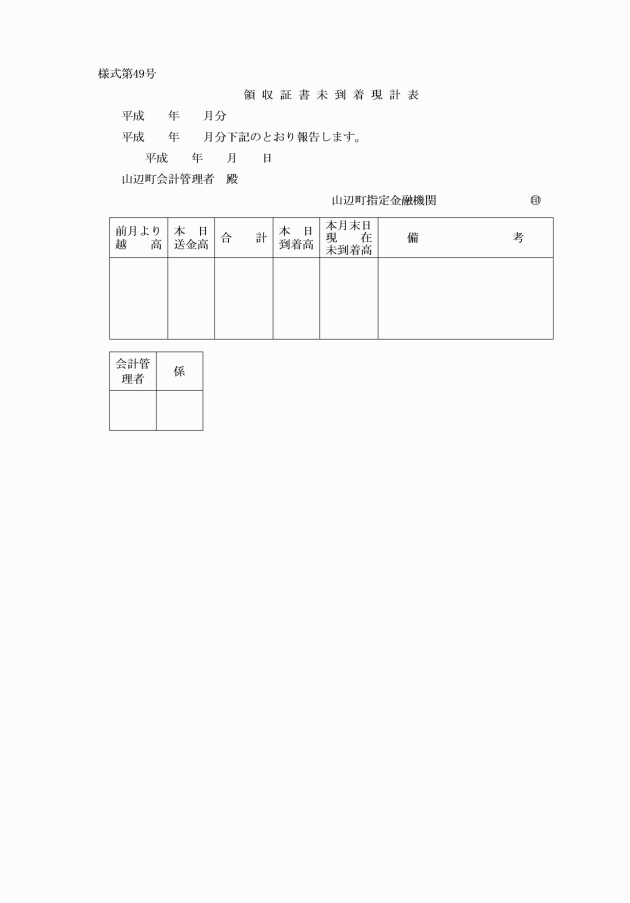
3 指定金融機関は、毎月末において領収証書未到着現計表を作成し会計管理者に送付しなければならない。
(指定金融機関における支払いの拒否)
第81条 指定金融機関は、現金の支払をする場合において次の事項に該当するときは支払を拒み、かつ、必要と認めたときは、会計管理者に対し、その理由を附し関係書類を返さなければならない。
(1) 当該支払通知票が符合しないとき。
(2) 会計管理者の印影が明らかでないとき、若しくは第28条の規定により通知を受けた印鑑と符合しないとき。
(3) 小切手の金額その他債権者名等を改ざんしてあると認められるとき。
(4) 小切手を汚損してその要部を認め難いとき。
(5) 支払通知を受けた金額が所属会計の普通預金残高をこえたとき。
(源泉控除の方法)
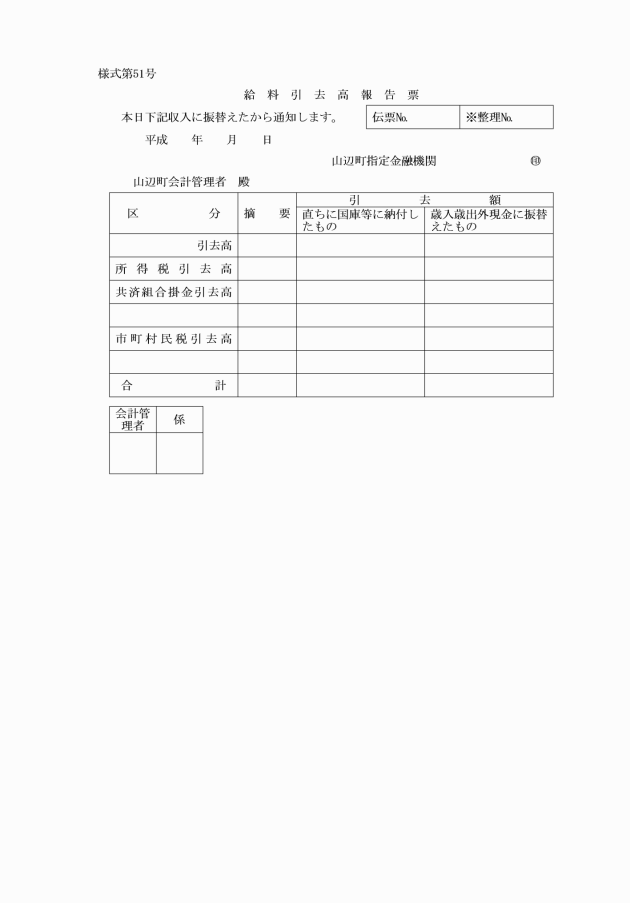
第82条 指定金融機関は、支出命令票に現金支給高及び所得税又は共済組合掛金等の引去高があるときは、現金支給高を債権者に交付し、所得税、共済組合掛金等は歳入歳出外現金に振替えなければならない。ただし支払通知票に所得税の納付書を添附してある場合は直ちに当該納付書により所得税を国庫に納付しなければならない。
(振替)
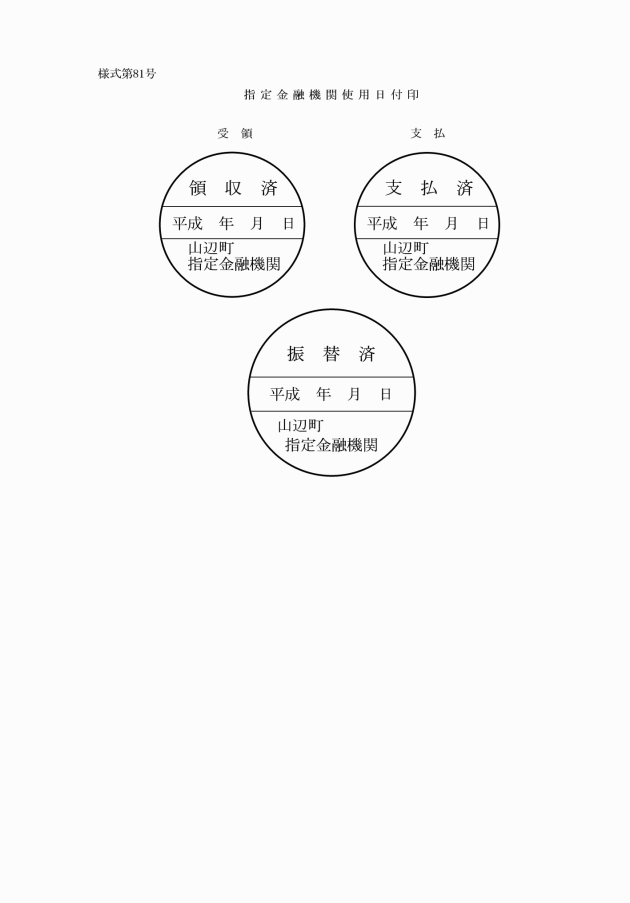
第83条 指定金融機関は会計管理者から振替の通知をうけたときは、支払及び収入の例により(金額を朱書した場合は歳入還付及び定額戻入の例による。)処理しなければならない。
2 指定金融機関において前項の手続を了したときは、直ちに当該伝票に振替済の印を押し会計管理者に送付しなければならない。
(支払未整理金等の処理)
第84条 指定金融機関において、翌年度5月31日までに支払又は還付を了しないものがあるときは、その金額、氏名及び支払通知票の番号を遅滞なく会計管理者に報告しなければならない。
2 第66条の規定による送金のための資金の交付を受けた日から1年を経過してもなお支払未済のものがあるときは、その都度会計管理者に報告しなければならない。
(小切手の紛失通知による措置)
第85条 指定金融機関は、会計管理者から第65条の紛失通知をうけたときは、直ちに調査し、既に支払済のものについては、直ちに会計管理者に報告し、支払未済のものについては小切手の振出通知書に支払の故障ある旨記入しなければならない。
2 前項後段の規定により、支払の故障ある旨を記入した場合においては、当該小切手については、支払をしてはならない。
(預金現在高報告表の提出)
第86条 指定金融機関は、毎日(休日及び日曜日を除く。)の預金現在高報告表を調製し、翌日これを会計管理者に提出しなければならない。
(収支計算表の提出)
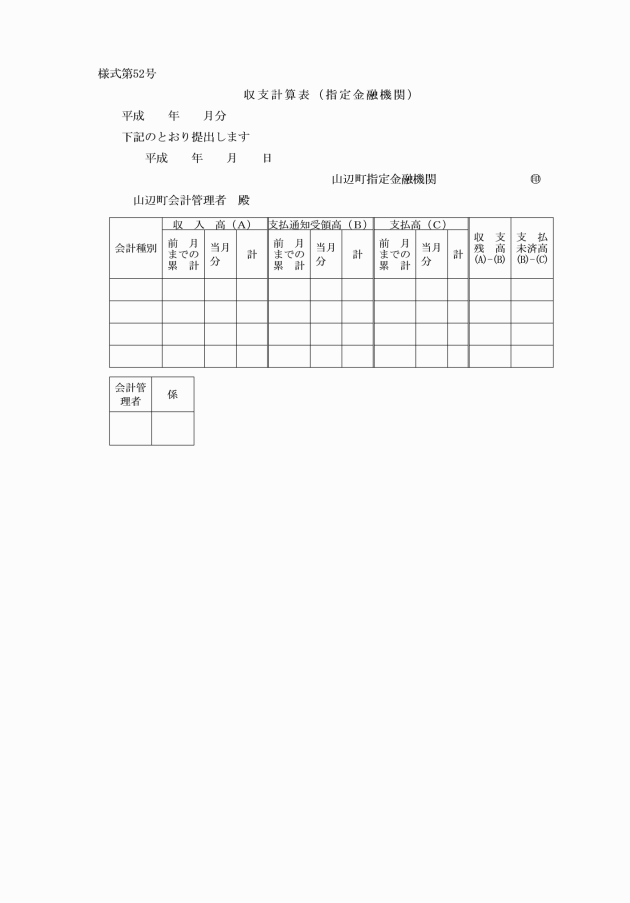
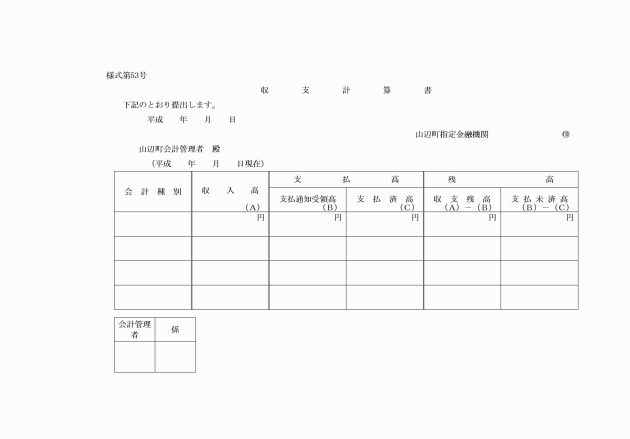
第87条 指定金融機関は、毎月歳入、歳出及び歳入歳出外現金の取扱金額を集計した収支計算表を調製し、翌月5日までに会計管理者に提出し、その証明を受けなければならない。
第3節 検査
(検査の実施)
第89条 会計管理者は、毎年2月及び9月に指定金融機関等の現金の出納及び帳簿等を検査しなければならない。
2 会計管理者は、前項に定める場合を除くほか、必要があると認めたときは臨時に検査を行なうことができる。
(検査期日等の通知)
第90条 会計管理者が前条の検査を行なうときは、その日前7日までに検査期日、検査事項等を町長、監査委員及び指定金融機関等に通知するものとする。
(検査資料の提出)
第91条 前条の通知を受けたときは、指定金融機関等は会計管理者の指定した期日現在で調製した収支計算書その他必要書類を会計管理者に提出しなければならない。
(検査報告)
第92条 会計管理者は、検査を了したときは、収支計算書を添えてその結果を町長に報告するとともに、収支計算書及び関係諸帳簿等に検査済の旨及びその年月日を記載して署名押印し、収支計算書の1通は指定金融機関等に交付するものとする。
第6章 出納員等
(出納員の設置及び事務の委任)
第93条 会計管理者の事務を補助させるため、出納員を置く。
2 会計管理者は、地方自治法第171条第4項の規定により、歳入又は歳入歳出外現金を出張して収納し、又は受け入れる事務を出納員に委任する。
(その他の会計職員の設置)
第93条の2 会計管理者の事務を補助させるため、会計職員として会計員を置く。
(1) 総務課 当該課に勤務する職員のうち、会計事務に従事する職員
(2) 防災対策課 当該課に勤務する職員のうち、会計事務に従事する職員
(3) 政策推進課 当該課に勤務する職員のうち、会計事務に従事する職員
(4) 住民税務課 当該課に勤務する職員のうち、会計事務に従事する職員
(5) 保健福祉課 当該課に勤務する職員のうち、会計事務に従事する職員
(6) 産業課 当該課に勤務する職員のうち、会計事務に従事する職員
(7) 建設課 当該課に勤務する職員のうち、会計事務に従事する職員
(8) 支所 当該支所に勤務する職員のうち、会計事務に従事する職員
(9) 教育委員会 当該教育委員会事務局職員のうち、会計事務に従事する職員
3 前2項に規定するもののほか、歳入又は歳入歳出外現金を出張して収納し、又は受入れることを命ぜられた職員は当該収納又は受入に係る歳入又は歳入歳出外現金を出納員に引き継ぐまでの間は、会計職員として分任出納員を命ぜられたものとし、出納員は、当該分任出納員に、地方自治法第171条第4項の規定により当該歳入を収納し、又は当該歳入歳出外現金を受入れる事務を委任する。
(事務引継)
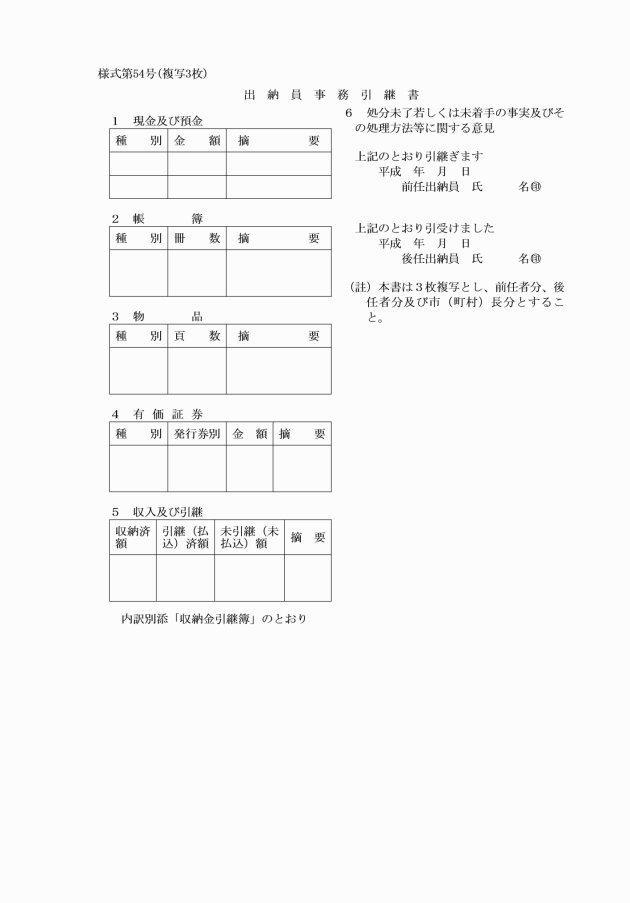
第94条 出納員が交替したときは、前任者は事務引継書を作成し、発令の日から5日以内にその事務を後任者に引継がなければならない。
2 前項の引継書は、3通作成し、前任者及び後任者がこれに署名押印の上、両者各1通を保管し、他の1通は会計管理者に提出しなければならない。
(事務引継の特例)
第95条 前条の出納員が死亡その他の事由により事務引継を行なうことができないときは、後任の出納員は、その事由の生じた日から5日以内に前任の出納員の処理した事務について事務処理調書を作成し、会計管理者立会の上、これを引き受け、事務処理調書は会計管理者に提出しなければならない。
第7章 決算
(繰上充用)
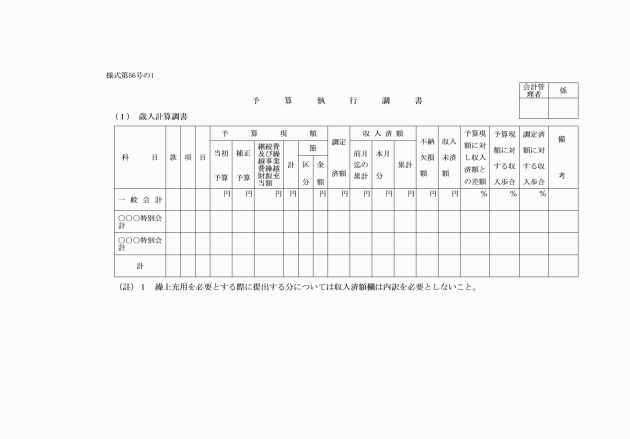
第96条 会計管理者は会計年度経過後、歳入が歳出に不足するため繰上充用を必要とするときは、予算執行調書にその理由を付し、出納閉鎖期日前10日までに総務課長に通知しなければならない。
2 総務課長は、前項の通知を受けたときは、翌年度歳入の繰上充用についての予算原案を添えて、直ちに町長の決裁を受けなければならない。
(決算調書の提出)
第97条 各課等の長は、その所掌に係る歳入歳出の決算に関する調書を6月15日までに会計管理者に、決算の説明資料として事業報告書を7月末日までに総務課長にそれぞれ提出しなければならない。
(決算書の調製)
第98条 会計管理者は、出納閉鎖後速やかに歳入及び歳出簿並びに前条に規定する決算に関する調書により決算書を調製し、証拠書類及び現金出納簿と対照して確認し、8月末日までに証拠書類を添え町長に提出しなければならない。
第8章 物品
第1節 総則
(物品の区分)
第99条 物品は次の区分により整理しなければならない。
(1) 備品
(2) 消耗品
(3) 素品材料品
(4) 生産物
(5) その他
2 前各号に規定する物品の分類区分は別に定める。
(物品の会計年度)
第100条 物品の会計年度は、毎年4月1日から翌年3月31日までとし、所属年度は現にその出納を行なつた日をもつて区分する。
第2節 管理機関
(物品の管理機関)
第101条 物品会計事務は会計管理者、物品出納員及び物品分任出納員(以下本章において「会計管理者等」という。)がこれを担任する。
(会計管理者の任務)
第102条 会計管理者は、物品会計事務を統括しその事務について必要な指示を行なう。
(物品出納員)
第103条 町長が指定する箇所に会計管理者の命を受けて物品の出納保管に関する事務を取り扱う出納員(以下「物品出納員」という。)を置くことができる。
(物品分任出納員)
第104条 各課等に物品出納員の指示を受けて、物品の出納保管に関する事務を取り扱う分任出納員(以下「物品分任出納員」という。)を置くことができる。
第3節 物品調達計画
(物品の調達計画)
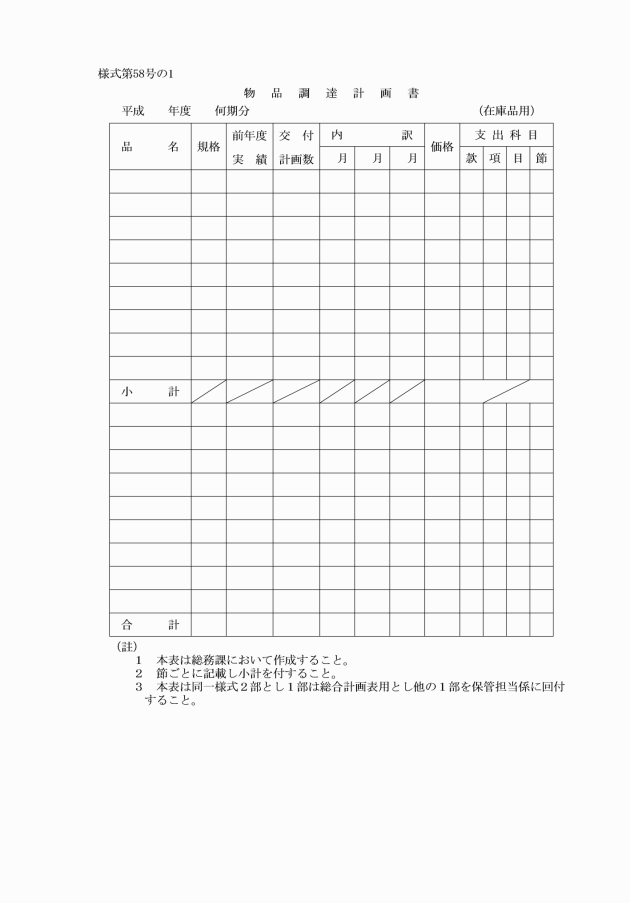
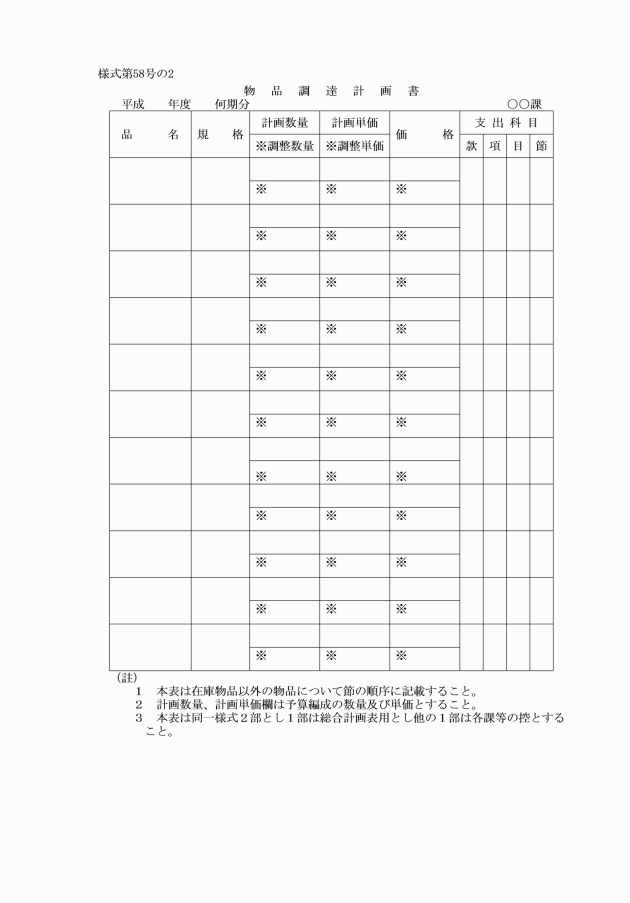
第105条 各課等の長はその所管に係る予算及び事務又は事業の予定を勘案し物品調達計画書を作製して、総務課長に提出しなければならない。
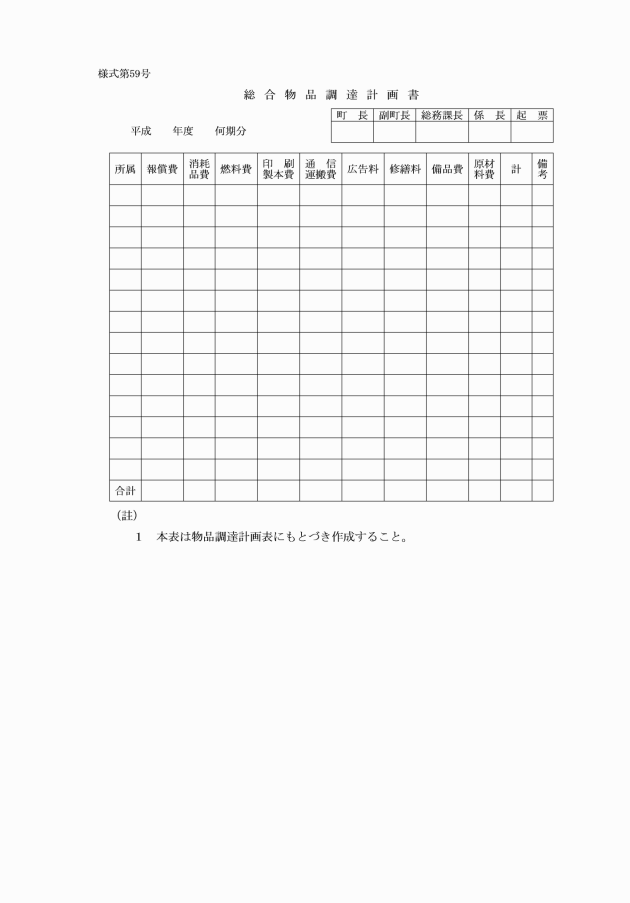
2 総務課長は、前項の物品調達計画書の提出があつたときは、その内容を審査し必要な調整を加えて総合物品調達計画書を作成し、町長の決裁を受けなければならない。
第4節 物品の出納
(物品の出納命令)
第106条 物品の出納は、町長の命によつて、会計管理者等が行なう。
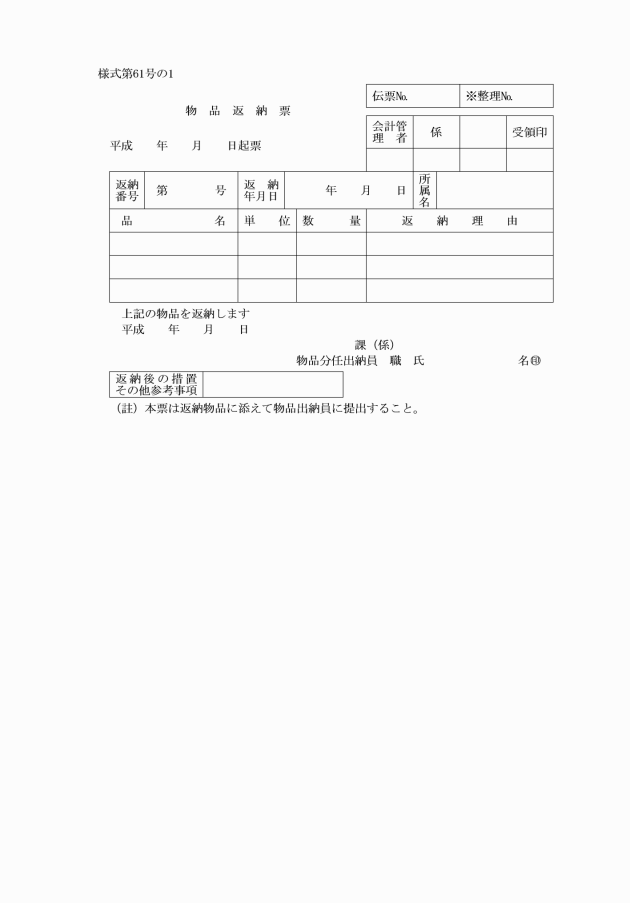
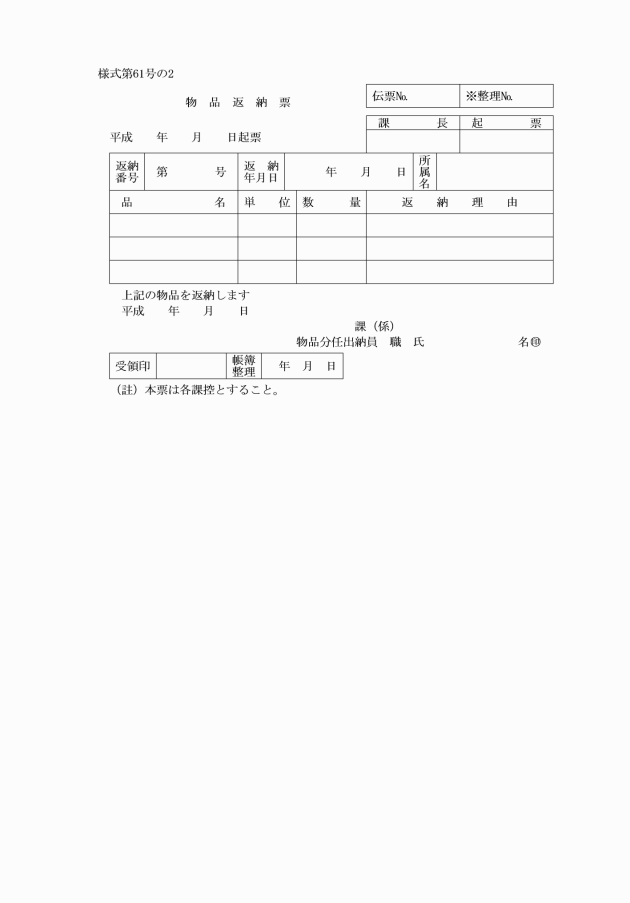
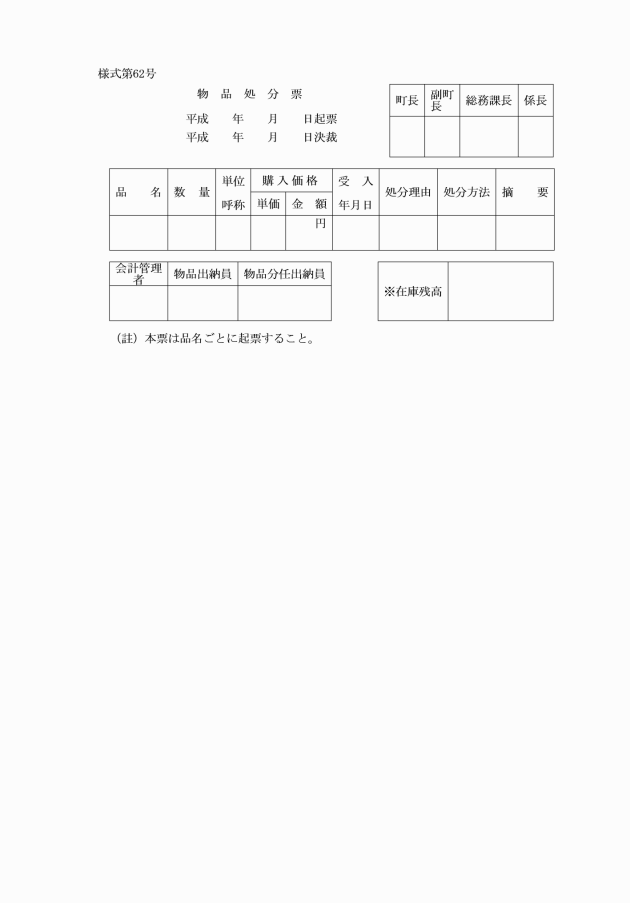
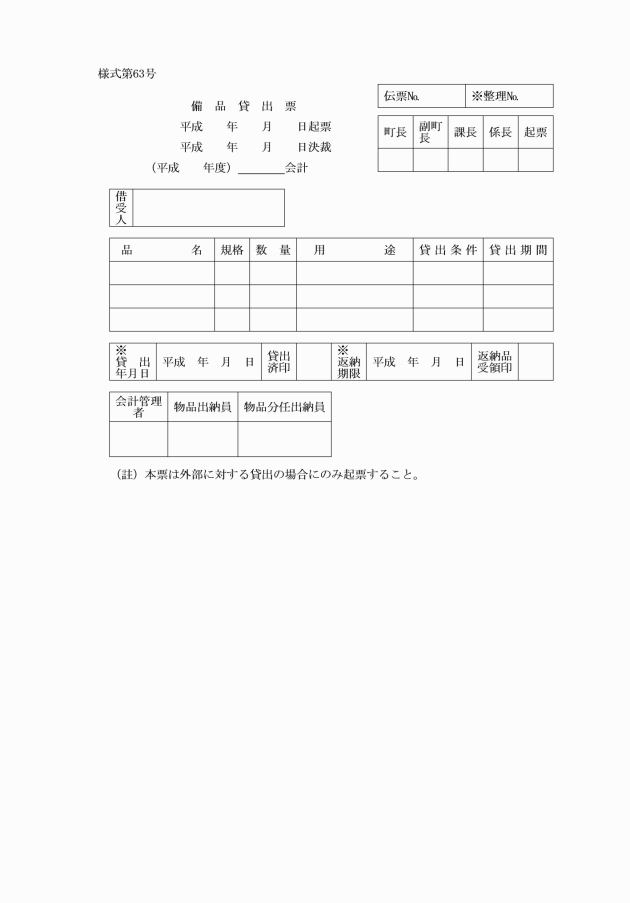
2 前項の命令は、物品購入(修繕)票、物品返納票、物品処分票及び備品貸出票等物品の受領、払出に関する決裁書類を会計管理者等に送付して行なう。
(物品の交付)
第107条 各課等において使用する物品は、当該各課等の物品分任出納員から交付を受けなければならない。
(物品の請求)
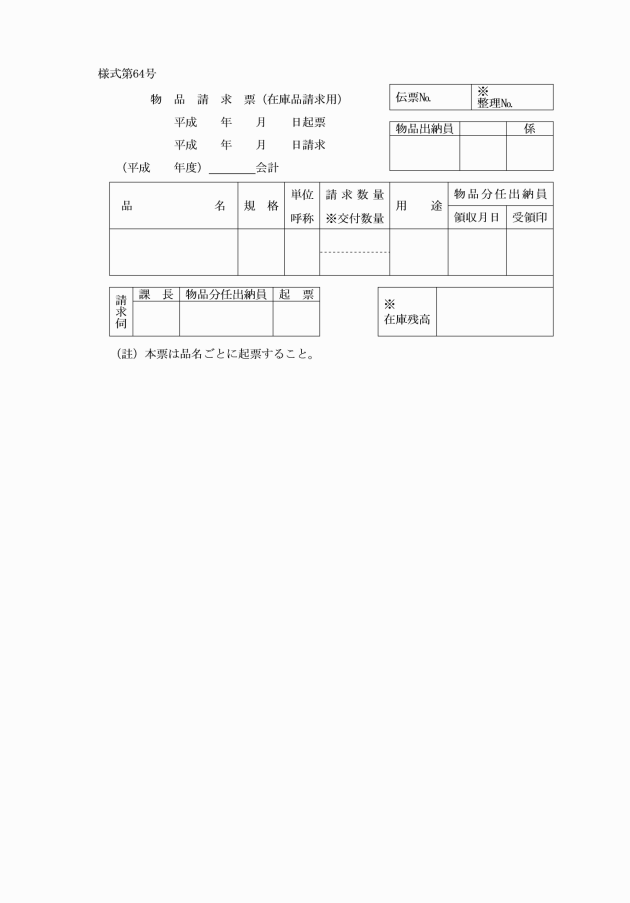
第108条 各課等で物品の交付を受けようとするときは、物品分任出納員から物品請求票により物品出納員に請求しなければならない。
2 物品出納員は、前項の規定により物品の請求を受けた場合において交付すべき現品を有しないときは、物品請求票を総務課長に回付しなければならない。
3 消耗品は、品目及び数量を予定し、毎月5日までにその月分を請求しなければならない。ただし、臨時に必要を生じた消耗品又は不足を生じた消耗品については、その事由を付して臨時交付を請求することができる。
4 物品出納員は、第1項の規定にもとづく請求を受けて、物品を交付するときは請求票に受領印を徴しなければならない。ただし、官報、県公報、法規類集追録(台本を除く。)その他これらに類する物品については受領印を省略することができる。
(物品の購入又は修繕)
第109条 各課等の長は、物品の購入又は修繕を必要とするときは、物品購入(修繕)伺票に必要事項を記載し、総務課長に提出しなければならない。
3 工事材料の購入その他特に町長が必要があると認める物品の購入又は修繕については、前項の規定にかかわらず当該事務を主管する各課等の長が購入の手続をとることができる。この場合においては総務課長に通知するとともに物品購入(修繕)票を会計管理者に送付しなければならない。
(物品の検収)
第110条 契約担当主管課長は、物品の納付又は修繕があつたときは、物品購入(修繕)票その他関係書類と対照しその品質、形状、数量等の適否を検査し発注票に検収済の証明をしなければならない。ただし、第108条第4項ただし書の規定による物品についてはこの限りでない。
(備品の貸出及び専用)
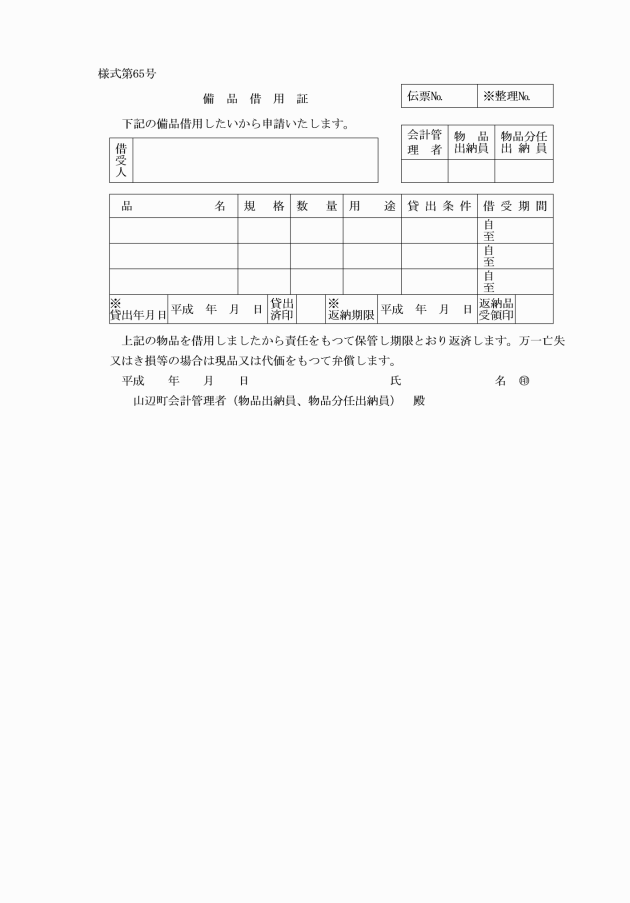
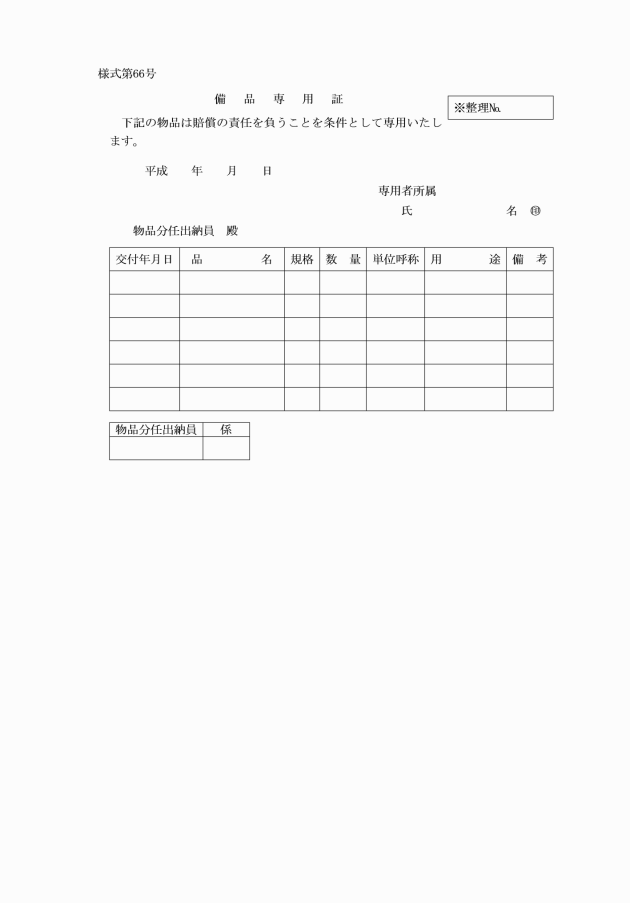
第111条 物品分任出納員は、職員に備品を貸出し又は専用に供するときは、当該職員から備品借用証又は備品専用証を徴しなければならない。
(備品貸出の制限)
第112条 備品は、貸出を目的とするもの又は、貸出しても町の事務又は事業に支障を及ぼさないと認めるものでなければ町職員以外の者に貸付けることができない。
2 各課等の長は、前項の規定により備品の貸付けをしようとするときは、備品貸出票により会計管理者等に通知しなければならない。重要な備品については、予め会計管理者等に協議し町長の承認を得なければならない。
(物品の引継)
第113条 資金前渡吏員が出張先において購入した物品については、関係書類を添えて、帰庁後速やかに会計管理者等に引継がなければならない。ただし、購入後直ちに消費したものはこの限りでない。
(受贈並びに生産物品)
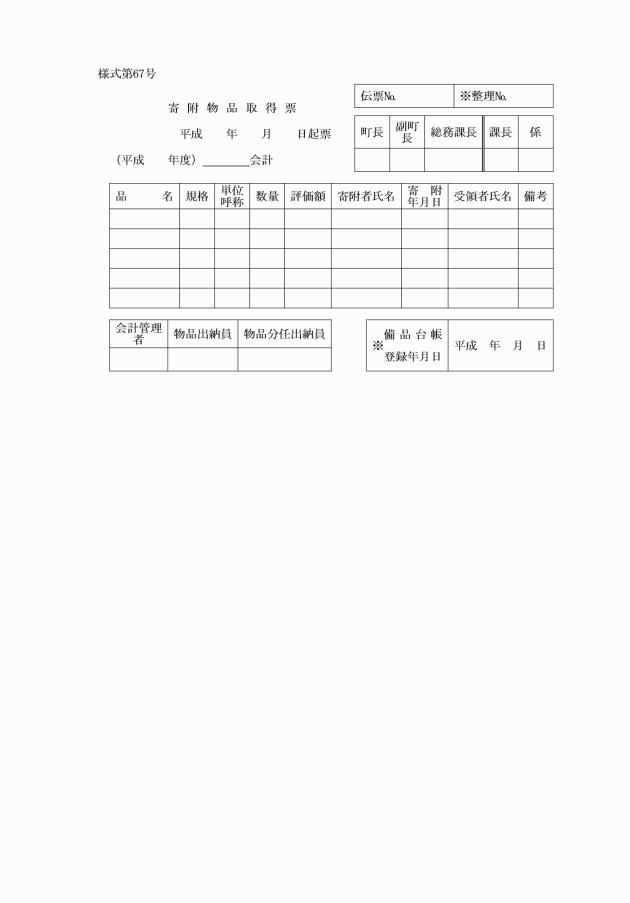
第114条 物品の寄附を受けたときは、関係各課等の長は、総務課長を経て町長に報告し、採納を決定した後に寄附物品取得票により会計管理者等に引継がなければならない。
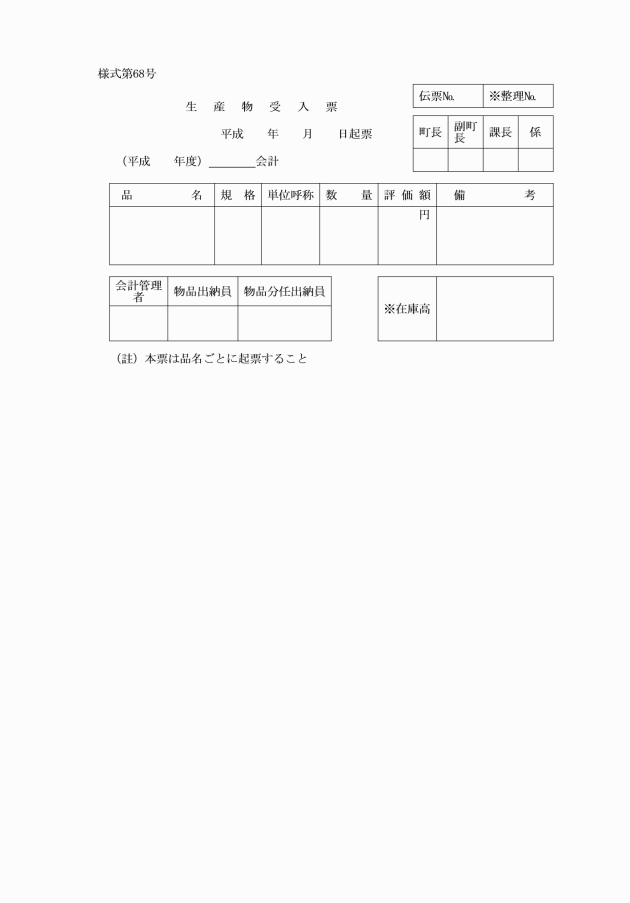
2 各課等の長は、生産物を取得したときは、生産物受入票により会計管理者等に引継がなければならない。
(物品出納にかかる帳票の整理)
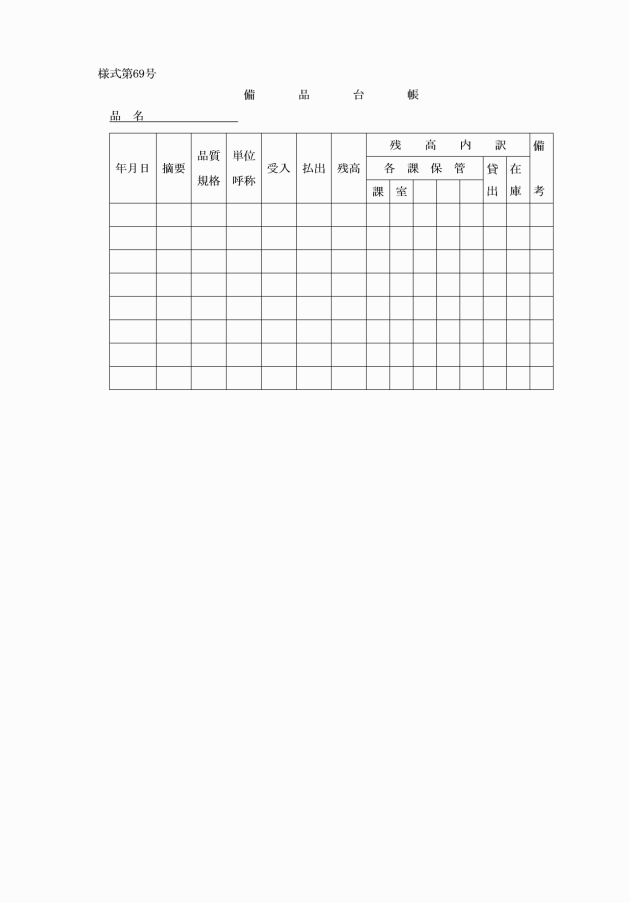
第115条 会計管理者等は、物品購入(修繕)票、物品請求票、物品返納票、物品処分調書及び備品貸出票等をそれぞれ消耗品、素品材料品出納簿、生産物出納簿、備品貸出簿として編てつ整理し、又は備品台帳に記載して物品の出納を常に明らかにしておかなければならない。
第5節 物品の保管及び処分
(物品の保管責任)
第116条 物品の保管責任は次の区分による。
(1) 在庫物品は、物品出納員
(2) 物品分任出納員の未交付物品は物品分任出納員
(3) 各課の共用物品は、当該課の物品分任出納員
(4) 職員各自専用及び借用中の物品は各使用者
(5) 工事材料は当該工事の主管課長
2 物品は善良な管理者の注意をもつて保管しなければならない。
3 会計管理者等は交付した物品であつても管理上については、監督の責にあたらなければならない。
(物品の出納保管の調査)
第117条 会計管理者等は、毎年1回以上物品出納保管の状況を調査しなければならない。
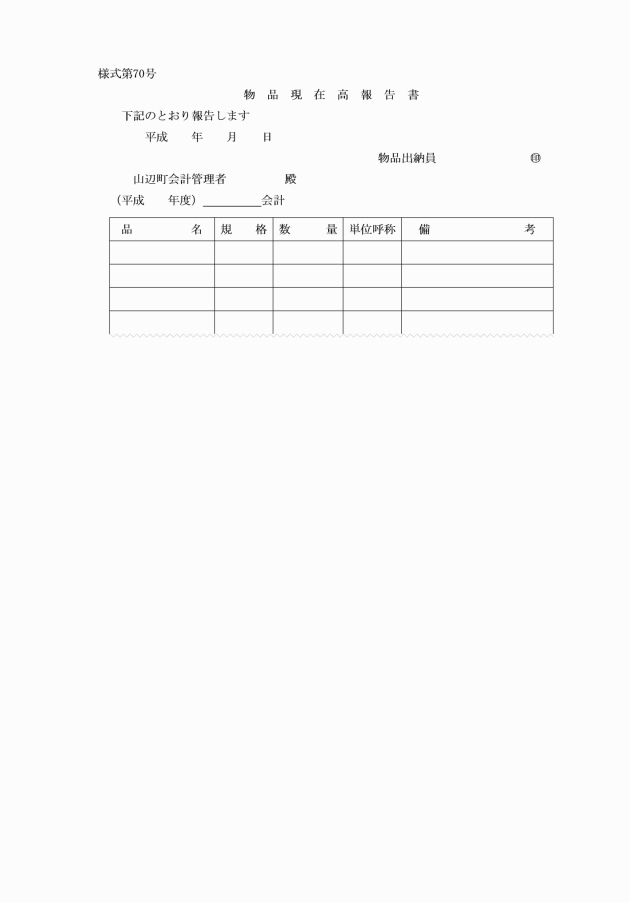
2 物品出納員は、毎年3月末日現在の物品を調査して物品現在高報告書を作成し、5月末日までに会計管理者に提出しなければならない。
(物品の返納)
第118条 物品が不用になつたとき又はき損して補修が困難になつたとき、若しくは、その他の事由により、物品を返納しようとするときは、職員にあつては物品分任出納員を経て、物品分任出納員にあつては、物品返納票を添えて直接物品出納員に返納しなければならない。
2 物品出納員は、前項の規定により物品の返納を受けたときは、物品分任出納員に領収証書を交付しなければならない。
(物品の処分)
第119条 物品出納員は、物品が不用となつたとき又はき損して補修が困難となつたとき、若しくは処分を必要と認めたときは、物品処分票を作成し会計管理者を経て町長の決裁を受け処分することができる。
第9章 債権
(債権の発生)
第120条 各課等の長は、その所掌する事務の執行に関して債権の発生が予想される場合は、あらかじめ総務課長と協議のうえ、町長の決裁を受けなければならない。
2 総務課長は、前項の規定による債権が確定したときは、その内容を会計管理者に通知しなければならない。
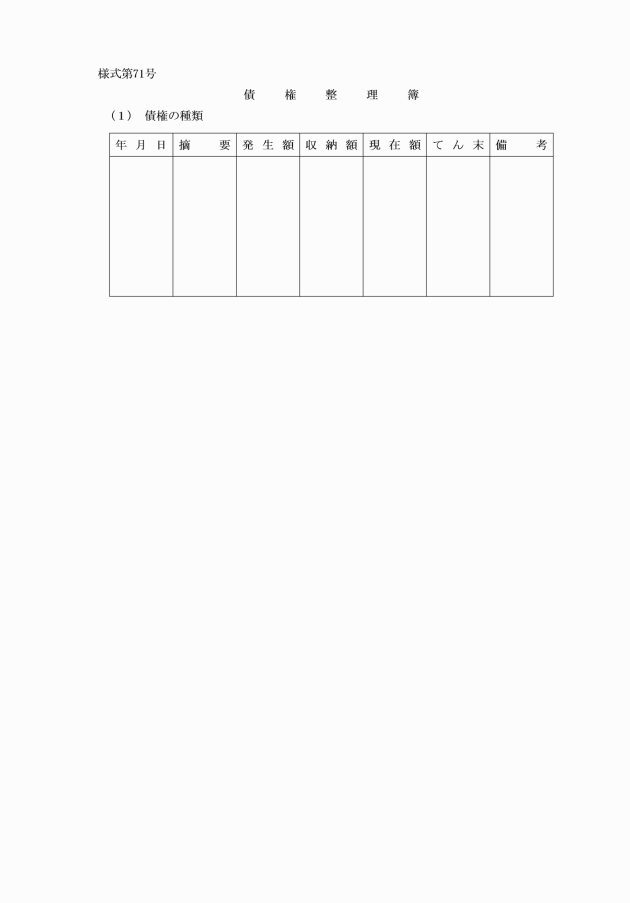
3 会計管理者は前項の通知を受けたときは、これを債権の種類ごとに債権整理簿に記録整理しなければならない。
(債権の履行等)
第121条 各課等の長は、令第171条から第171条の7までに規定する措置(以下「債権の履行等」という。)を行なおうとするときは、あらかじめ総務課長と協議のうえ、町長の決裁を受けなければならない。
2 総務課長は、前項の規定による債権の履行等があつたときは、その内容を会計管理者に通知しなければならない。
3 会計管理者は前項の通知をうけたときは、これを債権整理簿に記録整理しなければならない。
第10章 基金
(基金の設置)
第122条 各課等の長は、その所掌する事務の執行に関して基金の設置を必要とすると認めたときは、次の事項を記した書類を提出し、総務課長と協議しなければならない。
(1) 基金の設置を必要とする理由
(2) 基金として設置する必要最少限度の金額(基金が、物件の場合にあつてはその数値)
(3) 基金が運用するためのものである場合は、その運用計画及びその事業計画
2 総務課長は、前項の協議を受けたときは、その内容を審査し、必要な調査を行い、基金条例案とともに予算又は補正予算の原案を作成して町長の決裁を受けなければならない。
3 総務課長は、前項の規定による決裁があつたときは、その内容を会計管理者に通知しなければならない。
(基金の使用)
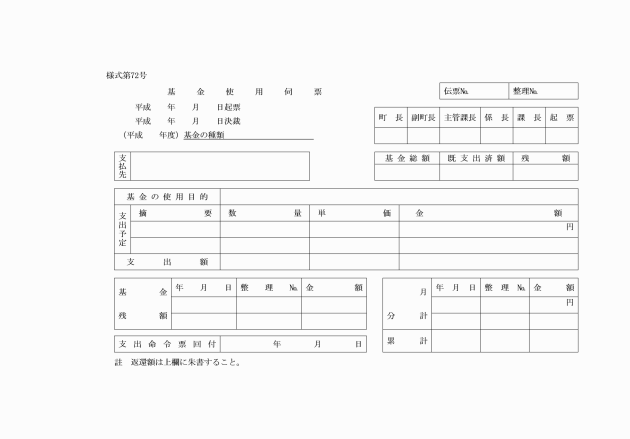
第123条 各課等の長は、基金の使用を必要とするときは、基金使用伺に次の事項を記した書類を提出して総務課長と協議しなければならない。
(1) 基金の使用を必要とする理由
(2) 基金を使用しようとする金額(基金が物件の場合においては、その数値)
(3) 使用することによる行政効果
2 総務課長は、前項の協議をうけたときは、その内容を審査し、必要な調整を行い、補正予算の原案を作成してこれとともに町長の決裁を経て会計管理者に通知しなければならない。
(基金の運用)
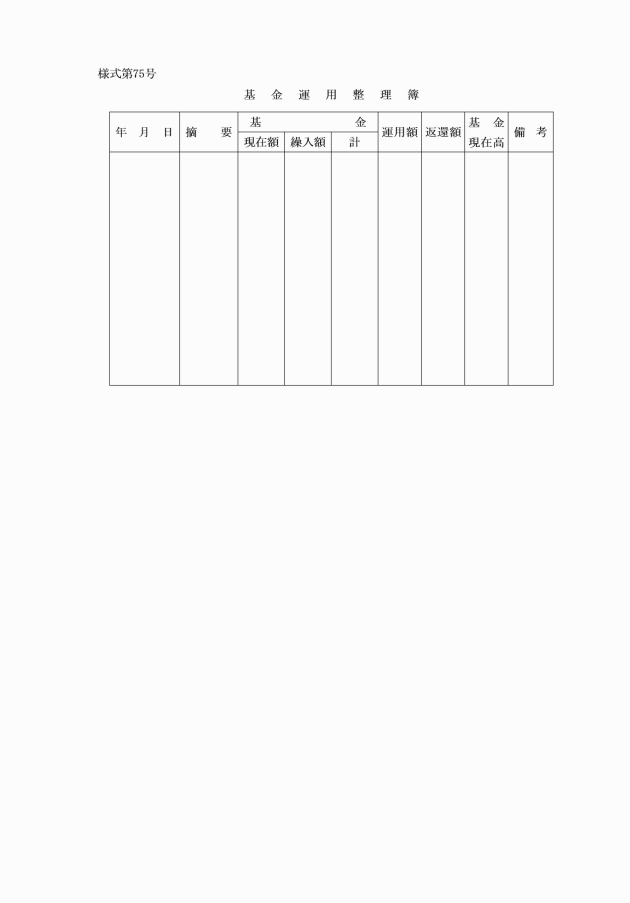
第124条 各課等の長は、基金の運用を行なおうとするときは、運用計画に定めるところに従い、基金運用伺により総務課長と協議の上、町長の決裁を経て会計管理者に通知しなければならない。
第11章 歳入歳出外現金及び保管有価証券
(整理区分)
第125条 歳入歳出外現金及び保管有価証券は次の区分によつて整理しなければならない。
(1) 他の地方公共団体その他公共団体の受託徴収金
(2) 市町村職員共済組合規約による職員の掛金
(3) 源泉徴収した所得税
(4) 県民税徴収金
(5) 特別徴収した他の地方公共団体の市町村民税
(6) 保証金
(7) 公売代金
(8) 一時取扱金
(歳入歳出外現金及び保管有価証券の整理)
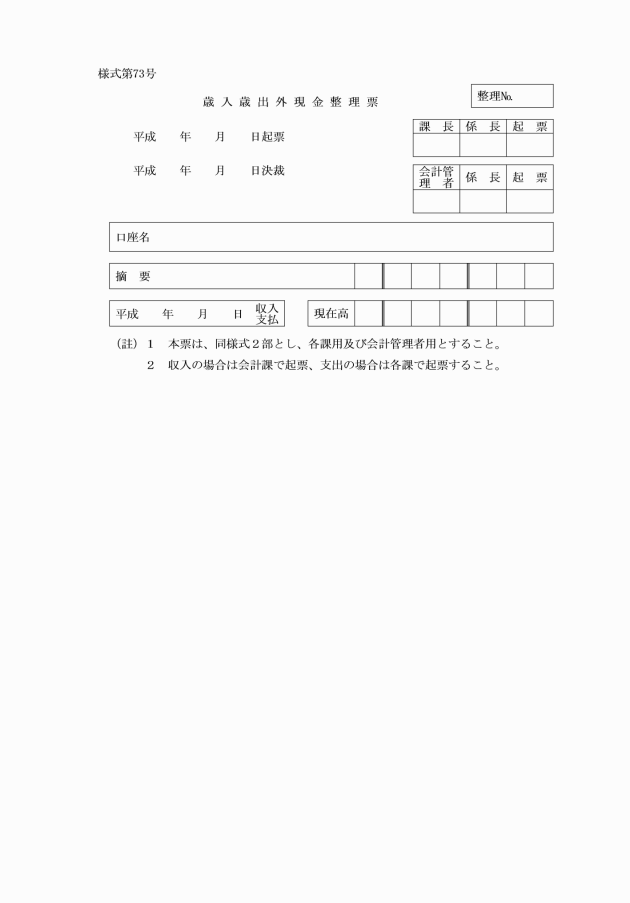
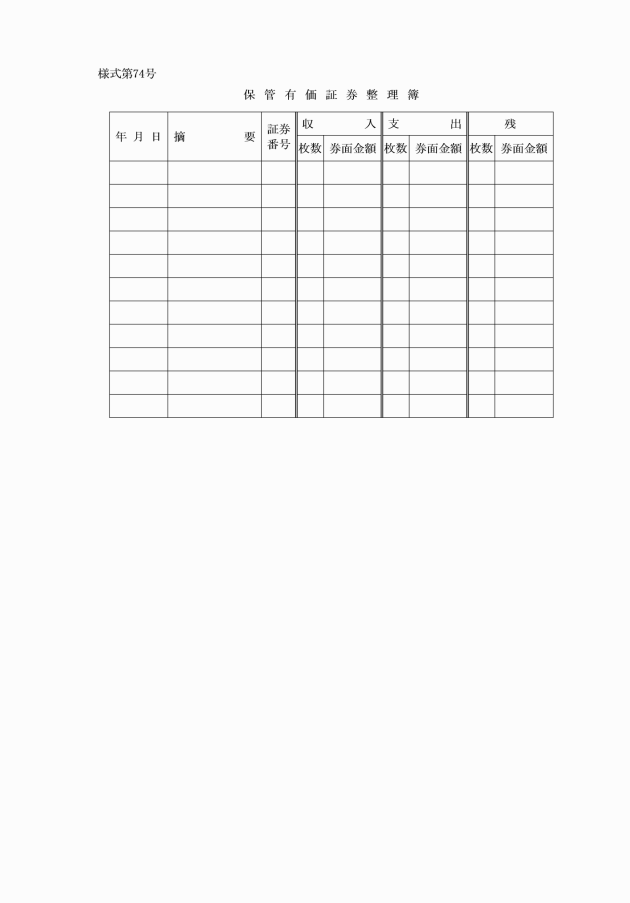
第126条 会計管理者は、歳入歳出外現金及び保管有価証券を収納したときは、前条の整理区分に従い、歳入歳出外現金整理票を作成し、歳入歳出外現金整理簿又は保管有価証券整理簿に編てつ整理するとともに、その写を関係各課等の長に送付しなければならない。
2 各課等の長は、歳入歳出外現金及び保管有価証券を支出しようとするときは、歳入歳出外現金整理票により、町長の決裁を受け、会計管理者に通知しなければならない。
3 会計管理者は、支出命令を受け、支払いの手続を了したときは、歳入歳出外現金整理票を第1項の整理簿に編てつ整理しなければならない。
(準用規定)
第127条 歳入歳出外現金及び保管有価証券の取扱いについては、本章に定めるもののほか、歳入歳出金取扱いの規定を準用する。
(一時保管物件及び委託有価証券の取扱い)
第128条 一時保管物件及び地方税法(昭和25年法律第226号)第16条の2の規定により委託を受けた有価証券については、本章の例によるものとする。
第12章 帳簿
(備えるべき帳簿)
第129条 各課等の長は、その所掌事務に応じ、次に掲げる帳簿を備えなければならない。ただし、必要に応じて適宜補助簿を設けることができる。
予算現計簿
予算差引簿
過誤納金整理簿
過誤払整理簿
町債台帳
歳入補助簿
徴収簿
滞納繰越簿
2 会計管理者又は出納員等は、次に掲げる帳簿を備えなければならない。ただし、必要に応じて適宜補助簿を設けることができる。
歳入簿
歳出簿
現金出納簿
備品台帳
備品貸出簿
消耗品、素品材料品出納簿
生産物出納簿
歳入歳出外現金整理簿
一時保管有価証券整理簿
領収証書用紙綴受払簿
収納金整理簿
一時借入金整理簿
債権整理簿
基金運用整理簿
3 指定金融機関は、次の帳簿を備えなければならない。
収支計算表
収入簿
支出簿
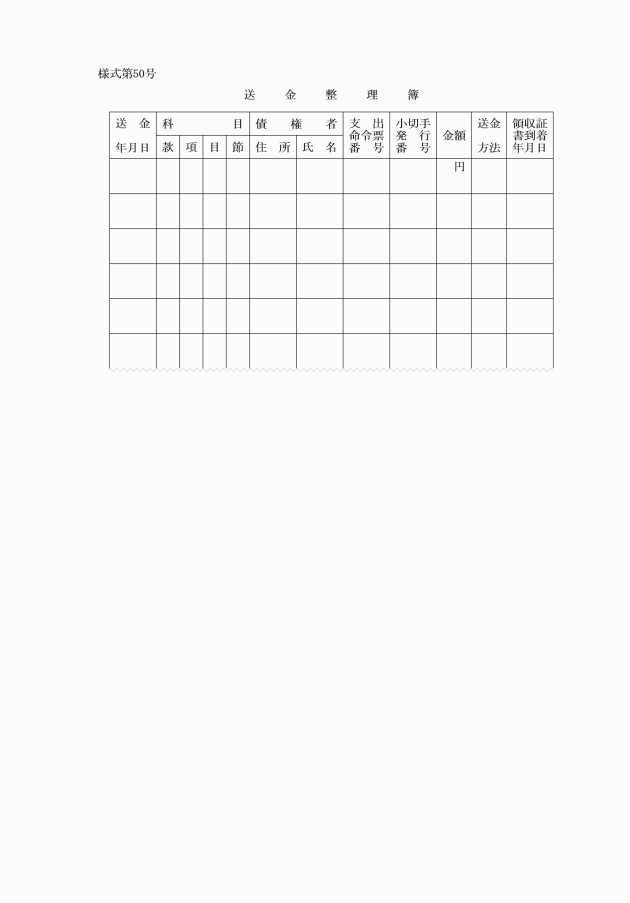
送金整理簿
印鑑簿
4 物品分任出納員は、次の帳簿を備えなければならない。
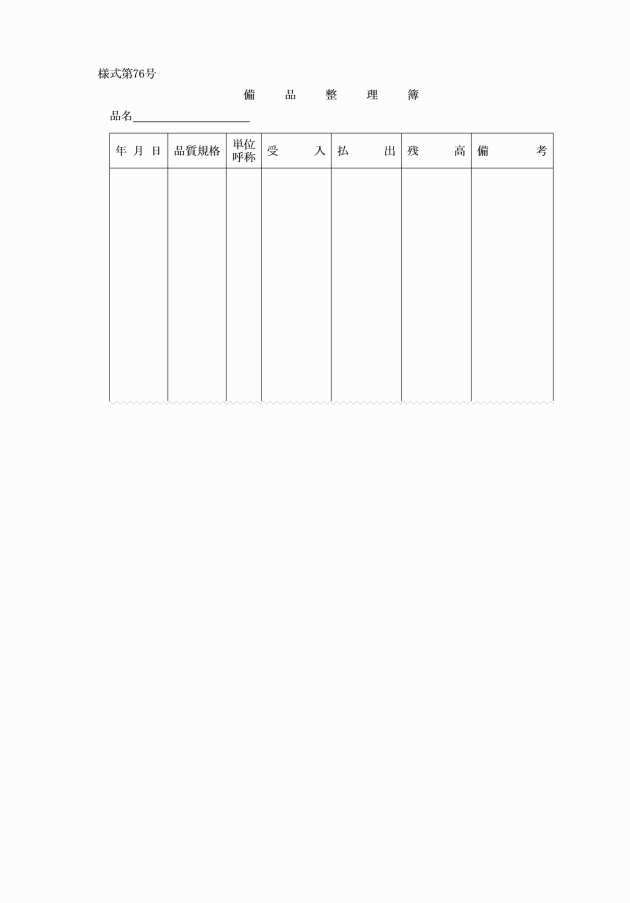
備品整理簿
5 簿冊は、諸台帳の類を除き各年度調整しなければならない。ただし、必要があるときは年度の口取りを設けて数年間使用することができる。
6 簿冊は、紙数の多少又は種類により便宜口取りを設け、合冊若しくは分冊することができる。
(帳簿の区分)
第130条 帳簿は、現金出納簿を除き一般会計と特別会計とに区分しなければならない。
(帳票の記帳)
第131条 帳票の記帳は、記帳事由の発生のつど速やかに証拠書類によつてしなければならない。
2 帳票の記帳に誤記があるときは、朱線(朱書のときは黒線)2線を画して訂正し、担任者が認印しなければならない。
3 帳票中の金額の誤記を発見し、訂正のため累計、差引額等に異動を生じたときは、誤記の箇所にはその旨及び訂正した月日を適宜記入し、発見当日において差額を記載し事由を詳記し、累計、差引額等の訂正をしなければならない。
4 追次記入の帳票には、日計及び累計を記帳しなければならない
5 次頁へ繰越記載するときは、黒の単線を横書し、「追次締高」を、次頁に記載するには「前葉越高」と記載しなければならない。
第13章 検査
(例月出納検査の期日)
第132条 例月の出納検査は、毎月15日までに前月分の収支について検査を実施するものとする。
(予算執行調書の提出)
第133条 会計管理者は、検査の前日までに前月分の予算執行調書を監査委員に提出しなければならない。
(検査の実施)
第134条 監査委員は、前条の調書に基づいて次の事項を検査するものとする。
(1) 収入及び支出の取扱い
(2) 現金及び有価証券の取扱い
(3) 帳簿及び証拠書類
(4) 歳入歳出外現金及び一時保管有価証券の取扱い
(5) その他必要とする事項
2 前項の検査を終えたときは、予算執行調書及び現金出納簿に検査執行済の旨及びその年月日を記載して署名押印し調書の1通は会計管理者に交付するものとする。
(検査結果の指示)
第135条 検査の結果重大なる事項を認めたときは、速やかに事後の措置について会計管理者に指示し、軽易なる事項については適宜期日を定めてその整理を命ずるものとする。
2 会計管理者は、前項の指示を受けたとき、又は整理を命ぜられたときは、その処理てん末を監査委員及び町長に報告しなければならない。
第14章 補則
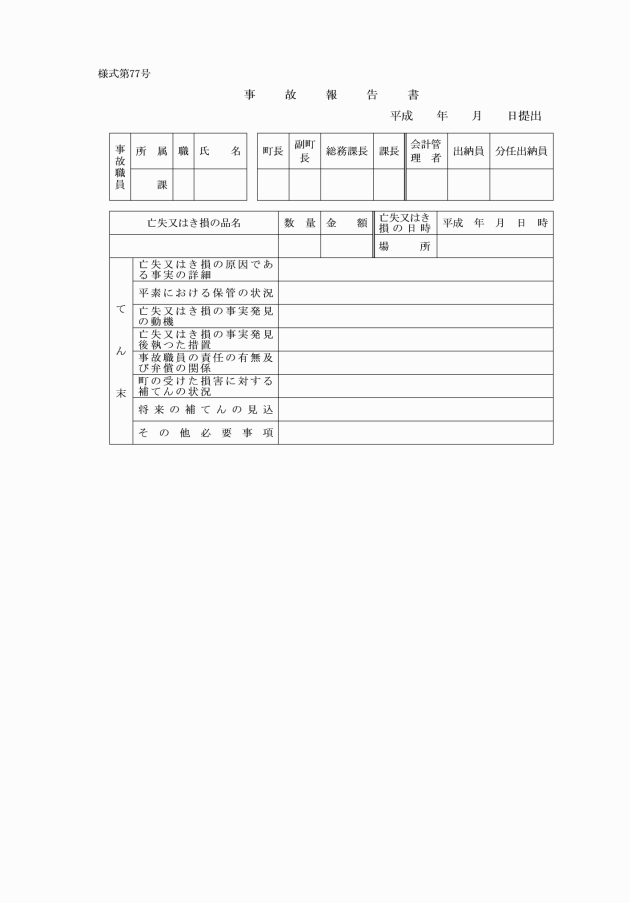
(1) 事故職員の職氏名
(2) 亡失又はき損の日時及び場所
(3) 亡失又はき損の品名、数量及び金額(物品であるときは購入価格又は亡失若しくはき損当時の評価額のいずれによつたものであるかを明示すること。証券であるときは、種類、額面、金額番号等)
(4) 亡失又はき損の原因である事実の詳細
(5) 平素における保管の状況
(6) 亡失又はき損の事実の発見の動機
(7) 亡失又はき損の事実発見後執つた処置
(8) 事故職員の責任の有無及び弁償の関係
(9) 町の受けた損害に対する補てんの状況(弁償年月日、弁償者、弁償金額)
(10) 損害の全部が補てんされていない場合は、将来の補てんの見込
(11) その他必要事項
(1) 行為者の職氏名
(2) 監督責任者の職氏名
(3) 行為者に対する公訴の意見
(4) 責任者に対する処分の意見及び内容
(一時借入金の借入)
第137条 会計管理者は、歳出金の支払をする場合において一時借入金の借入を必要と認めたときは、その額を総務課長に通知しなければならない。
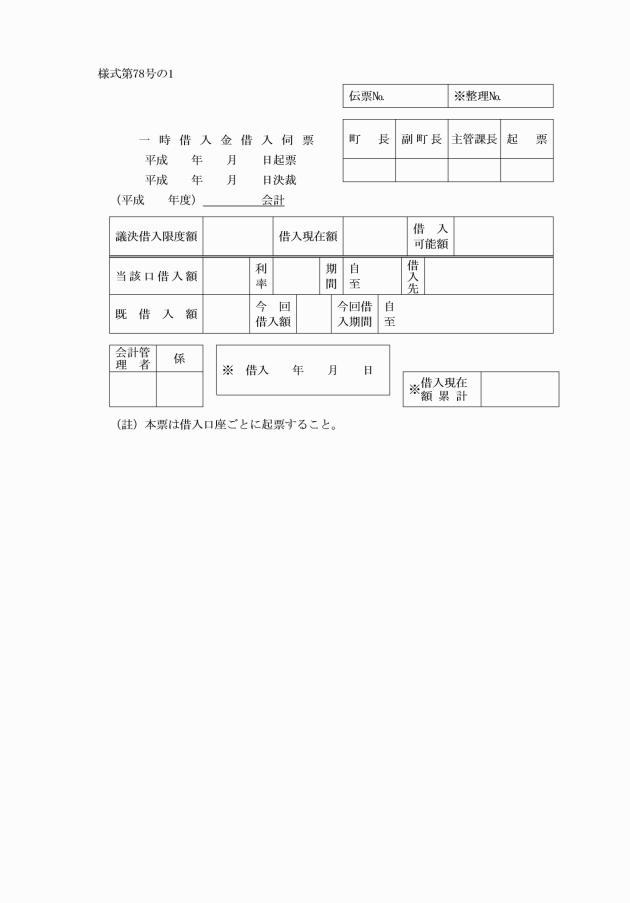
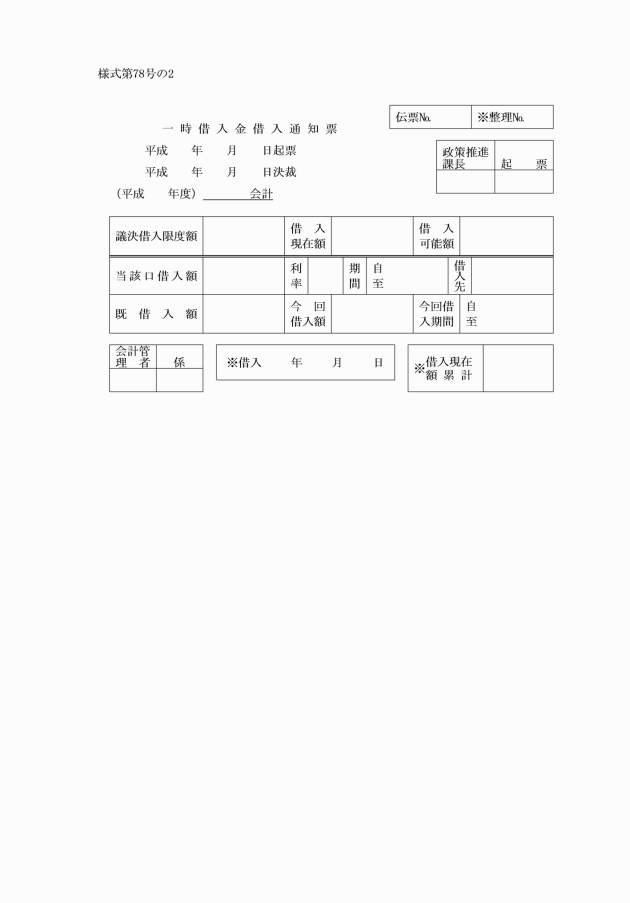
2 総務課長は、前項の通知に基づき一時借入金の額、借入先、借入期間及び利率について一時借入金借入伺票により会計管理者と協議の上、町長の決裁を受け一時借入金借入通知票により会計管理者に通知しなければならない。
(一時借入金の返済)
第138条 会計管理者は、一時借入金を必要としなくなつたときは一時借入金の返済期日前10日までに総務課長に通知しなければならない。
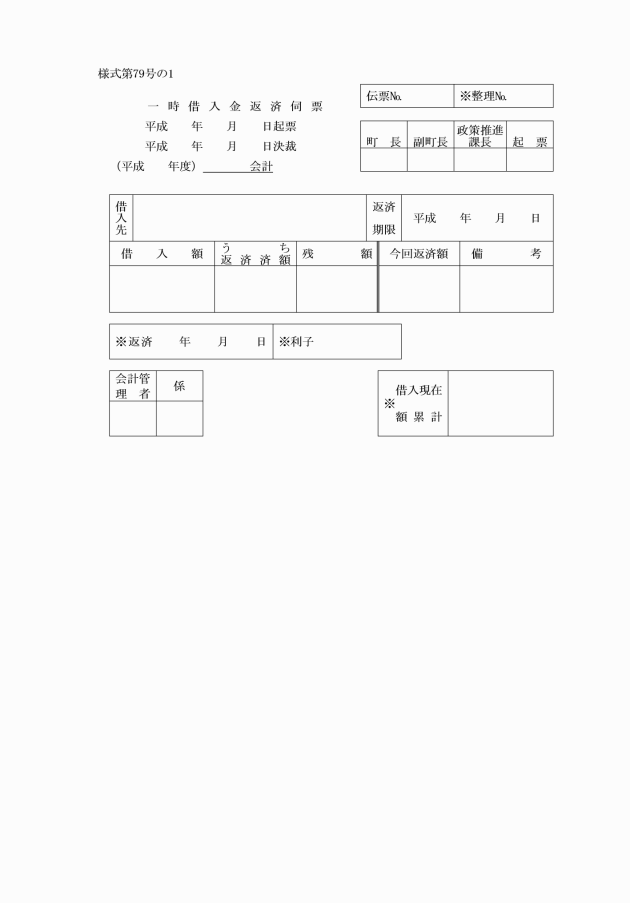
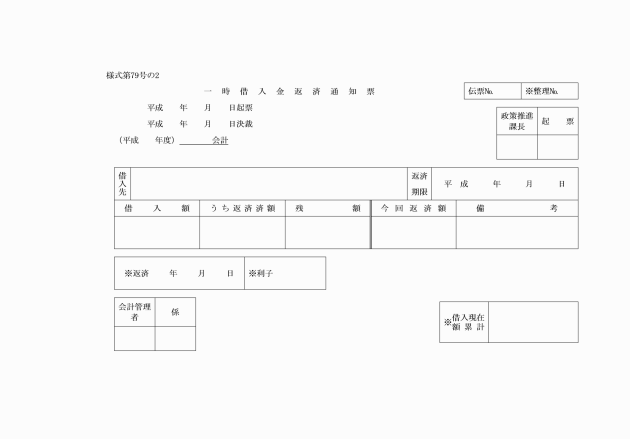
2 総務課長は、前項の通知に基づき一時借入金返済伺票により町長の決裁を受け一時借入金返済通知票により会計管理者に通知しなければならない。
(一時借入金整理簿の整理)
第139条 会計管理者は、一時借入金の借入又は返還をしたときは、一時借入金借入通知票及び同返済通知票をそれぞれ一時借入金整理簿として編てつ整理し、その状況を明らかにしておかなければならない。
(町債台帳の整理)
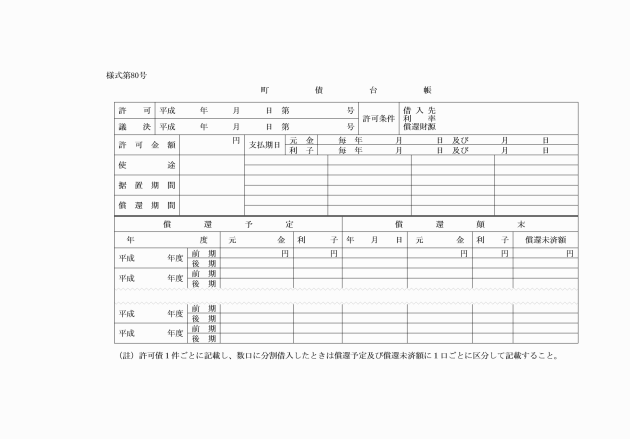
第140条 町債を起し、又は起債条件を変更し若しくは償還をしたときは、総務課長は、その都度町債台帳に必要な事項を記載し、その状況を明らかにしておかなければならない。
附則
1 この規則は、昭和39年4月1日から施行する。ただし、予算及び決算に係る規定は、昭和39年度の予算及び決算から適用する。
2 昭和38年度分以前の予算及び決算等については、なお従前の例による。
3 改正前の規則に基づいて、出納員(物品出納員を含む。)、分任出納員及び分任物品出納員の職を命ぜられている者は、昭和39年3月31日限り、それぞれ当該職を免ぜられたものとする。
附則(昭和40年1月20日規則第1号)
この規則は、公布の日から施行する。
附則(昭和41年4月26日規則第9号)
この規則は、公布の日から施行する。
附則(昭和47年6月9日規則第12号)抄
(施行期日)
1 この規則は、公布の日から施行し、昭和47年4月1日から適用する。
附則(昭和52年4月1日規則第3号)
この規則は、公布の日から施行する。
附則(昭和61年3月31日規則第3号)
この規則は、昭和61年4月1日から施行する。
附則(平成5年3月25日規則第4号)
この規則は、平成5年4月1日から施行する。
附則(平成10年3月20日規則第7号)
この規則は、平成10年4月1日から施行する。
附則(平成13年3月23日規則第8号)
この規則は、平成13年4月1日から適用する。
附則(平成13年6月25日規則第13号)
この規則は、公布の日から施行し、平成13年4月1日から適用する。
附則(平成17年5月2日規則第12号)
この規則は、公布の日から施行し、平成17年4月1日から適用する。
附則(平成18年3月27日規則第3号)抄
(施行期日)
1 この規則は、平成18年4月1日から施行する。
附則(平成19年3月26日規則第7号)
この規則は、平成19年4月1日から施行する。
附則(平成19年9月21日規則第18号)
この規則は、平成19年10月1日から施行する。
附則(平成24年3月30日規則第10号)
この規則は、平成24年4月1日から施行する。
附則(平成29年3月28日規則第8号)
この規則は、平成29年4月1日から施行する。
附則(令和2年3月16日規則第9号)
この規則は、令和2年4月1日から施行する。
様式
様式目次
関係条文 | 様式番号 | 様式名 | |
基票 | 関連票 | ||
4 | 1 | 歳入予算調書 | |
4 | 2 | 歳出予算要求書 | 要求予算の明細 |
9 | 3 | 継続費の年期及び支出方法書 | 1起票課分 2提出分 |
9 | 4 | 継続費繰越計算書 | |
9 | 5 | 継続費精算報告書 | |
10 | 6 | 繰越明許費予定書 | 1起票課分 2提出分 |
10 | 7 | 繰越明許費 繰越計算書 | |
11 | 8 | 債務負担行為の年期及び支出予定書 | 1起票課分 2提出分 |
14 | 9 | 支出月計表 | |
15 | 10 | 予算現計簿 | |
17 | 11 | 事業計画書 | |
17 | 12 | 事業実施計画書 | |
18 (19) | 13 | 予算執行計画書 | 1普通会計分 2事業会計分 (資金計画書) |
20 | 14 | 予算執行伺票 | 支出負担行為兼支出命令書 |
24 | 15 | 予算流用予備費充用 | 1予算流用 2予備費充用 |
27 | 16 | 事故繰越、 繰越予定書 | 1起票課分 2提出分 |
27 | 17 | 事故繰越 繰越計算書 | |
28 | 18 | 会計管理者(出納員等)印鑑通知票 | |
28 | 19 | 指定金融機関(指定代理金融機関及び収納代理金融機関)印鑑届票 | |
32 | 20 | 調定決議書 | |
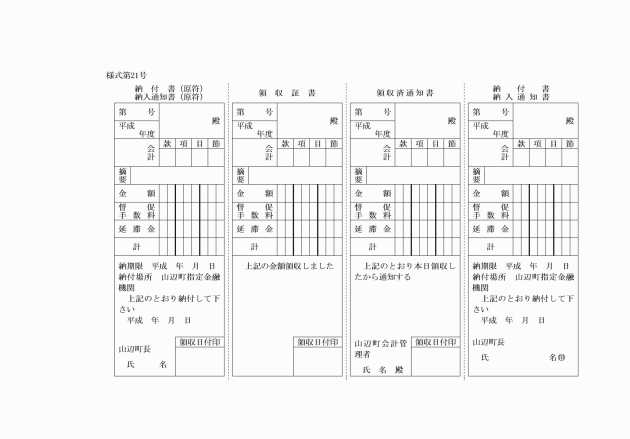
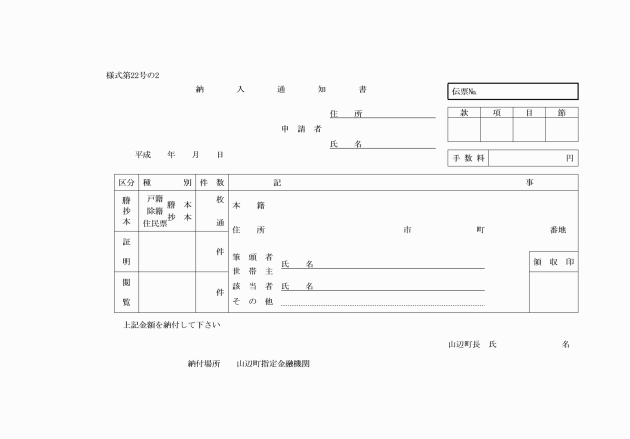
34 | 21 | 納入通知書 | |
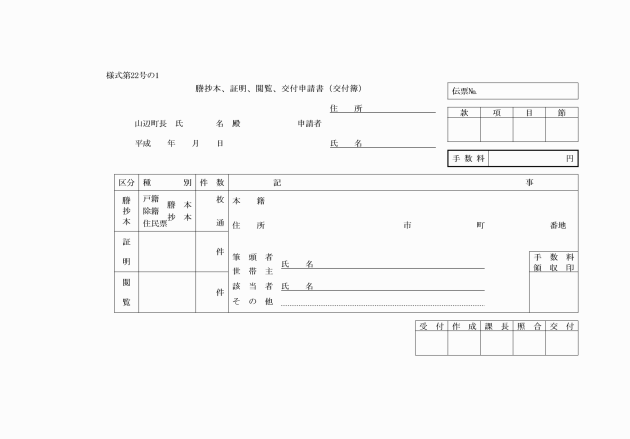
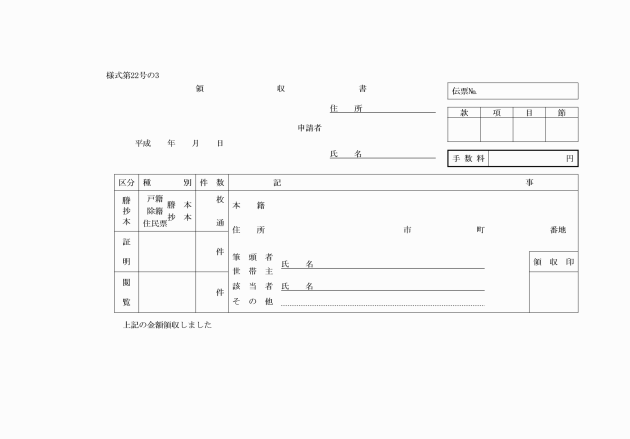
34 | 22 | 諸証明手数料 納入通知書 | 1申請書 2納入通知書 3領収書 |
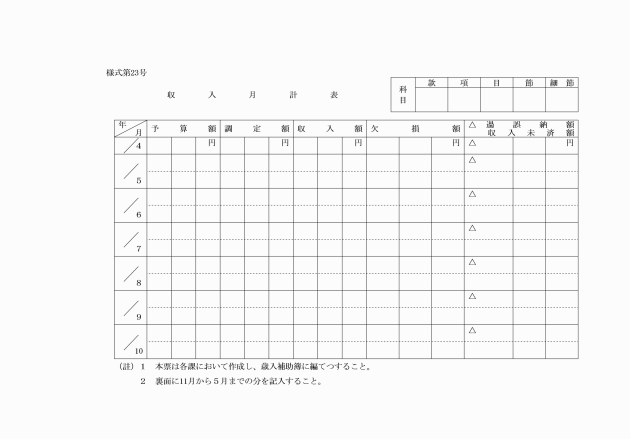
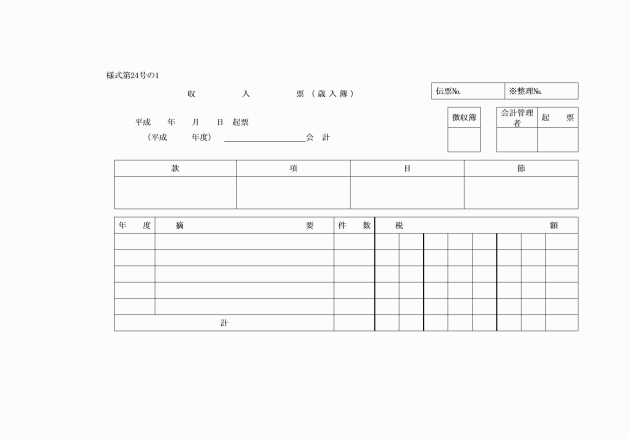
38 | 23 | 収入月計表 | 1会計管理者分(歳入簿) 2主管課への収入通知票(歳入補助簿) |
38 | 24 | 収入票(町税) | 1収入簿用 2歳入補助簿用 |
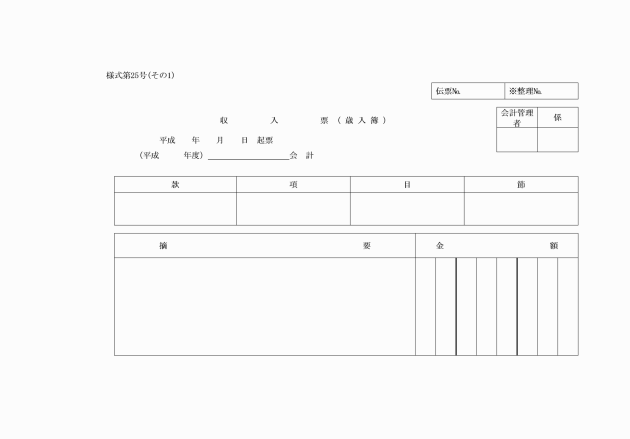
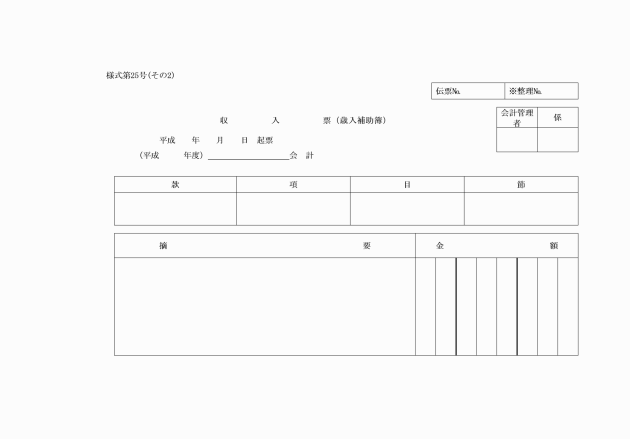
38 | 25 | 収入票(税外) | 1歳入簿用 2歳入補助簿用 |
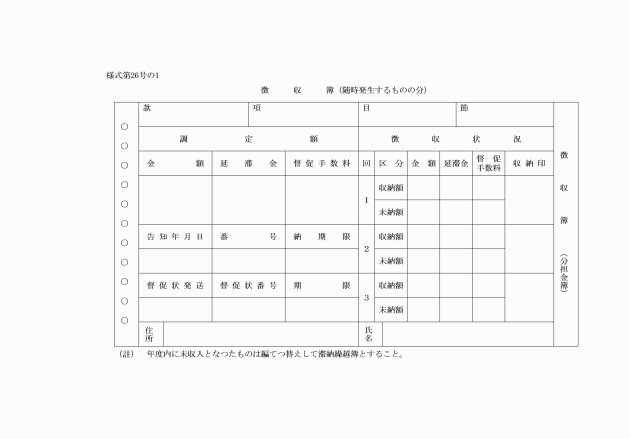
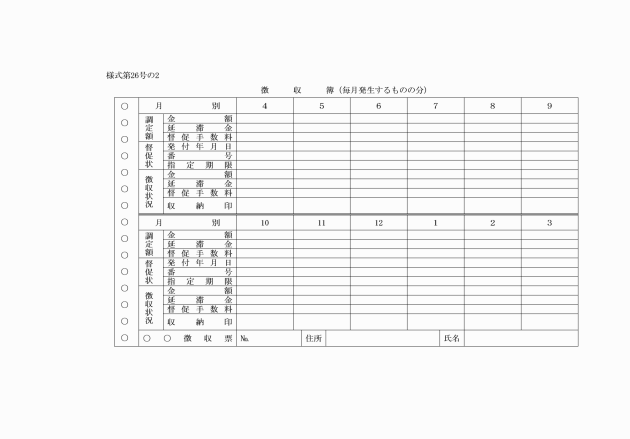
40 | 26 | 徴収簿 | 1随時発生するもの 2毎月発生するもの |
41 | 27 | 督促状 | |
42 | 28 | 公売代金配当計算書 | |
43 | 29 | 不納欠損処分決議書 | |
44 | 30 | 過誤納金整理票 | 1起票課分 2会計管理者への通知票 3納人への過誤納金整理通知票 |
45 | 31 | 金券整理簿 | 1総務課分 2会計管理者への通知用 |
46 | 32 | 繰越額調書 | 1起票課分 2会計管理者への通知用 |
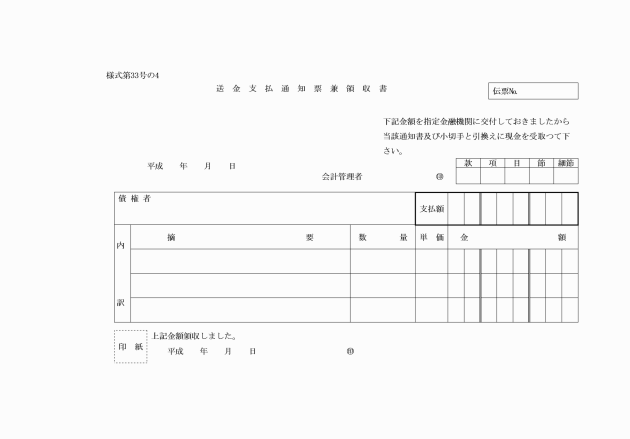
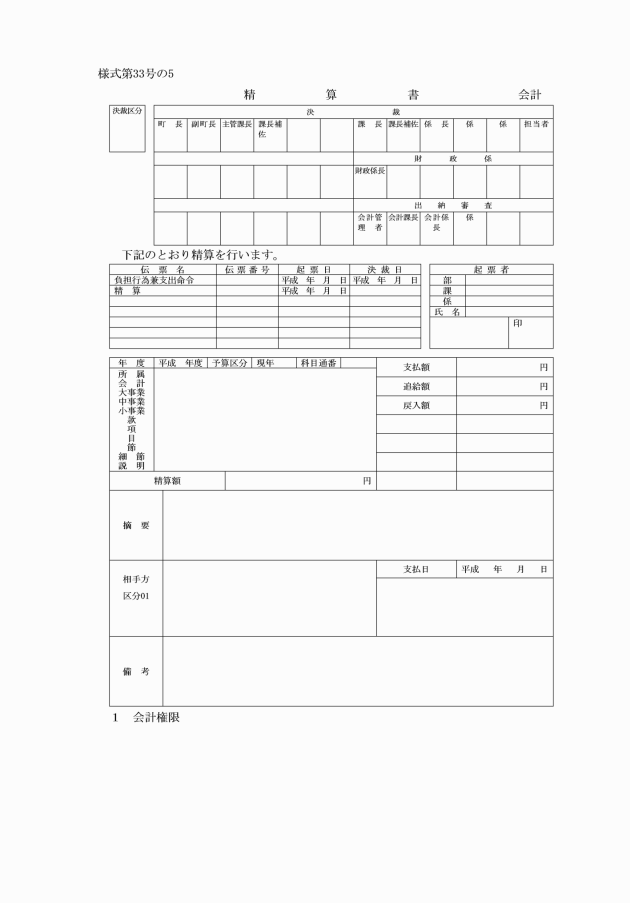
48 | 33 | 支出命令票 | 1支出負担行為決議書 2支出命令書 3指定金融機関への送金支払通知票 4債権者への送金支払告知票(領収書) 5精算書 |
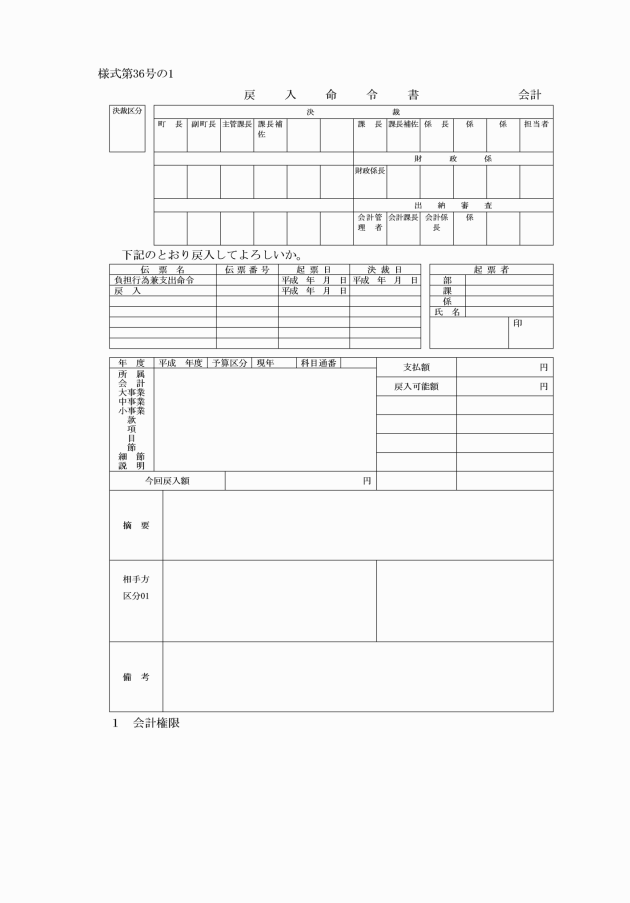
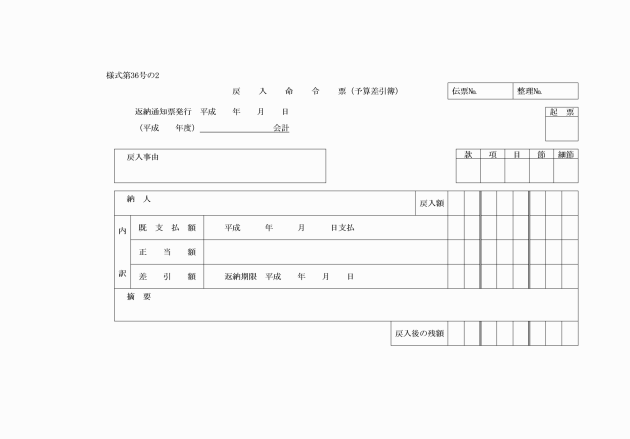
52 | 36 | 戻入命令票 | 1戻入命令書 2納付書(戻入) |
54 | 37 | 繰替通知票 | 1繰替票(会計課正本) 2指定金融機関への繰替通知票 3繰替票写(総務課送付用) 4繰替精算票 |
56 | 38 | 領収証書綴 | 1領収証書原符 2納付書 3領収証書 |
56 | 39 | 領収証書綴受払簿 | |
57 | 40 | 収納金払込票 | |
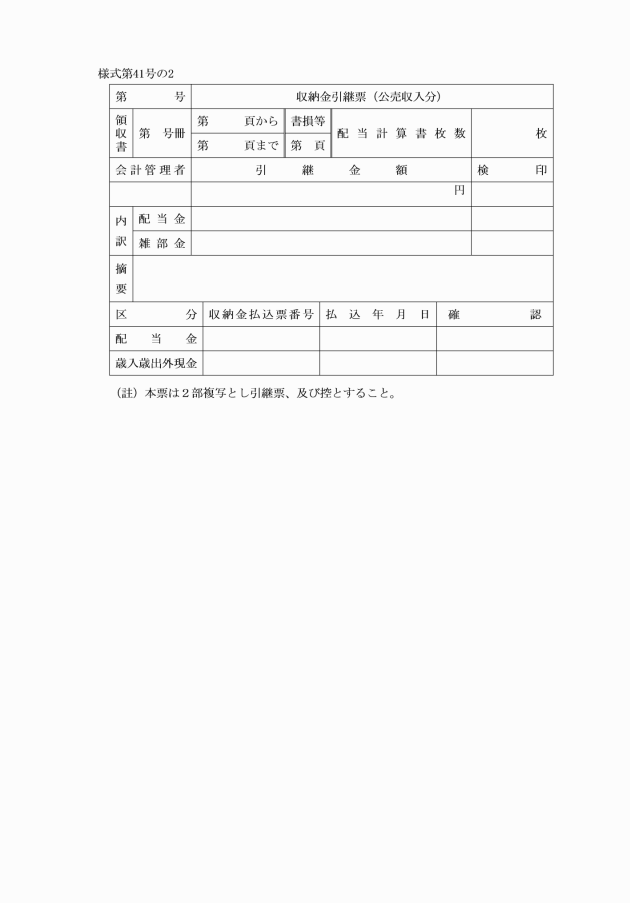
59 | 41 | 収納金引継票 | 1引継票 2控 公売収入分についても同じ |
62 (63) | 42 | 小切手 | 1小切手 2小切手振出済通知票 3原符 |
66 | 43 | 支払通知票 再発行申請書 | 未払証明書 |
69 | 44 | 収支日計表 (現金出納簿) | |
76 | 45 | 収入簿 | |
76 | 46 | 支出簿 | |
77 | 47 | 収入小票 | 1収入小票 2収入小票(附票) |
79 | 48 | 支払証明書 | 1支払報告書 2支払証明書 |
80 | 49 | 領収証書 未到着現計表 | |
80 | 50 | 送金整理簿 | |
82 | 51 | 給料引去高報告票 | |
87 | 52 | 収支計算表 | |
91 | 53 | 収支計算書 | |
94 | 54 | 事務引継書 | |
95 | 55 | 事務処理調書 | |
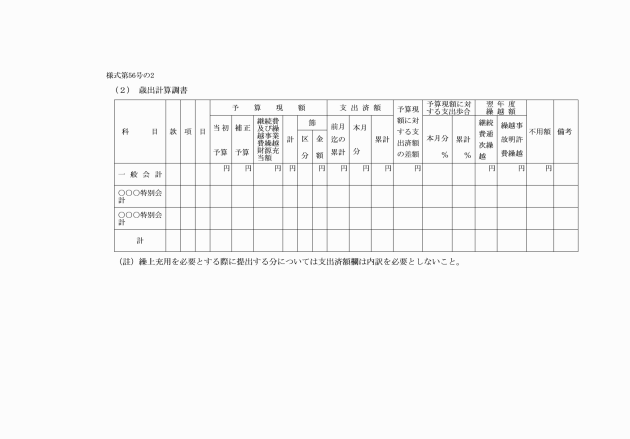
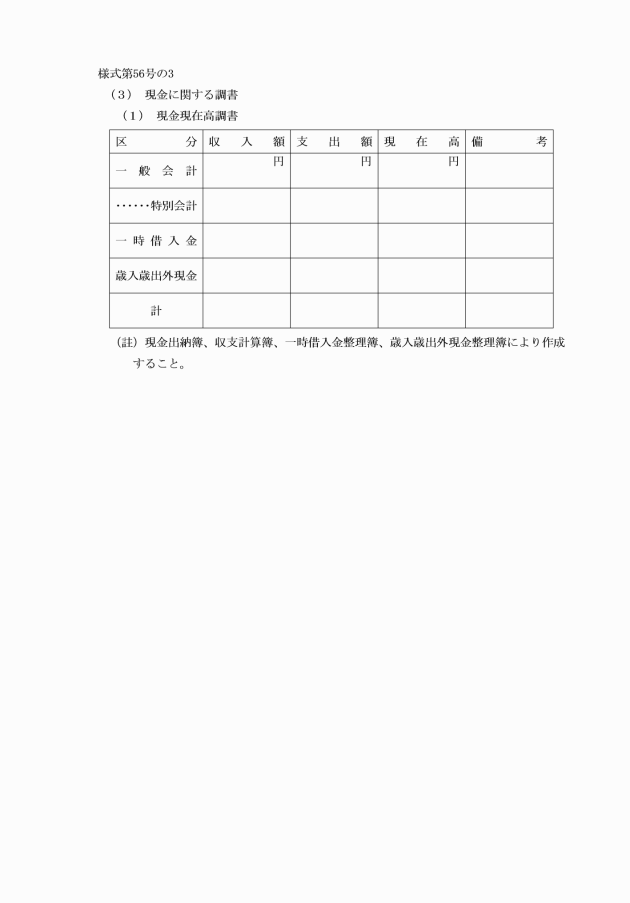
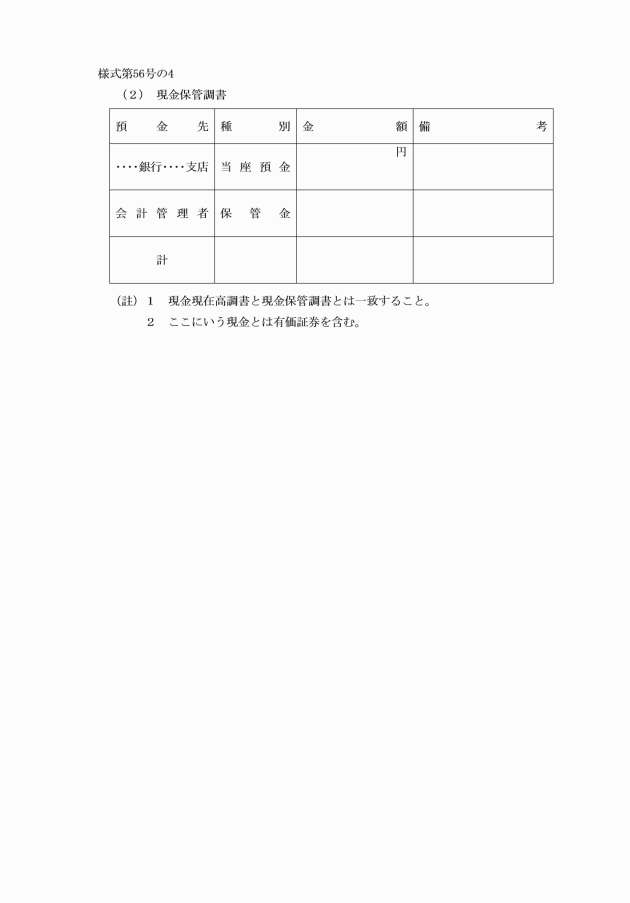
96 | 56 | 予算執行調書 | 1歳入計算調書 2歳出計算調書 3現金に関する調書 (1)現金現在高調書 (2)現金保管調書 |
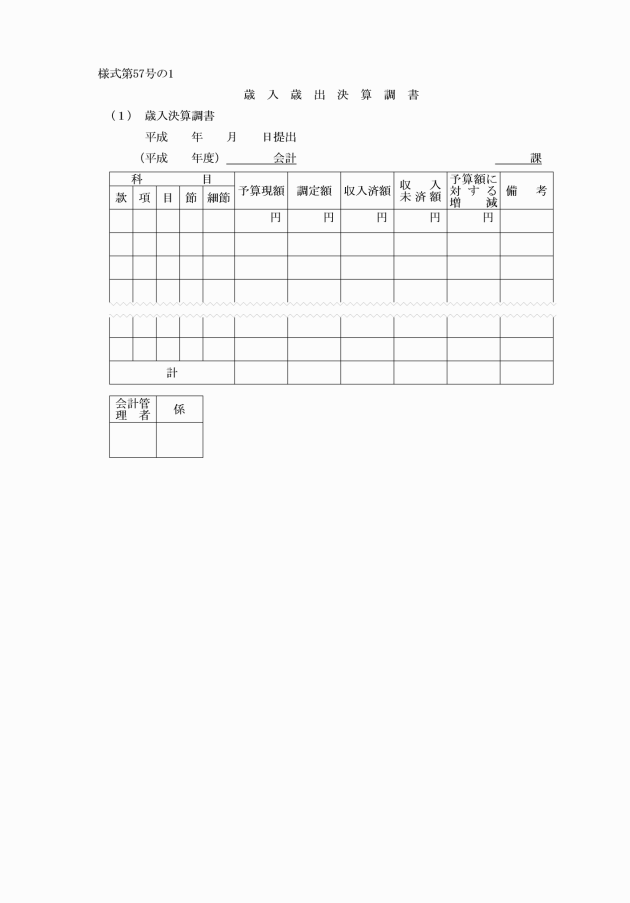
97 | 57 | 歳入歳出決算調書 | 1歳入決算調書 2歳出決算調書 |
105 | 58 | 物品調達計画書 | 在庫物品の物品調達計画書 1起票課分 2提出分 在庫物品調達計画書 1総合計画表用 2控 |
105 | 59 | 総合物品調達計画書 | |
106 | 61 | 物品返納票 | 1物品出納員に提出分 2控 |
106 | 62 | 物品処分票 | |
106 | 63 | 備品貸出票 | |
108 | 64 | 物品請求票 | |
111 | 65 | 備品借用証 | |
111 | 66 | 備品専用証 | |
114 | 67 | 寄附物品取得票 | |
114 | 68 | 生産物受入票 | |
115 | 69 | 備品台帳 | |
117 | 70 | 物品現在高報告書 | |
120 | 71 | 債権整理簿 | |
123 | 72 | 基金使用伺票 | |
126 | 73 | 歳入歳出外 現金整理票 | |
129 | 74 | 保有有価証券整理簿 | |
129 | 75 | 基金運用整理簿 | |
129 | 76 | 備品整理簿 | |
136 | 77 | 事故報告書 | |
137 | 78 | 一時借入金借入伺票 | 1一時借入金伺票 2一時借入金借入通知票 |
138 | 79 | 一時借入金返済伺票 | 1一時借入金伺票 2一時借入金借入通知票 |
140 | 80 | 町債台帳 | |
81 | 指定金融機関領収済印、支払済印、振替済印 | ||
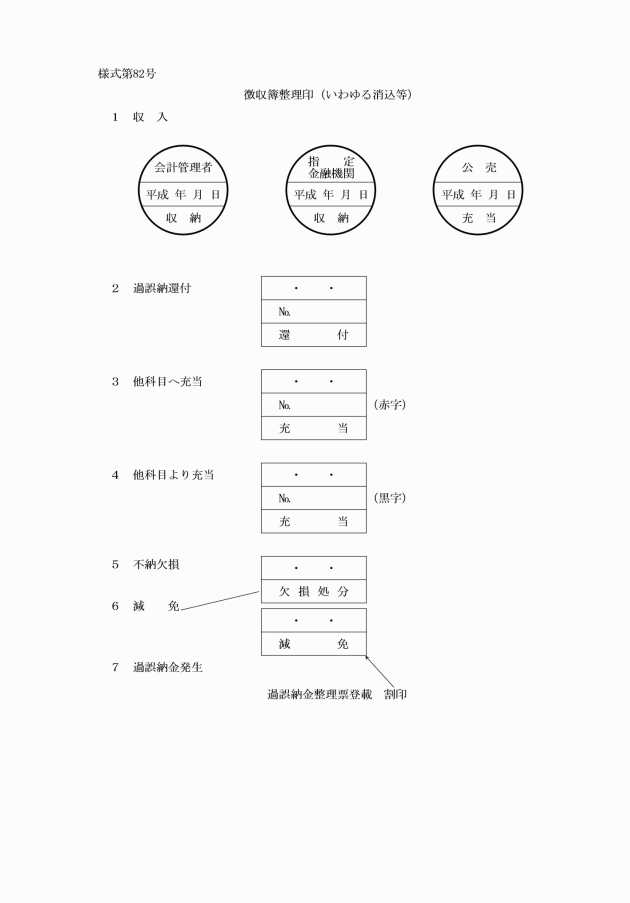
82 | 徴収簿整理印 | ||
83 | 領収日付印 | ||