○山辺町簡易水道事業及び公共下水道事業の財務に関する特例を定める規則
令和2年3月16日
規則第12号
目次
第1章 総則(第1条~第4条)
第2章 伝票及び帳簿並びに勘定科目
第1節 伝票(第5条~第8条)
第2節 帳簿(第9条~第13条)
第3節 勘定科目(第14条)
第3章 収入及び支出
第1節 収入(第15条~第22条)
第2節 支出(第23条~第30条)
第4章 預り金及び預り有価証券(第31条~第34条)
第5章 物品(第35条~第38条)
第6章 固定資産
第1節 通則(第39条)
第2節 取得(第40条~48条)
第3節 管理及び処分(第49条~第52条)
第7章 予算(第53条~第57条)
第8章 決算(第58条~第61条)
第9章 雑則(第62条~第64条)
附則
第1章 総則
(趣旨)
第1条 この規則は、山辺町簡易水道事業及び公共下水道事業(以下「簡水・下水道事業」という。)の会計事務の処理に関して山辺町財務規則(昭和39年3月30日規則第6号。以下「財務規則」という。)の特例を定めるものとする。
(企業出納員)
第2条 簡水・下水道事業に企業出納員及び現金取扱員を置く。
2 企業出納員は、会計管理者をもって充てる。ただし、会計管理者に事故があるときは、町長は、職員のうちから企業出納員を任命することができる。
(善管注意義務)
第3条 企業出納員は、善良な町長の注意をもって、現金その他の資産を取り扱わなければならない。
(金融機関の出納事務取扱)
第4条 簡水・下水道事業の業務に係る資金の出納事務の一部を町長が指定した金融機関に取り扱わせるものとする。
2 出納事務の一部を取り扱わせる金融機関のうち、収納及び支払事務の一部を取り扱わせるものを山辺町簡易水道事業及び公共下水道事業出納取扱金融機関(以下「出納取扱金融機関」という。)と、収納事務の一部を取り扱わせるものを山辺町簡易水道事業及び公共下水道事業収納取扱金融機関(以下「収納取扱金融機関」という。)とする。
第2章 伝票及び帳簿並びに勘定科目
第1節 伝票
(会計伝票の発行)
第5条 簡水・下水道事業に係る取引については、その取引の発生の都度、証拠となるべき書類に基づいて会計伝票を発行するものとする。
(会計伝票の種類)
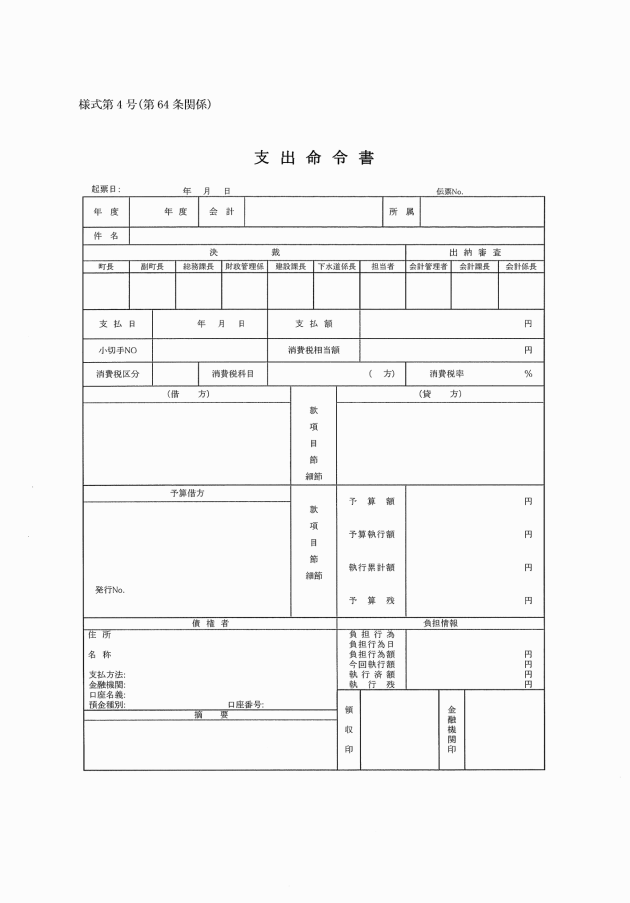
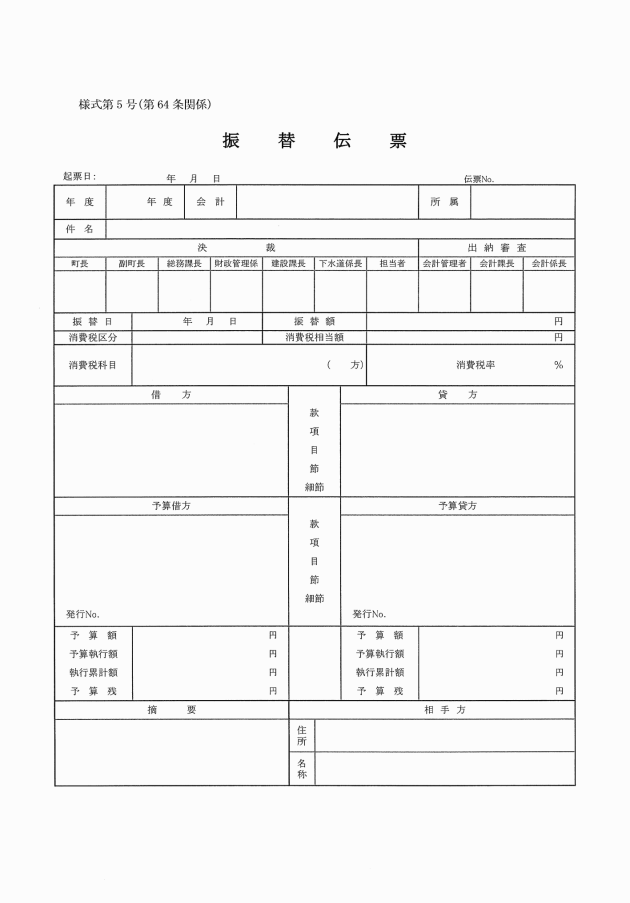
第6条 会計伝票の種類は、収入伝票、支出命令書及び振替伝票とする。
2 収入伝票は、現金収納の取引について発行する。
3 支出命令書は、現金支払の取引について発行する。
4 振替伝票は、前2項に規定する取引以外の取引について発行する。
(会計伝票の整理及び日計表の作成)
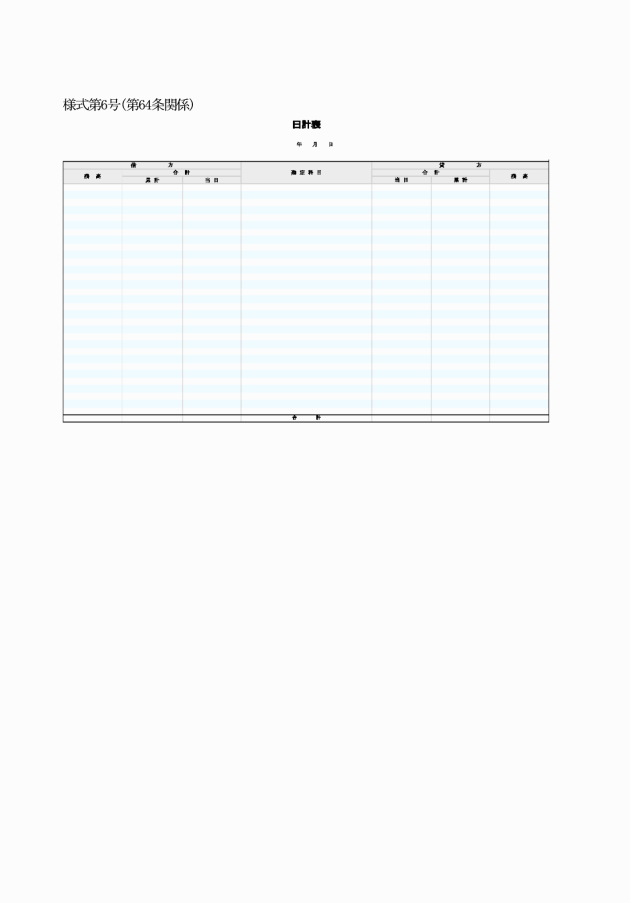
第7条 企業出納員は、毎日会計伝票を整理し、日計表を作成しなければならない。
(会計伝票の保存等)
第8条 会計伝票、日計表及び取引に関する証拠となるべき書類は、それぞれの日付によって編集し、保存しなければならない。
第2節 帳簿
(帳簿の種類及び保管)
第9条 簡水・下水道事業に関する取引を記録し、計算し、及び整理するため、次の会計帳簿(以下「帳簿」という。)を備える。
(1) 支出予算執行計画整理簿
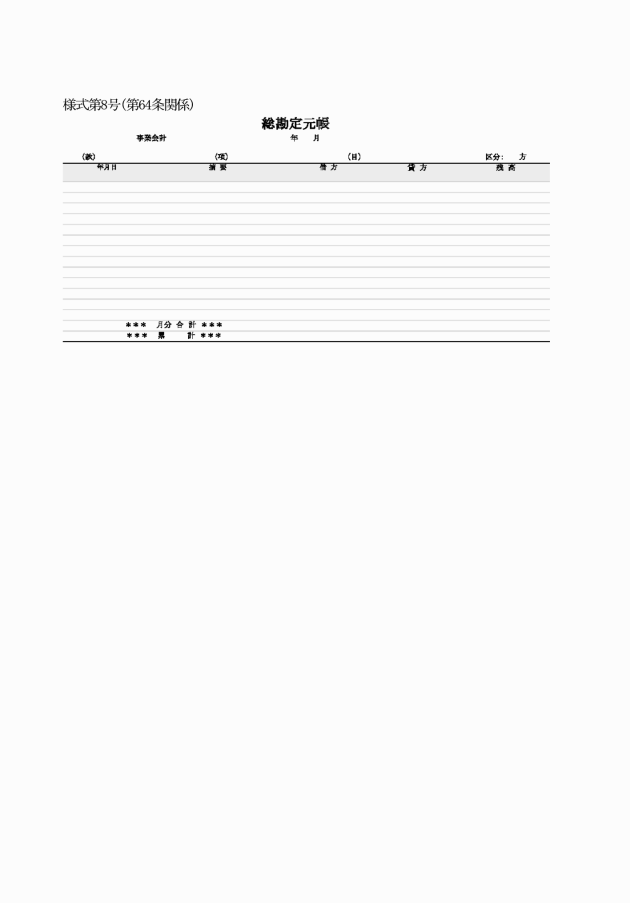
(2) 総勘定元帳
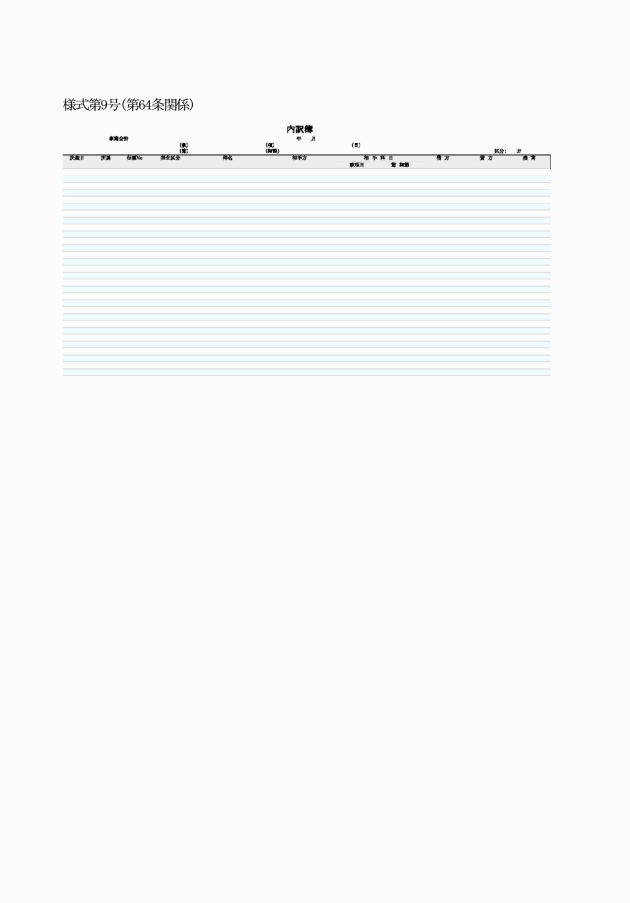
(3) 内訳簿
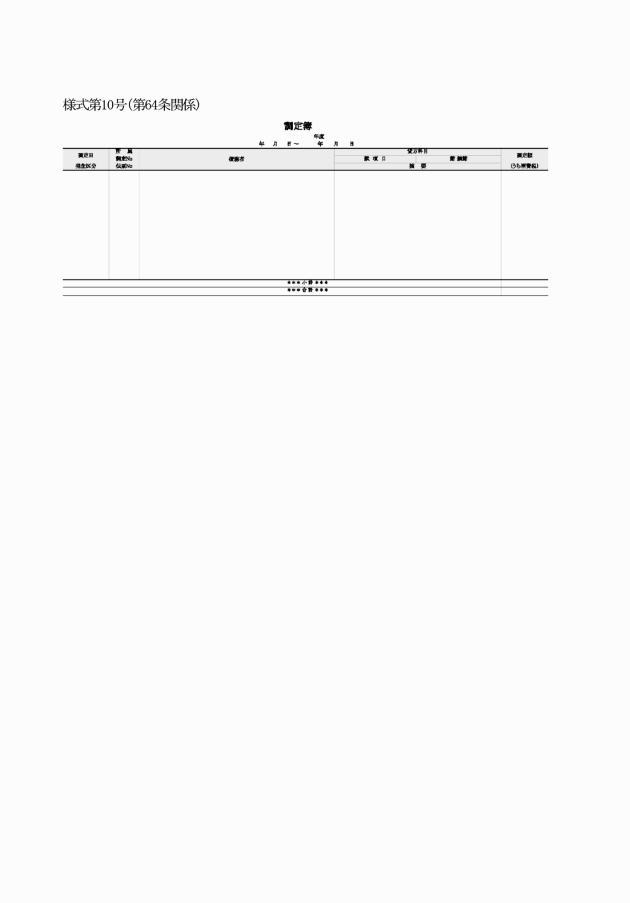
(4) 収入調定簿
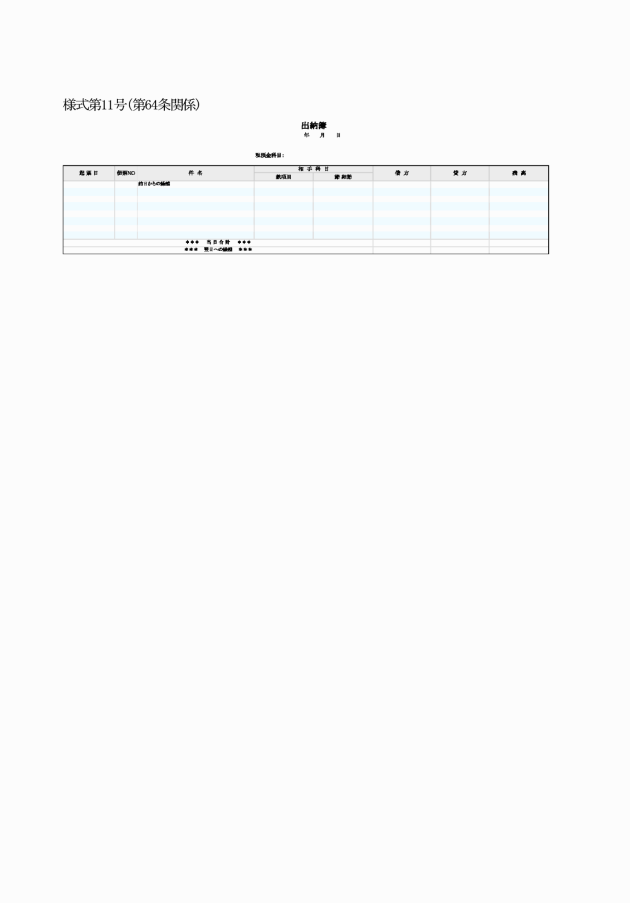
(5) 出納簿
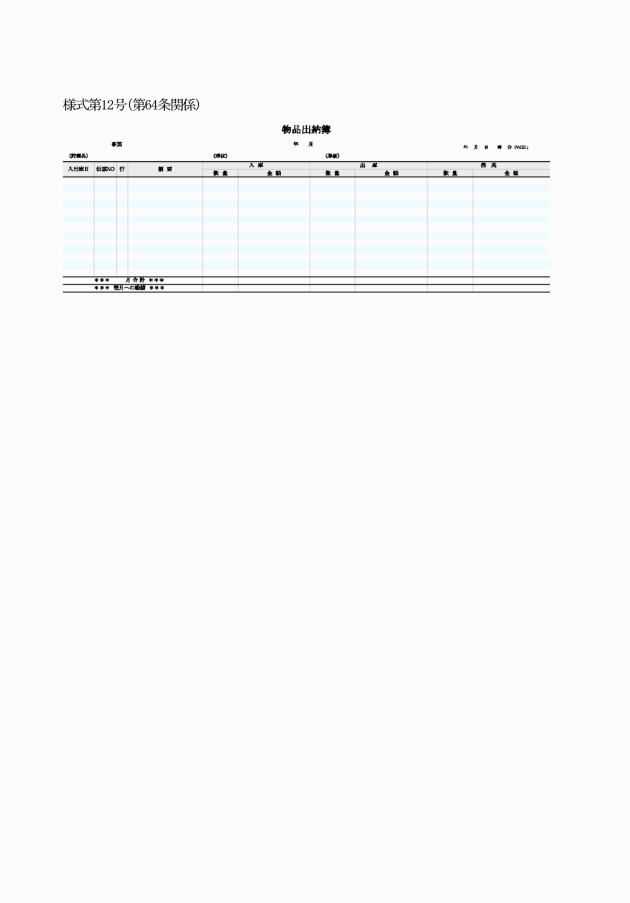
(6) 物品出納簿
(7) 工事台帳
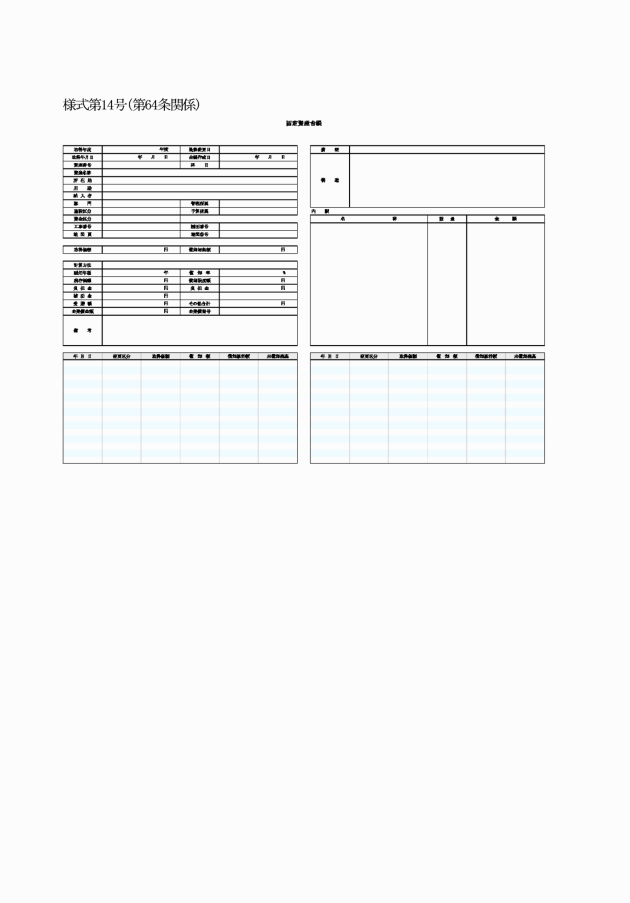
(8) 固定資産台帳
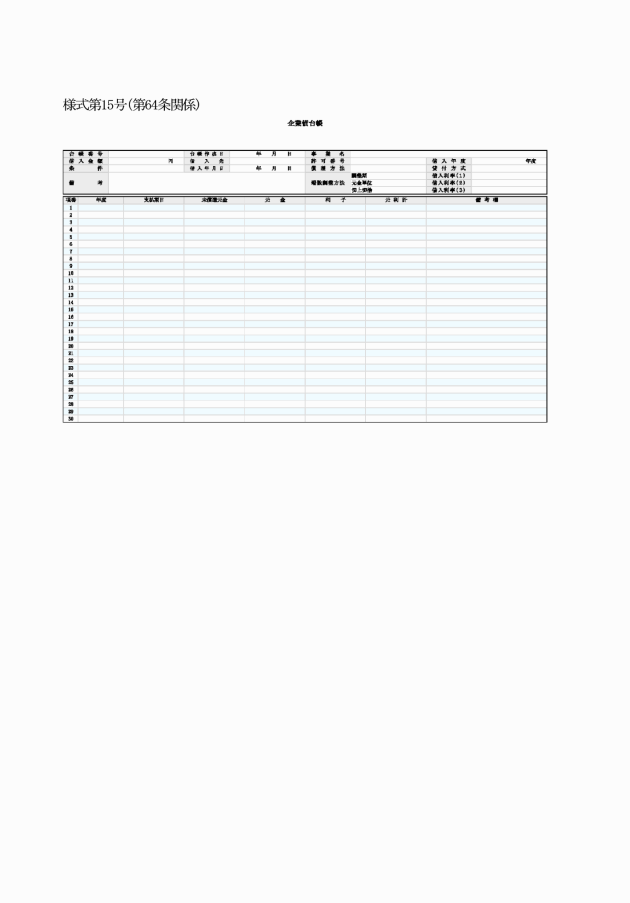
(9) 企業債台帳
2 帳簿は、企業出納員が整理し、保管しなければならない。
(帳簿の記載)
第10条 帳簿は、会計伝票又は証拠となるべき書類により、正確かつ明瞭に記載しなければならない。
2 内訳簿は、第14条に定める勘定科目の節(項又は目までの科目については、それぞれ項又は目)について口座を設け、会計伝票により1件ごとに記帳しなければならない。
(科目の更正)
第12条 整理済みの科目に誤りを発見したときは、直ちに振替伝票を発行し、正当な科目に更正しなければならない。
(帳簿の照合)
第13条 総勘定元帳、内訳簿その他相互に関係する帳簿は、随時照合しなければならない。
第3節 勘定科目
(勘定科目)
第14条 簡水・下水道事業の経理は、損益勘定、資産勘定、負債勘定及び資本勘定に区分して行うものとする。
第3章 収入及び支出
第1節 収入
(収入の調定)
第15条 建設課長は、収入の調定をしようとするときは、調定決議書を発行し、収入の根拠、所属年度、予算科目、納入すべき金額、納入義務者等を明らかにした書類を添付し、町長の決裁を受けなければならない。
2 建設課長は、前項の規定による町長の決裁を受けた場合は、当該伝票及び書類により内訳簿のほか調定簿(給水収益、下水道使用料収益、受託工事収益又は材料売却収益に限る。以下同じ。)に記帳しなければならない。
3 前2項の規定は、収入の調定を更正しようとする場合について準用する。
(納入通知書の送付)
第16条 建設課長は、前条の規定により収入を調定し、又は収入の調定を更正した場合は、直ちに納入義務者に対して納入通知書を送付しなければならない。ただし、口頭によって納入の通知をする場合は、この限りでない。
2 前項本文の場合において、納期日の定めのある収入に係る納入通知書については、当該納期日の7日前までに送付しなければならない。
(納入通知書の再発行)
第17条 建設課長は、納入通知書を亡失し、若しくは損傷した旨の納入義務者からの届出又は納付された証券が支払拒絶された旨の出納取扱金融機関若しくは収納取扱金融機関からの通知を受けたときは、すみやかに納入通知書を再発行し、当該納入義務者に送付しなければならない。
(領収書の交付)
第18条 会計管理者、現金取扱員(財務規則第93条の2第3項に規定する分任出納員をいう。以下同じ。)、出納取扱金融機関、収納取扱金融機関及び地方公営企業法(昭和27年法律第292号)第33条の2の規定に基づき簡水・下水道事業の業務に係る公金の徴収又は収納の事務を受託している者(以下「公金徴収事務等受託者」という。)は、収入の納付を受けた場合は、直ちに納付者に対して領収書を交付しなければならない。
(収納金の取扱い)
第19条 現金取扱員は、納入義務者から納付された現金を収納したときは、翌日これを出納取扱金融機関に預け入れなければならない。
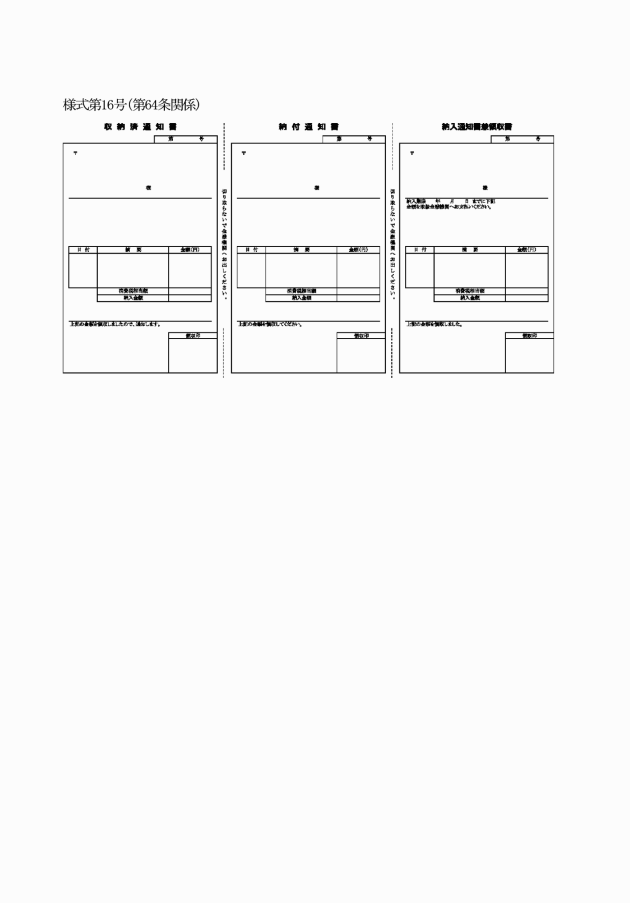
2 収納取扱金融機関は、受け入れた収入を簡易水道又は公共下水道事業ごとにその金額、納付者の氏名等を記載した収納済通知書を添えて出納取扱金融機関の簡易水道事業又は、下水道事業の預金口座に当該収納の日の翌日までに振り替えなければならない。
3 出納取扱金融機関は、前項の規定により収納取扱金融機関から振り替えられた簡水・下水道事業の収入及び自ら収納した収入について記載した書類を当該振り替えられた日のうちに会計管理者に送付しなければならない。
4 第1項の規定は、公金徴収事務等受託者が収入を徴収又は収納した場合について準用する。
(収入伝票の発行等)
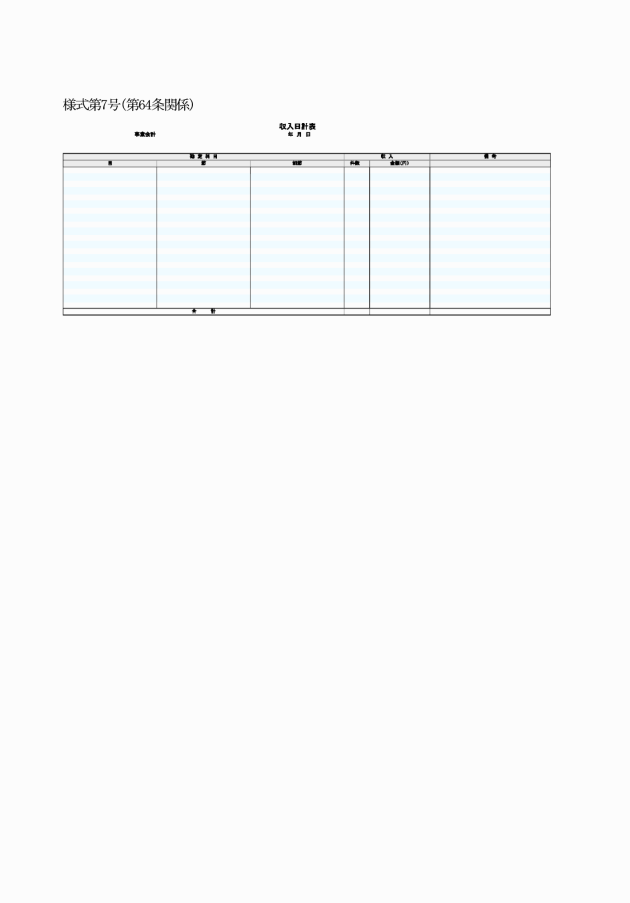
第20条 建設課長は、収入の収納を証する書類に基づいて収入伝票(一部現金の収納を含む取引について発行される振替伝票を含む。以下同じ。)を発行し、出納簿に記帳するとともに当該収入伝票により、収入の収納を証する書類を添付して町長の決裁を受け、内訳簿のほか調定簿及び収入日計表に記帳しなければならない。
(過誤納金の還付)
第21条 建設課長は、収納金のうち過納又は誤納となったものがある場合は、当該過誤納金について還付決議書を発行し、過誤納の事由、所属年度、収入科目、還付すべき金額及び還付すべき納入者を明らかにした書類を添付して町長の決裁を受けて、その旨を納入者に通知するとともに、内訳簿のほか支出予算執行計画整理簿に記帳しなければならない。
(不納欠損)
第22条 法令若しくは例規及び要綱又は議会の議決によって債権を放棄し、又は時効等により債権が消滅した場合においては、建設課長は、振替伝票を発行し、当該伝票によって当該債権に係る収入金の調定の年月日、金額、収入科目、調定後の経緯等を記載した文書を添付して町長に報告するとともに内訳簿のほか支出予算執行計画整理簿及び調定簿に記帳しなければならない。
第2節 支出
(支出の手続)
第23条 建設課長は、支出の原因となるべき契約その他の行為については、あらかじめ文書によって町長の決裁を受けるとともに、支出予算執行計画整理簿に記帳しなければならない。
2 支出しようとする場合は、建設課長は、当該支出に関する書類に基づいて支出負担行為決議書(予算執行伺)を発行し、当該書類を添えて町長の決裁を受け、内訳簿のほか支出予算執行計画整理簿に記載しなければならない。ただし、次に掲げるものは、支出負担行為決議書(予算執行伺)の発行を要しない。
(1) 報酬、給料、職員手当等、共済費、旅費等で支給額及び支給期日の定めのある経費
(2) 電気料、水道料、下水道使用料、ガス料、電話料、電話回線使用料、放送受信料及び土地家屋賃借料(新たに契約する場合又は増額の契約をする場合を除く。)で定期的に支出する経費
(3) 郵便料金、民間事業者による信書の送達に関する法律(平成14年法律第99号)第2条第6項に規定する一般信書便事業者若しくは同条第9項に規定する特定信書便事業者による同条第3項に規定する信書便物の送付に要する料金又は宅配便貨物の運送に要する料金で定期的に支出する経費
(4) 官報、新聞、雑誌その他これらに類する刊行物で定期に支出する経費
(5) 保険料で額の定めのある経費
(6) 企業債の元利償還金及び企業債事務取扱手数料に係る経費
(7) 償還金及び還付加算金に係る経費
(8) 前各号に掲げるもののほか、建設課長が適当と認める経費
(支出命令書の発行)
第24条 建設課長は、支出のうち現金の支払を伴うものについては、債権者の請求書等支払に関する証ひょう類に基づいて支出命令書(一部現金の支払を伴う取引について発行される振替伝票を含む。以下同じ。)を発行して町長の決裁を受けなければならない。
2 支出命令書は、債権者及び勘定科目ごとに調製し、債権者の請求書その他証拠となるべき書類を添えなければならない。ただし、債権者に請求書を提出させることが困難な場合にはこれを省略することができる。
3 2人以上の債権者に対して支払を行う場合において、勘定科目及び支払期日が同一であるときは、前項の規定にかかわらず、あわせて一の支出命令書を発行することができる。この場合においては、債権者ごとにその支払額を明らかにした文書を添えなければならない。
4 会計管理者は、支出命令書に基づいて簡水・下水道事業の支出の支払を行い、出納簿に記帳しなければならない。
5 前4項の規定は、支出負担行為決議書(予算執行伺)を発行しなかった場合において、「支出命令書」とあるのは「支出負担行為兼支出命令書(予算執行伺)」と読み替えるものとする。
(資金前渡、概算払及び前金払)
第25条 前条の規定は、資金前渡、概算払又は前金払を行う場合について準用する。この場合において、建設課長は、経過勘定整理簿に記帳しなければならない。
2 資金前渡を受けた者、概算払を受けた者又は前金払を受けた者は、支払が終わった後、債権額が確定した後又は役務の提供が完了した後、精算書を作成し、証拠となるべき書類及び残金がある場合にはその残金を添えて、建設課長に提出しなければならない。
3 建設課長は、前項の精算書及び証拠となるべき書類に基づいて振替伝票、収入伝票又は支出命令書を発行し、当該書類を添付して町長の決裁を受けるとともに内訳簿のほか支出予算執行計画整理簿、経過勘定整理簿及び出納簿に記帳しなければならない。
(口座振替の申出)
第26条 債権者は、口座振替の方法によって支払を受けようとする場合には、債権、振替先金融機関及び振替先預金口座並びに振替金額を記載した文書によって建設課長に申し出なければならない。
(口座振替のできる金融機関)
第27条 出納取扱金融機関のほか、出納取扱金融機関等と為替取引のある金融機関に預金口座を設けている債権者には、口座振替の方法により支出することができる。
(口座振替手続等)
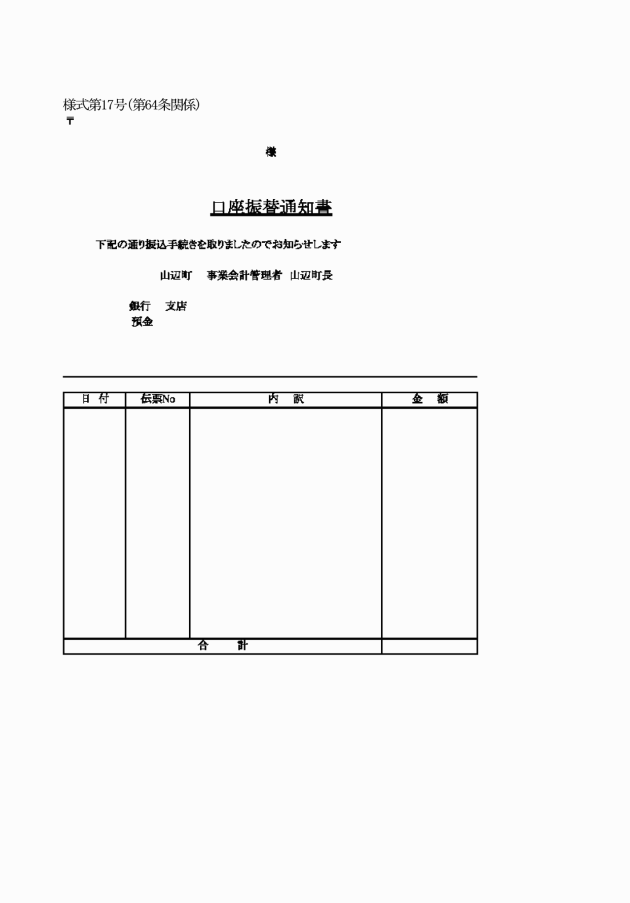
第28条 会計管理者は、口座振替の方法により支出しようとする場合は、支払準備資金口座の残高の範囲内で、出納取扱金融機関に振替先金融機関、振替先預金口座、振替金額及び振替目的を通知して行われなければならない。
(領収書等の徴収)
第29条 会計管理者は、現金の支出若しくは口座振替の通知によって支出をしたときは、債権者の領収書又は出納取扱金融機関の領収書を徴さなければならない。
2 前項の場合における債権者の領収印は、請求書に押印したものと同一のものでなければならない。ただし、債権者が紛失その他やむを得ない理由により印鑑を証明する書類を添えて改印した旨を申し出た場合は、この限りでない。
(過誤払金の回収)
第30条 簡水・下水道事業の支出の支払のうち過払又は誤払となったものがある場合は、建設課長は、過誤払を証する書類に基づいて振替伝票を発行し、町長の決裁を受けるとともに、支出予算執行計画整理簿又は収入予算執行計画整理簿に記帳しなければならない。
第4章 預り金及び預り有価証券
(預り金)
第31条 会計管理者は、保証金その他簡水・下水道事業の収入に属さない現金を受け入れた場合は、これを預り金として次の各号に掲げる区分により整理しなければならない。
(1) 預り保証金
(2) 預り諸税
(3) その他預り金
(預り金の受入れ及び払出し)
第32条 預り金の受入れ及び払出しは、簡水・下水道事業の収入の収納及び支出の支払の例により行わなければならない。
(預り有価証券)
第33条 簡水・下水道事業の所有に属さない有価証券を保管する場合は、預り有価証券として整理しなければならない。
2 預り有価証券は、安全かつ確実な方法によって保管しなければならない。
(預り有価証券の受入れ及び還付)
第34条 会計管理者は、前条の有価証券を受け入れた場合は受領書を交付し、当該預り有価証券を還付した場合は受領書を徴さなければならない。
第5章 物品
(1) 消耗品
(2) 消耗工具、器具及び備品
(3) 材料
(物品の管理)
第36条 建設課長は、前条の規定により直接当該科目の支出として購入されたものを適正に管理しなければならない。
2 建設課長は、物品整理簿をそなえて物品の数量、使用の状況等を記録整理しなければならない。
(事故報告)
第37条 天災その他の事由により物品が滅失し、亡失し、又は損傷を受けた場合は、建設課長は、すみやかにその原因及び現状を調査して町長に報告しなければならない。
(不用物品の処分)
第38条 建設課長は、物品のうち不用となったものを不用品として整理し、町長の決裁を受け、これを売却しなければならない。ただし、買受人がないもの又は売却価格が売却に要する費用の額に達しないものその他売却することが不適当と認められるものについては、町長の決裁を受け、これを廃棄することができる。
第6章 固定資産
第1節 通則
(固定資産の範囲)
第39条 固定資産とは、次の各号に掲げるものをいう。
(1) 有形固定資産 次に掲げるものをいう。
ア 土地
イ 建物及び附属設備
ウ 構築物(土地に定着する土木設備又は工作物をいう。)
エ 機械及び装置並びにその他の附属設備
オ 自動車その他の陸上運搬具
カ 工具、器具及び備品(耐用年数が1年以上かつ取得価額が100,000円以上のものに限る。)
ケ その他の有形資産であって、有形固定資産に属する資産とすべきもの
(2) 無形固定資産 次に掲げるものをいう。
ア 水利権
イ 借地権
ウ 地上権
エ 特許権
オ 施設利用権
カ ソフトウェア
ク その他の無形資産であって、無形固定資産に属する資産とすべきもの
(3) 投資その他の資産 次に掲げるものをいう。
ア 投資有価証券(当該事業年度の末日の翌日から起算して1年以内の日に満期の到来する有価証券を除く。)
イ 出資金
ウ 長期貸付金
エ 基金
オ 長期前払消費税
カ その他の固定資産であって、投資その他の資産に属する資産とすべきもの
キ 有形固定資産若しくは無形固定資産、流動資産又は繰延資産に属しない資産
第2節 取得
(取得価額)
第40条 固定資産の取得価額は、次に掲げるところによる。
(1) 購入によって取得したものについては、購入に要した価額
(2) 交換によって取得したものについては、交換のため提供した固定資産の価額に交換差金を加算した額又はその価額から交換差金を控除した額及び間接の費用の合計額
(3) 建設工事又は製作によって取得したものについては、当該建設工事又は製作に要した直接及び間接の費用の合計額
(4) 譲与、贈与その他無償で取得したものその他前3号に掲げるもの以外のものについては、公正な評価額
(1) 購入しようとする固定資産の名称及び種類
(2) 購入しようとする事由
(3) 予定価格及び単価
(4) 当該固定資産の購入に係る予算科目及び予算額
(5) 契約の方法
(6) その他必要と認められる事項
2 前項の文書には、購入しようとする固定資産の図面その他内容を明らかにするための書類を添えなければならない。
(1) 交換しようとする固定資産の名称、種類及び数量並びに交換差金
(2) 交換しようとする事由
(3) 契約の方法
(4) その他必要と認められる事項
2 前項の文書には、交換しようとする固定資産の図面その他内容を明らかにするための書類及び相手方の承諾書又は申請書を添えなければならない。
(無償譲受け)
第43条 建設課長は、固定資産を無償で譲り受けようとするときは、次に掲げる事項を記載した文書を作成し、譲り受けようとする固定資産の図面その他内容を明らかにするための書類及び相手方の承諾書又は申請書を添付し、町長の決裁を受けなければならない。
(1) 譲り受けようとする固定資産の名称及び種類
(2) 譲り受けようとする事由
(3) 見積価額
(4) その他必要があると認める事項
2 前項の文書には、譲り受けようとする固定資産の図面その他内容を明らかにするための書類及び相手方の承諾書又は申請書を添えなければならない。
(工事の施行)
第44条 建設課長は、建設改良工事を施行しようとするときは、次に掲げる事項を記載した文書を作成し、設計書その他当該建設改良工事の内容を明らかにするための書類を添付し、町長の決裁を受けなければならない。
(1) 建設改良工事によって取得しようとする固定資産の名称及び種類
(2) 工事を必要とする事由
(3) 工事の始期及び終期
(4) 予定価格
(5) 当該建設改良工事に係る予算科目及び予算額
(6) 工事の方法及び契約の方法
(7) その他必要があると認める事項
2 前項の文書には、設計書その他当該建設改良工事の内容を明らかにするための書類を添えなければならない。
(検収)
第45条 建設課長は、固定資産の納入又は引渡の通知をうけたときは、遅滞なく検収しなくてはならない。
(取得の報告)
第46条 建設課長は、固定資産を取得した場合は、振替伝票を発行し、遅滞なく町長の決裁を受けるとともに支出予算執行計画整理簿に記帳しなければならない。
2 前項の場合においては、建設課長は、法令の定めるところに従って、遅滞なく登記又は登録の手続をとらなければならない。
(建設改良工事の精算)
第47条 建設課長は、建設改良工事が完成したときは、速やかに工事費の精算を行わなければならない。
2 建設課長は、前項の場合において、あらかじめ定めた基準に従って間接の費用を配賦し、工事費に合わせて固定資産に振り替えなければならない。
(建設仮勘定)
第48条 建設改良工事でその工期が1事業年度を超えるものは、建設仮勘定を設けて経理するものとする。
2 建設課長は、前項の建設改良工事が完成したときは、速やかに建設仮勘定の精算を行い、振替伝票を発行し、町長の決裁を受けるとともに固定資産の当該科目に振り替えなければならない。
第3節 管理及び処分
(事故報告)
第49条 建設課長は、天災その他の事由により固定資産が滅失し、亡失し、又は損傷を受けたときは、遅滞なくその旨を町長に報告しなければならない。
(売却等)
第50条 建設課長は、固定資産を売却し、撤去し、又は廃棄しようとするときは、次に掲げる事項を記載した文書により町長の決裁を受けなければならない。
(1) 売却し、撤去し、又は廃棄しようとする固定資産の名称及び種類
(2) 売却し、撤去し、又は廃棄しようとする固定資産の所在地
(3) 売却し、撤去し、又は廃棄しようとする事由
(4) 予定価格
(5) 契約の方法
(6) その他必要があると認める事項
2 固定資産の廃棄は、当該固定資産が著しく損傷を受けていることその他の理由により買受人がない場合又は売却価額が売却に要する費用の額に達しない場合に限るものとする。
(固定資産の用途廃止)
第51条 建設課長は、機械、器具その他これに類する固定資産のうち著しく損傷を受けていることその他の理由によりその用途に使用することができなくなったものについては、町長の決裁を受けて、再使用できるものと不用となり又は使用にたえなくなったものとに区分し、再使用できるものは適正な見積価格により受入価額を設定し、たな卸資産に振り替えなければならない。
2 再使用できる固定資産を受入れた場合は、建設課長は、振替伝票を発行し、町長の決裁を受け、振替伝票に基づいて固定資産明細書に記帳しなければならない。
3 前2項の規定は、固定資産を撤去した場合において発生した物品について準用する。
(売却等に関する報告)
第52条 建設課長は、固定資産を売却し、撤去し、又は廃棄したときは、遅滞なく当該売却等に関する報告書により町長に報告しなければならない。
第7章 予算
(予算原案作成方針)
第53条 建設課長は、翌年度の予算原案作成方針について町長の決裁を受けなければならない。
(予算の執行)
第54条 建設課長は、企業の適切な経営管理を確保するために必要な計画(以下「予算執行計画」という。)を予算の範囲内で款、項、目、節に区分して作成し、町長の決裁を受けて執行するものとする。
2 建設課長は、前項の予算執行計画に定める款、項、目、節を変更して執行しようとする場合には、その科目の名称及び金額、変更の事由等を記載した文書によって、町長の決裁を受けなければならない。
(流用及び予備費使用の手続)
第55条 建設課長は、予算の定めるところにより流用しようとする場合には、その科目の名称及び金額、流用しようとする事由等を記載した文書によって町長の決裁を受けなければならない。
2 前項の規定は、予備費を使用しようとする場合について準用する。
(予算超過の支出)
第56条 建設課長は、地方公営企業法第24条第3項の規定に基づき業務量の増加により業務のため直接必要な経費に不足を生じた場合において増加する収入に相当する金額を当該業務のため直接必要な経費に使用しようとする時は、使用しようとする経費の名称、金額及び使用しようとする事由等を記載した文書によって町長の決裁を受けなければならない。
2 建設課長は、現金支出を伴わない経費について必要がある場合において予算に定める金額を超えて支出するときは、前項の規定に準じて町長の決裁を受けなければならない。
(予算の繰越し)
第57条 建設課長は、予算に定めた建設又は改良に要する経費のうち、年度内に支払義務が生じなかったものについて翌年度に繰り越して使用する必要がある場合においては、繰越計算書(継続費に係るものにあっては、継続費繰越計算書)を作成して5月15日までに町長の決裁を受けなければならない。
2 前項の規定は、支出予算の金額のうち、年度内に支出の原因となる契約その他の行為をし、避け難い事故のため年度内に支払義務が生じなかったものについて翌年度に繰り越して使用する必要がある場合及び継続費について翌年度に逓次繰越して使用する場合について準用する。
第8章 決算
(決算の調製)
第58条 簡水・下水道事業の決算の調製に関する事務は、会計管理者が行う。
(決算整理)
第59条 建設課長は、毎事業年度経過後すみやかに振替伝票により次の各号に掲げる事項について決算整理を行わなければならない。
(1) 固定資産の減価償却
(2) 繰延収益の償却
(3) 資産の評価
(4) 引当金の計上
(5) 未払費用等の経過勘定に関する整理
(決算報告書等の提出)
第60条 会計管理者は、毎事業年度5月25日までに次の各号に掲げる書類を作成し、証書類を添えて町長の決裁を受けなければならない。なお、キャッシュ・フロー計算書の作成は、予定キャッシュ・フロー計算書と同じ方法によるものとする。
(1) 決算報告書
(2) 損益計算書
(3) 貸借対照表
(4) 剰余金計算書又は欠損金計算書
(5) 剰余金処分計算書又は欠損金処理計算書
(6) 事業報告書
(7) キャッシュ・フロー計算書
(8) 収益費用明細書
(9) 固定資産明細書
(10) 企業債明細書
(セグメントの区分)
第61条 セグメント情報の開示に伴うセグメントの区分は、簗北簡易水道事業、大蕨簡易水道事業及び公共下水道事業とする。
第9章 雑則
(準用)
第62条 契約については、山辺町契約に関する規則(平成9年3月24日規則第5号)を準用する。
(計理状況の報告)
第63条 建設課長は、毎月末日をもって合計残高試算表その他計理状況を明らかにするために必要な書類を作成し、翌月20日までに町長に提出するものとする。
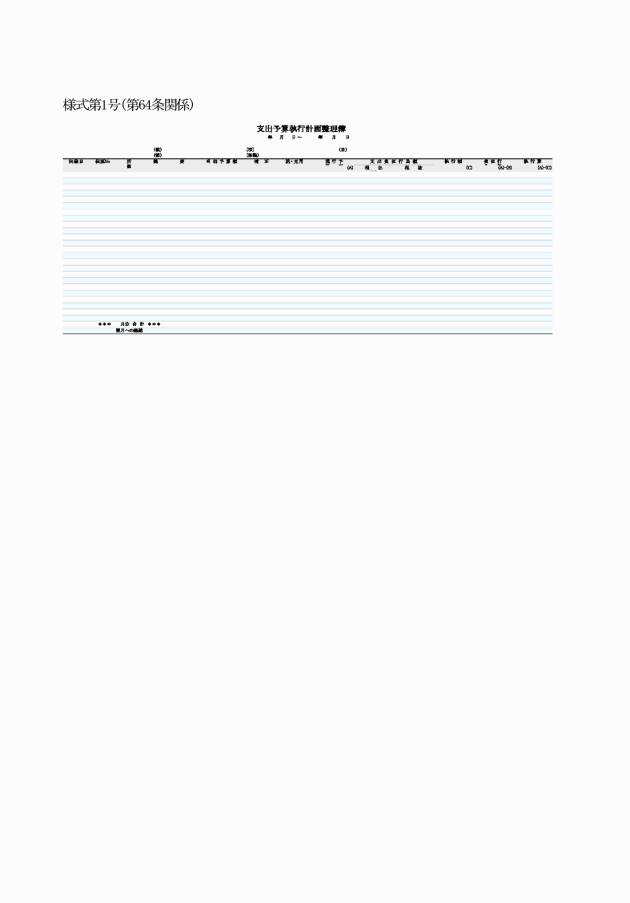
(1) 支出予算執行計画整理簿 様式第1号
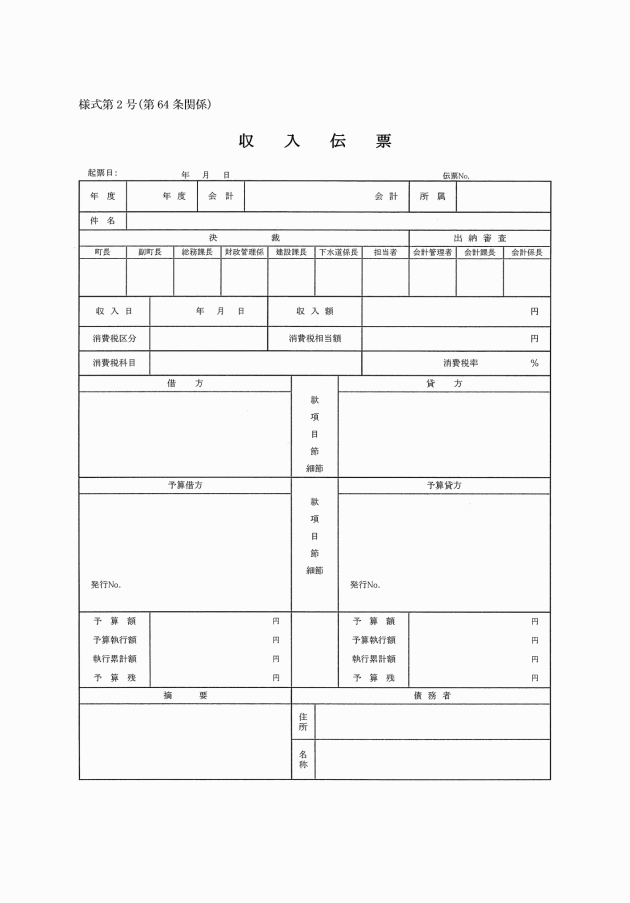
(2) 収入伝票 様式第2号
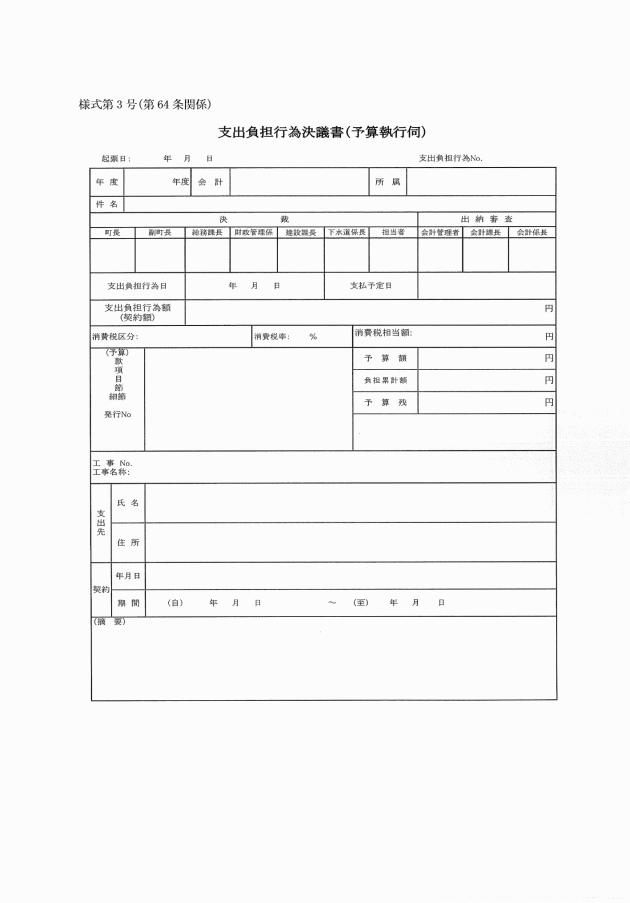
(3) 支出負担行為決議書(予算執行伺) 様式第3号
(4) 支出命令書 様式第4号
(5) 振替伝票 様式第5号
(6) 日計表 様式第6号
(7) 収入日計表 様式第7号
(8) 総勘定元帳 様式第8号
(9) 内訳簿 様式第9号
(10) 調定簿 様式第10号
(11) 出納簿 様式第11号
(12) 物品出納簿 様式第12号
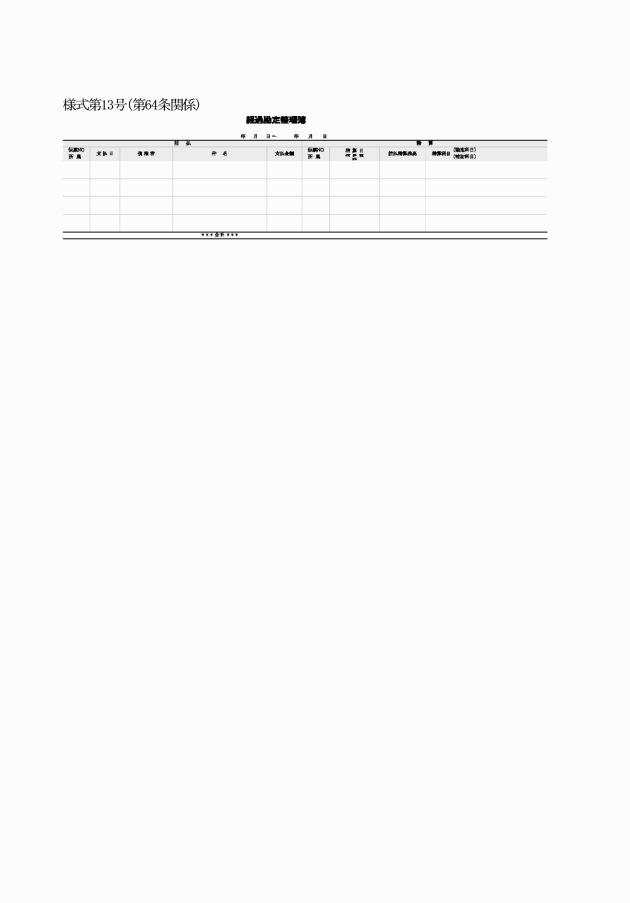
(13) 経過勘定整理簿 様式第13号
(14) 固定資産台帳 様式第14号
(15) 企業債台帳 様式第15号
(16) 納入通知書 様式第16号
(17) 口座振替通知書 様式第17号
(18) 予算実施計画書 様式第18号
(19) 給与費明細書 様式第19号
(20) 継続費に関する調書 様式第20号
(21) 債務負担行為に関する調書 様式第21号
(22) 決算報告書 様式第22号
(23) 損益計算書 様式第23号
(24) 貸借対照表 様式第24号
(25) 剰余金計算書 様式第25号
(26) 剰余金処分計画書 様式第26号
(27) 事業報告書 様式第27号
(28) キャッシュ・フロー計算書 様式第28号
(29) 収益費用明細書 様式第29号
(30) 固定資産明細書 様式第30号
(31) 企業債明細書 様式第31号
(32) 繰越明細書 様式第32号
(33) 継続費繰越計算書 様式第33号
(34) 繰越費精算報告書 様式第34号
(35) 合計残高試算表 様式第35号
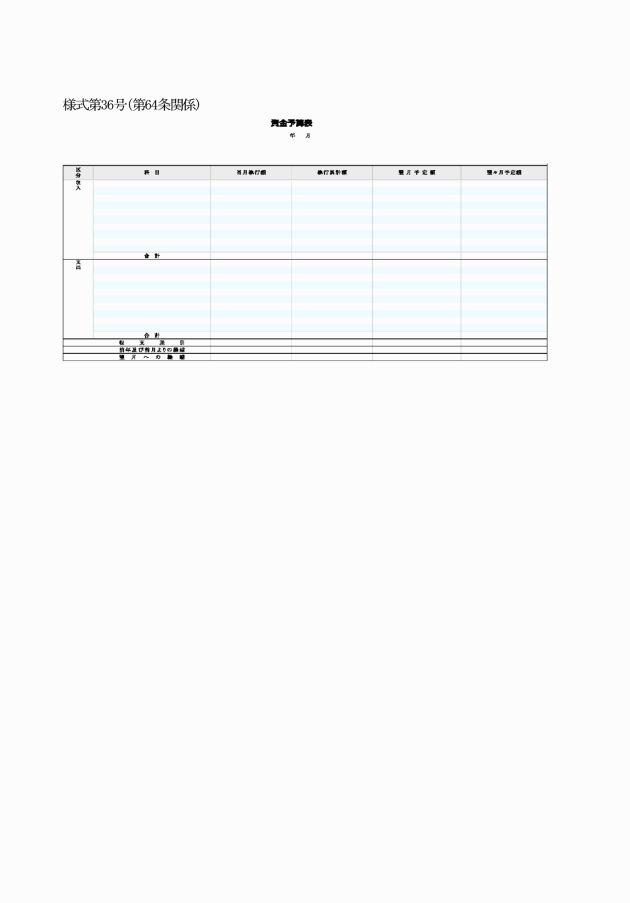
(36) 資金予算表 様式第36号
2 還付決議書及び支出負担行為決議書兼支出命令書の様式は、前項第4号の規定による支出命令書の様式に準ずるものとする。
4 欠損金計算書の様式は、第1項25号の規定による剰余金計算書の様式に準ずるものとする。
5 欠損金処分計画書の様式は、第1項26号の規定による剰余金計画書の様式に準ずるものとする。
6 予定キャッシュ・フロー計算書の様式は、第1項第28号の規定によるキャッシュ・フロー計算書の様式に準ずるものとする。
附則
この規則は、令和2年4月1日から施行する。
附則(令和6年2月5日規則第2号)
この規則は、令和6年4月1日から施行する。
別表第1号(第14条関係)
1 収益
款名称 | 項名称 | 目名称 | 節名称 |
水道事業収益 | 営業収益 | 給水収益 | 給水収益 |
受託工事収益 | 受託工事収益 | ||
その他の営業収益 | 材料売却収益 | ||
産物売却収益 | |||
手数料 | |||
雑収益 | |||
営業外収益 | 受取利息及び配当金 | 預金利息 | |
基金利息 | |||
貸付金利息 | |||
有価証券利息 | |||
配当金 | |||
他会計負担金 | 他会計負担金 | ||
補助金 | 補助金 | ||
長期前受金戻入 | 長期前受金戻入 | ||
雑収益 | 有価証券売却収益 | ||
不用品売却収益 | |||
その他雑収益 | |||
特別利益 | 固定資産売却益 | 固定資産売却益 | |
過年度損益修正益 | 過年度損益修正益 | ||
その他特別利益 | その他特別利益 |
2 費用
款名称 | 項名称 | 目名称 | 節名称 |
水道事業費用 | 営業費用 | 原水及び浄水費 | 給料 |
手当 | |||
賞与引当金繰入額 | |||
賃金 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
旅費 | |||
被服費 | |||
備消品費 | |||
燃料費 | |||
光熱水費 | |||
印刷製本費 | |||
通信運搬費 | |||
委託料 | |||
手数料 | |||
賃借料 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
路面復旧費 | |||
動力費 | |||
薬品費 | |||
材料費 | |||
補償金 | |||
負担金 | |||
受水費 | |||
その他引当金繰入額 | |||
雑費 | |||
配水及び給水費 | 給料 | ||
手当 | |||
賞与引当金繰入額 | |||
賃金 | |||
法定福利費 | |||
旅費 | |||
被服費 | |||
備消品費 | |||
燃料費 | |||
光熱水費 | |||
印刷製本費 | |||
通信運搬費 | |||
委託料 | |||
手数料 | |||
賃借料 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
路面復旧費 | |||
動力費 | |||
薬品費 | |||
材料費 | |||
補償金 | |||
負担金 | |||
受水費 | |||
その他引当金繰入額 | |||
雑費 | |||
受託工事費 | 受託工事費 | ||
業務費 | 業務費 | ||
総係費 | 報酬 | ||
給料 | |||
手当 | |||
賞与引当金繰入額 | |||
退職給付費 | |||
賃金 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
旅費 | |||
被服費 | |||
備消品費 | |||
燃料費 | |||
光熱水費 | |||
印刷製本費 | |||
通信運搬費 | |||
委託料 | |||
手数料 | |||
賃借料 | |||
修繕費 | |||
研修費 | |||
諸謝金 | |||
報償費 | |||
広告料 | |||
食糧費 | |||
厚生費 | |||
保険料 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
路面復旧費 | |||
動力費 | |||
薬品費 | |||
材料費 | |||
補償金 | |||
負担金 | |||
受水費 | |||
公課費 | |||
貸倒引当金繰入額 | |||
その他引当金繰入額 | |||
雑費 | |||
減価償却費 | 有形固定資産減価償却費 | ||
無形固定資産減価償却費 | |||
資産減耗費 | 固定資産除却費 | ||
たな卸資産減耗費 | |||
その他営業費用 | 材料売却原価 | ||
雑支出 | |||
営業外費用 | 支払利息及び企業債取扱諸費 | 企業債利息 | |
一時借入金利息 | |||
企業債手数料及び取扱費 | |||
雑支出 | 不用品売却原価 | ||
その他雑支出 | |||
特別損失 | 固定資産売却損 | 固定資産売却損 | |
減損損失 | 減損損失 | ||
災害による損失 | 災害による損失 | ||
過年度損益修正損 | 過年度損益修正損 | ||
その他特別損失 | その他特別損失 |
3 資産
款名称 | 項名称 | 目名称 | 節名称 |
固定資産 | 有形固定資産 | 土地 | 事務所用地 |
施設用地 | |||
その他土地 | |||
建物 | 事務所用建物 | ||
施設用建物 | |||
公舎合宿用建物 | |||
その他建物 | |||
建物減価償却累計額 | 建物減価償却累計額 | ||
構築物 | 原水及び浄水設備 | ||
配水設備 | |||
その他構築物 | |||
構築物減価償却累計額 | 構築物減価償却累計額 | ||
機械及び装置 | 電気設備 | ||
内燃設備 | |||
ポンプ設備 | |||
塩素滅菌設備 | |||
量水器 | |||
その他機械装置 | |||
機械及び装置減価償却累計額 | 機械及び装置減価償却累計額 | ||
車両運搬具 | 車両運搬具 | ||
車両運搬具減価償却累計額 | 車両運搬具減価償却累計額 | ||
船舶 | 船舶 | ||
船舶減価償却累計額 | 船舶減価償却累計額 | ||
工具、器具及び備品 | 工具、器具及び備品 | ||
工具、器具及び備品減価償却累計 | 工具、器具及び備品減価償却累計 | ||
リース資産 | リース資産 | ||
リース資産減価償却累計額 | リース資産減価償却累計額 | ||
建設仮勘定 | 建設仮勘定 | ||
その他有形固定資産 | その他有形固定資産 | ||
その他有形固定資産減価償却累計 | その他有形固定資産減価償却累計 | ||
無形固定資産 | 水利権 | 水利権 | |
借地権 | 借地権 | ||
地上権 | 地上権 | ||
特許権 | 特許権 | ||
施設利用権 | 施設利用権 | ||
リース資産 | リース資産 | ||
投資その他資産 | 投資有価証券 | 投資有価証券 | |
出資金 | 出資金 | ||
長期貸付金 | 一般貸付金 | ||
他会計貸付金 | |||
職員貸付金 | |||
貸倒引当金 | 貸倒引当金 | ||
基金 | 基金 | ||
長期前払消費税 | 長期前払消費税 | ||
その他投資 | その他投資 | ||
減価償却累計額 | 減価償却累計額 | ||
流動資産 | 現金・預金 | 現金 | 現金 |
預金 | 預金 | ||
未収金 | 営業未収金 | 営業未収金 | |
営業外未収金 | 営業外未収金 | ||
その他未収金 | その他未収金 | ||
貸倒引当金 | 貸倒引当金 | 貸倒引当金 | |
有価証券 | 有価証券 | 有価証券 | |
受取手形 | 受取手形 | 受取手形 | |
貯蔵品 | 貯蔵品 | 貯蔵品 | |
短期貸付金 | 一般短期貸付金 | 一般短期貸付金 | |
他会計貸付金 | 他会計貸付金 | ||
職員貸付金 | 職員貸付金 | ||
前払費用 | 未経過保険料 | 未経過保険料 | |
その他前払費用 | その他前払費用 | ||
前払金 | 前払消費税及び前払地方消費税 | 前払消費税及び前払地方消費税 | |
前払金 | 前払金 | ||
未収収益 | 未収収益 | 未収収益 | |
その他流動資産 | 仮払消費税及び地方消費税 | 仮払消費税及び地方消費税 | |
その他流動資産 | その他流動資産 |
4 負債
款名称 | 項名称 | 目名称 | 節名称 |
固定負債 | 企業債 | 建設改良費等の財源に充てる企業債 | 建設改良費等の財源に充てる企業債 |
その他の企業債 | その他の企業債 | ||
他会計借入金 | 建設改良費等の財源に充てる長期借入金 | 建設改良費等の財源に充てる長期借入金 | |
その他の長期借入金 | その他の長期借入金 | ||
リース債務 | リース債務 | リース債務 | |
引当金 | 退職給付引当金 | 退職給付引当金 | |
特別修繕引当金 | 特別修繕引当金 | ||
その他引当金 | その他引当金 | ||
その他固定負債 | その他固定負債 | その他固定負債 | |
流動負債 | 一時借入金 | 一時借入金 | 一時借入金 |
企業債 | 建設改良費等の財源に充てる企業債 | 建設改良費等の財源に充てる企業債 | |
その他の企業債 | その他の企業債 | ||
他会計借入金 | 建設改良費等の財源に充てる長期借入金 | 建設改良費等の財源に充てる長期借入金 | |
その他の長期借入金 | その他の長期借入金 | ||
リース債務 | リース債務 | リース債務 | |
未払金 | 営業未払金 | 未払原水及び浄水費 | |
未払配水及び給水費 | |||
未払業務費 | |||
未払総係費 | |||
営業外未払金 | 未払消費税及び未払地方消費税 | ||
その他の営業外未払金 | |||
その他未払金 | 未払建設改良費 | ||
未払固定資産購入費 | |||
未払返還金 | |||
未払利息 | |||
その他の未払金 | |||
未払費用 | 未払費用 | 未払費用 | |
前受金 | 営業前受金 | 営業前受金 | |
営業外前受金 | 営業外前受金 | ||
その他前受金 | その他前受金 | ||
前受収益 | 前受収益 | 前受収益 | |
引当金 | 賞与引当金 | 賞与引当金 | |
修繕引当金 | 修繕引当金 | ||
その他引当金 | その他引当金 | ||
その他流動負債 | 預り金 | 預り保証金 | |
預り金 | 預り諸税等 | ||
預り金 | その他預り金 | ||
預り有価証券 | 預り有価証券 | ||
仮受消費税及び地方消費税 | 仮受消費税及び地方消費税 | ||
仮受金 | 仮受金 | ||
その他雑流動負債 | その他雑流動負債 | ||
繰延収益 | 長期前受金 | 国庫補助金 | 国庫補助金 |
県補助金 | 県補助金 | ||
負担金等 | 負担金等 | ||
受贈財産評価額 | 受贈財産評価額 | ||
長期前受金収益化累計額 | 国庫補助金 | 国庫補助金 | |
県補助金 | 県補助金 | ||
負担金等 | 負担金等 | ||
受贈財産評価額 | 受贈財産評価額 |
5 資本
款名称 | 項名称 | 目名称 | 節名称 |
資本金 | 資本金 | 固有資本金 | 固有資本金 |
繰入資本金 | 繰入資本金 | ||
組入資本金 | 組入資本金 | ||
剰余金 | 資本剰余金 | 再評価積立金 | 再評価積立金 |
受贈財産評価額 | 受贈財産評価額 | ||
寄附金 | 寄附金 | ||
その他資本剰余金 | その他資本剰余金 | ||
利益剰余金 | 減債積立金 | 減債積立金 | |
利益積立金 | 利益積立金 | ||
その他積立金 | その他積立金 | ||
当年度未処分利益剰余金 | 繰越利益剰余金年度末残高 | ||
当年度純利益 | |||
当年度未処理欠損金 | 繰越欠損金年度末残高 | ||
当年度純損失 |
6 資本的収入
款名称 | 項名称 | 目名称 | 節名称 |
資本的収入 | 企業債 | 企業債 | 企業債 |
その他の企業債 | その他の企業債 | ||
他会計出資金 | 他会計出資金 | 他会計出資金 | |
他会計負担金 | 他会計負担金 | 他会計負担金 | |
借入金 | 他会計借入金 | 他会計借入金 | |
国庫補助金 | 国庫補助金 | 国庫補助金 | |
負担金等 | 受益者負担金 | 受益者負担金 | |
工事負担金 | 工事負担金 | ||
固定資産売却代金 | 固定資産売却代金 | 固定資産売却代金 | |
その他資本的収入 | その他資本的収入 | その他資本的収入 |
7 資本的支出
款名称 | 項名称 | 目名称 | 節名称 |
資本的支出 | 建設改良費 | 建設改良費 | 工事請負費 |
原水及び浄水費 | 給料 | ||
手当 | |||
賞与引当金繰入額 | |||
賃金 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
旅費 | |||
被服費 | |||
備消品費 | |||
燃料費 | |||
光熱水費 | |||
印刷製本費 | |||
通信運搬費 | |||
委託料 | |||
手数料 | |||
賃借料 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
路面復旧費 | |||
動力費 | |||
薬品費 | |||
材料費 | |||
補償金 | |||
負担金 | |||
受水費 | |||
その他引当金繰入額 | |||
雑費 | |||
工事請負費 | |||
公有財産購入費 | |||
配水及び給水費 | 給料 | ||
手当 | |||
賞与引当金繰入額 | |||
賃金 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
旅費 | |||
被服費 | |||
備消品費 | |||
燃料費 | |||
光熱水費 | |||
印刷製本費 | |||
通信運搬費 | |||
委託料 | |||
手数料 | |||
賃借料 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
路面復旧費 | |||
動力費 | |||
薬品費 | |||
材料費 | |||
補償金 | |||
負担金 | |||
受水費 | |||
その他引当金繰入額 | |||
雑費 | |||
工事請負費 | |||
公有財産購入費 | |||
固定資産購入費 | 有形固定資産購入費 | 土地 | |
建物 | |||
構築物 | |||
機械及び装置費 | |||
車両運搬具 | |||
工具器具及び備品 | |||
リース債務支払額 | |||
その他有形固定資産 | |||
無形固定資産購入費 | 施設利用権 | ||
借地権 | |||
地上権 | |||
特許権 | |||
施設利用権 | |||
電話加入権 | |||
リース債務支払額 | |||
ソフトウェア | |||
ソフトウェア仮勘定 | |||
その他無形固定資産 | |||
投資 | 投資有価証券 | 投資有価証券 | |
出資金 | 出資金 | ||
長期貸付金 | 長期貸付金 | ||
基金 | 基金 | ||
長期前払消費税 | 長期前払消費税 | ||
差入保証金 | 差入保証金 | ||
その他投資 | その他投資 | ||
企業債償還金 | 建設企業債元金償還金 | 建設企業債元金償還金 | |
他会計借入金償還金 | 他会計借入金償還金 | 他会計借入金償還金 | |
返還金 | 国庫補助金返還金 | 国庫補助金返還金 | |
予備費 | 予備費 | 予備費 |
別表第2号(第14条関係)
1 収益
款 | 項 | 目 | 節 |
下水道事業収益 | 営業収益 | 下水道使用料 | 下水道使用料 |
他会計負担金 | 他会計負担金 | ||
国庫補助金 | 国庫補助金 | ||
その他営業収益 | 材料売却収益 | ||
手数料 | |||
雑収益 | |||
営業外収益 | 受取利息及び配当金 | 預金利息 | |
基金利息 | |||
他会計負担金 | 他会計負担金 | ||
補助金 | 補助金 | ||
長期前受金戻入 | 長期前受金戻入 | ||
消費税及び地方消費税還付金 | 消費税及び地方消費税還付金 | ||
雑収益 | 不用品売却収益 | ||
その他雑収益 | |||
特別利益 | 固定資産売却益 | 固定資産売却益 | |
過年度損益修正益 | 過年度損益修正益 | ||
その他特別利益 | その他特別利益 |
2 費用
款 | 項 | 目 | 節 |
下水道事業費用 | 営業費用 | 管渠費 | 給料 |
手当 | |||
賞与引当金繰入額 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
旅費 | |||
備消品費 | |||
材料費 | |||
被服費 | |||
光熱水費 | |||
動力費 | |||
燃料費 | |||
印刷製本費 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
通信運搬費 | |||
手数料 | |||
委託料 | |||
使用料 | |||
賃借料 | |||
路面復旧費 | |||
補償費 | |||
負担金 | |||
その他引当金繰入額 | |||
公課費 | |||
雑費 | |||
業務費 | 給料 | ||
手当 | |||
賞与引当金繰入額 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
旅費 | |||
備消品費 | |||
材料費 | |||
被服費 | |||
光熱水費 | |||
動力費 | |||
燃料費 | |||
印刷製本費 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
通信運搬費 | |||
手数料 | |||
委託料 | |||
使用料 | |||
賃借料 | |||
路面復旧費 | |||
補償費 | |||
負担金 | |||
その他引当金繰入額 | |||
公課費 | |||
雑費 | |||
総係費 | 給料 | ||
手当 | |||
賞与引当金繰入額 | |||
退職給付費 | |||
報酬 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
厚生福利費 | |||
旅費 | |||
備消品費 | |||
材料費 | |||
被服費 | |||
光熱水費 | |||
動力費 | |||
燃料費 | |||
印刷製本費 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
通信運搬費 | |||
手数料 | |||
委託料 | |||
使用料 | |||
賃借料 | |||
路面復旧費 | |||
補償費 | |||
負担金 | |||
食糧費 | |||
保険料 | |||
補助交付金 | |||
研修費 | |||
報償費 | |||
広告宣伝費 | |||
調査費 | |||
貸倒引当金繰入額 | |||
その他引当金繰入額 | |||
公課費 | |||
雑費 | |||
流域下水道管理費 | 流域下水道管理事業費負担金 | ||
減価償却費 | 有形固定資産減価償却費 | ||
無形固定資産減価償却費 | |||
投資その他資産減価償却費 | |||
資産減耗費 | 固定資産除却費 | ||
たな卸資産減耗費 | |||
その他営業費用 | 材料売却原価 | ||
雑支出 | |||
営業外費用 | 支払利息及び企業債取扱諸費 | 企業債利息 | |
長期借入金利息 | |||
一時金借入金利息 | |||
企業債取扱諸費 | |||
消費税及び地方消費税 | 消費税及び地方消費税 | ||
負担金 | 負担金 | ||
雑支出 | 不用品売却原価 | ||
その他雑支出 | |||
特別損失 | 固定資産売却損 | 固定資産売却損 | |
減損損失 | 減損損失 | ||
災害による損失 | 災害による損失 | ||
過年度損益修正損 | 過年度損益修正損 | ||
その他特別損失 | その他特別損失 | ||
予備費 | 予備費 | 予備費 |
3 資産
款 | 項 | 目 | 節 |
固定資産 | 有形固定資産 | 土地 | 事務所用地 |
施設用地 | |||
その他用地 | |||
建物 | 事務所用建物 | ||
その他建物 | |||
建物減価償却累計額 | 事務所用建物減価償却累計額 | ||
その他建物減価償却累計額 | |||
構築物 | 管路施設 | ||
その他構築物 | |||
構築物減価償却累計額 | 管路施設減価償却累計額 | ||
その他構築物減価償却累計額 | |||
機械及び装置 | その他機械及び装置 | ||
機械及び装置減価償却累計額 | その他機械及び装置減価償却累計 | ||
車両運搬具 | 車両運搬具 | ||
車両運搬具減価償却累計額 | 車両運搬具減価償却累計額 | ||
工具器具及び備品 | 工具器具及び備品 | ||
工具器具及び備品減価償却累計額 | 工具器具及び備品減価償却累計額 | ||
リース資産 | リース資産 | ||
リース資産減価償却累計額 | リース資産減価償却累計額 | ||
建設仮勘定 | 建設仮勘定 | ||
その他有形固定資産 | その他有形固定資産 | ||
その他有形固定資産減価償却累計 | その他有形固定資産減価償却累計 | ||
借地権 | 借地権 | ||
地上権 | 地上権 | ||
特許権 | 特許権 | ||
施設利用権 | 流域下水道処理施設利用権 | ||
その他施設利用権 | |||
その他無形固定資産 | その他無形固定資産 | ||
投資その他資産 | 投資有価証券 | 投資有価証券 | |
出資金 | 出資金 | ||
長期貸付金 | 一般貸付金 | ||
他会計貸付金 | |||
貸倒引当金 | 貸倒引当金 | ||
基金 | 基金 | ||
長期前払消費税 | 長期前払消費税 | ||
その他投資 | その他投資 | ||
減価償却累計額 | 減価償却累計額 | ||
流動資産 | 現金預金 | 現金 | 現金 |
預金 | 預金 | ||
未収金 | 営業未収金 | 未収下水道使用料 | |
その他営業未収金 | |||
営業外未収金 | 未収受取利息及び配当金 | ||
未収消費税還付金 | |||
その他営業外未収金 | |||
その他未収金 | その他未収金 | ||
有価証券 | 有価証券 | 有価証券 | |
受取手形 | 受取手形 | 受取手形 | |
貯蔵品 | 材料 | 材料 | |
その他貯蔵品 | その他貯蔵品 | ||
短期貸付金 | 一般貸付金 | 一般貸付金 | |
他会計貸付金 | 他会計貸付金 | ||
前払費用 | 前払保険料 | 前払保険料 | |
その他前払費用 | その他前払費用 | ||
前払金 | 前払消費税及び前払地方消費税 | 前払消費税及び前払地方消費税 | |
その他前払金 | その他前払金 | ||
未収収益 | 未収収益 | 未収収益 | |
その他流動資産 | 保有有価証券 | 保有有価証券 | |
仮払消費税及び地方消費税 | 仮払消費税及び地方消費税 | ||
仮払金 | その他仮払金 | ||
その他雑流動資産 | その他雑流動資産 | ||
貸倒引当金 | 貸倒引当金 | 貸倒引当金 |
4 負債
款 | 項 | 目 | 節 |
固定負債 | 企業債 | 建設改良費等の財源に充てる企業債 | 建設改良費等の財源に充てる企業債 |
その他の企業債 | その他の企業債 | ||
他会計借入金 | 建設改良費等の財源に充てる長期借入金 | 建設改良費等の財源に充てる長期借入金 | |
その他の長期借入金 | その他の長期借入金 | ||
リース債務 | リース債務 | リース債務 | |
引当金 | 退職給付引当金 | 退職給付引当金 | |
特別修繕引当金 | 特別修繕引当金 | ||
その他引当金 | その他引当金 | ||
その他固定負債 | その他固定負債 | その他固定負債 | |
流動負債 | 一時借入金 | 一時借入金 | 一時借入金 |
企業債 | 建設改良費等の財源に充てる企業債 | 建設改良費等の財源に充てる企業債 | |
企業債 | その他の企業債 | その他の企業債 | |
他会計借入金 | 建設改良費等の財源に充てる長期借入金 | 建設改良費等の財源に充てる長期借入金 | |
他会計借入金 | その他の長期借入金 | その他の長期借入金 | |
リース債務 | リース債務 | リース債務 | |
未払金 | 営業未払金 | 未払管渠費 | |
未払流域下水道管理費 | |||
未払業務費 | |||
未払総係費 | |||
営業外未払金 | 未払消費税及び未払地方消費税 | ||
その他の営業外未払金 | |||
その他未払金 | 未払建設改良費 | ||
未払固定資産購入費 | |||
未払返還金 | |||
未払利息 | |||
その他の未払金 | |||
未払費用 | 未払費用 | 未払費用 | |
前受金 | 営業前受金 | 営業前受金 | |
営業外前受金 | 営業外前受金 | ||
その他前受金 | その他前受金 | ||
前受収益 | 前受収益 | 前受収益 | |
引当金 | 賞与引当金 | 賞与引当金 | |
修繕引当金 | 修繕引当金 | ||
その他引当金 | その他引当金 | ||
その他流動負債 | 預り金 | 預り保証金 | |
預り諸税等 | |||
その他預り金 | |||
預り有価証券 | 預り有価証券 | ||
仮受消費税及び地方消費税 | 仮受消費税及び地方消費税 | ||
仮受金 | 仮受金 | ||
その他雑流動負債 | その他雑流動負債 | ||
繰延収益 | 長期前受金 | 国庫補助金 | 国庫補助金 |
県補助金 | 県補助金 | ||
受益者負担金 | 受益者負担金 | ||
負担金等 | 負担金等 | ||
受贈財産評価額 | 受贈財産評価額 | ||
長期前受金収益化累計額 | 国庫補助金 | 国庫補助金 | |
県補助金 | 県補助金 | ||
受益者負担金 | 受益者負担金 | ||
負担金等 | 負担金等 | ||
受贈財産評価額 | 受贈財産評価額 |
5 資本
款 | 項 | 目 | 節 |
資本金 | 資本金 | 固有資本金 | 固有資本金 |
繰入資本金 | 繰入資本金 | ||
組入資本金 | 組入資本金 | ||
剰余金 | 資本剰余金 | 再評価積立金 | 再評価積立金 |
受贈財産評価額 | 受贈財産評価額 | ||
寄附金 | 寄附金 | ||
補助金 | 補助金 | ||
負担金等 | 負担金等 | ||
その他資本剰余金 | その他資本剰余金 | ||
利益剰余金 | 減債積立金 | 減債積立金 | |
利益積立金 | 利益積立金 | ||
建設改良積立金 | 建設改良積立金 | ||
その他積立金 | その他積立金 | ||
当年度未処分利益剰余金 | 繰越利益剰余金年度末残高 | ||
当年度純利益 | |||
当年度未処理欠損金 | 繰越欠損金年度末残高 | ||
当年度純損失 |
6 資本的収入
款 | 項 | 目 | 節 |
資本的収入 | 企業債 | 下水道事業債 | 公共下水道事業債 |
流域下水道事業債 | |||
資本費平準化債 | 公共下水道事業債 | ||
流域下水道事業債 | |||
その他の企業債 | その他の企業債 | ||
他会計出資金 | 他会計出資金 | 他会計出資金 | |
他会計負担金 | 他会計負担金 | 他会計負担金 | |
借入金 | 他会計借入金 | 他会計借入金 | |
国庫補助金 | 国庫補助金 | 国庫補助金 | |
負担金等 | 受益者負担金 | 受益者負担金 | |
工事負担金 | 工事負担金 | ||
流域下水道建設負担金 | 流域下水道建設負担金 | ||
固定資産売却代金 | 固定資産売却代金 | 固定資産売却代金 | |
その他資本的収入 | その他資本的収入 | その他資本的収入 |
7 資本的支出
款 | 項 | 目 | 節 |
資本的支出 | 建設改良費 | 管路建設改良費 | 給料 |
手当 | |||
賞与引当金繰入額 | |||
報酬 | |||
法定福利費 | |||
法定福利費引当金繰入額 | |||
退職給付費 | |||
厚生福利費 | |||
旅費 | |||
備消品費 | |||
材料費 | |||
被服費 | |||
光熱水費 | |||
動力費 | |||
薬品費 | |||
燃料費 | |||
印刷製本費 | |||
修繕費 | |||
修繕引当金繰入額 | |||
特別修繕引当金繰入額 | |||
通信運搬費 | |||
手数料 | |||
委託料 | |||
使用料 | |||
賃借料 | |||
路面復旧費 | |||
補償費 | |||
負担金 | |||
工事請負費 | |||
公有財産購入費 | |||
食糧費 | |||
保険料 | |||
公課費 | |||
研修費 | |||
報償費 | |||
広告宣伝費 | |||
貸倒引当金繰入額 | |||
その他引当金繰入額 | |||
雑費 | |||
流域下水道建設費負担金 | 負担金 | ||
固定資産購入費 | 有形固定資産購入費 | 土地 | |
建物 | |||
構築物 | |||
機械及び装置費 | |||
車両運搬具 | |||
工具器具及び備品 | |||
リース債務支払額 | |||
その他有形固定資産 | |||
無形固定資産購入費 | 施設利用権 | ||
借地権 | |||
地上権 | |||
特許権 | |||
施設利用権 | |||
電話加入権 | |||
リース債務支払額 | |||
ソフトウェア | |||
ソフトウェア仮勘定 | |||
その他無形固定資産 | |||
投資 | 投資有価証券 | 投資有価証券 | |
出資金 | 出資金 | ||
長期貸付金 | 長期貸付金 | ||
基金 | 基金 | ||
長期前払消費税 | 長期前払消費税 | ||
差入保証金 | 差入保証金 | ||
その他投資 | その他投資 | ||
企業債償還金 | 建設企業債元金償還金 | 建設企業債元金償還金 | |
資本費平準化債金償還金 | 資本費平準化債金償還金 | ||
他会計借入金償還金 | 他会計借入金償還金 | 他会計借入金償還金 | |
返還金 | 国庫補助金返還金 | 国庫補助金返還金 | |
予備費 | 予備費 | 予備費 |
様式第18号から様式第35号 省略
(これらの書類の様式は、地方公営企業法施行規則別記第2号から別記第19号までにかかげるところによるものであること。)